













-
베트남 광섬유 케이블 시장동향
- 상품DB
- 베트남
- 하노이무역관 유상철
- 2026-08-06
- 출처 : KOTRA
-
2025년 수입액 80.3% 증가, 디지털 인프라 확충으로 수요 확대
고성능·특수 광섬유 케이블은 여전히 수입 의존도 높아
상품명 및 HS코드
<베트남 광섬유 케이블 HS코드>
상품명
HS코드
광섬유 케이블
8544.70
[자료: 베트남 관세총국]
시장동향
베트남 광섬유 케이블 시장은 디지털 인프라 투자 확대에 힘입어 중장기적인 성장세를 이어갈 전망이다. 시장 성장률은 2025년 7.31%에서 2027년 8.84%까지 상승한 뒤, 2029년에는 6.87% 수준으로 안정화될 것으로 예상된다. 이는 2027년까지 통신망과 데이터센터를 중심으로 인프라 투자가 집중되고, 이후 주요 네트워크 구축이 점차 성숙 단계에 접어드는 시장 흐름을 반영한 것으로 분석된다.
<2025~2029년 베트남 광섬유 케이블 시장 성장률 전망>
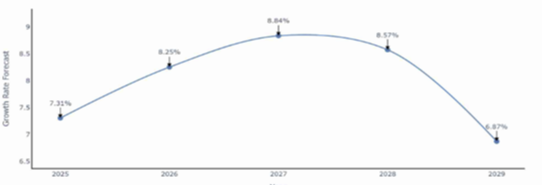
[자료: 6Wresearch]
베트남 광섬유 케이블 산업은 품목과 시장 부문에 따라 수입시장과 수출 생산기지의 특성을 동시에 보인다. 베트남에서 생산되는 광섬유 케이블 가운데 싱글모드 통신용 케이블은 2025년 기준 미국, 멕시코, 일본, 네덜란드 등으로 수출되고 있다. 반면 멀티모드 케이블과 일부 고성능·특수 광섬유 케이블은 현지 생산만으로 수요를 충족하기 어려워 여전히 수입 의존도가 높은 것으로 나타난다.
향후 베트남 광섬유 케이블 시장의 성장을 견인할 주요 품목군은 ① 통신 접속망 및 백본망용 케이블, ② 데이터센터용 광케이블, ③ 해저 및 국제 육상 광케이블 등으로 구분할 수 있다.
1) 통신 접속망 및 백본망용 케이블
통신 접속망 및 백본망용 케이블은 라스트마일과 국가 기간통신망 구축에 필수적인 품목이다. 베트남 정부가 브로드밴드 보급 확대와 차세대 통신망 구축을 적극적으로 추진함에 따라 관련 수요도 꾸준히 이어질 전망이다.
특히 베트남 정부는 ‘2025년까지의 국가 디지털 인프라 전략 및 2030년 지향점’을 승인한 결정문 Decision No.1132/QD-TTg(이하 Decision No.1132)를 통해 광섬유 브로드밴드와 5G 네트워크의 전국적인 확충 목표를 제시했다. 이에 따라 통신 접속망과 백본망 구축에 필요한 광섬유 케이블 수요가 중장기적으로 확대될 것으로 예상된다.
<2030 베트남 국가 디지털 인프라 목표>
구분
2030년 목표
광섬유 브로드밴드
이용자 100%가 1Gbps 이상의 브로드밴드 접속 가능
5G 커버리지
인구 대비 99%의 5G 커비리지
6G 준비
6G 파일럿 구축
사물인터넷(IoT)
세계 중상권 수준(1인당 평균 4개의 IoT 연결)
[자료: Decision No.1132/QD-TTg]
2) 데이터센터용 광케이블
베트남에서는 클라우드 서비스와 데이터 처리 수요가 빠르게 증가하면서 데이터센터용 광케이블 시장도 확대되고 있다. VNPT, Viettel, CMC, FPT 등 주요 IT·통신기업은 최근 대규모 최신식 데이터센터 구축과 관련 투자를 적극적으로 추진하고 있다.
Decision No.1132는 하이퍼스케일 데이터센터를 비롯해 인공지능(AI) 대응 데이터센터와 엣지 데이터센터 구축을 주요 정책과제로 제시하고 있다. 장기적으로는 베트남을 역내 디지털 허브로 육성한다는 목표도 포함하고 있다. 이에 따라 데이터센터 내부 연결뿐만 아니라 데이터센터 간 대용량 데이터 전송에 필요한 고성능 광케이블 수요도 함께 증가할 것으로 전망된다.
3) 해저 및 국제 육상 광케이블
해저 및 국제 육상 광케이블은 베트남 정부의 정책적 지원이 가장 두드러지는 분야 중 하나다. 베트남은 국제 인터넷 연결망의 용량과 안정성을 확보하고 특정 국가 및 경로에 대한 의존도를 낮추기 위해 국제 광케이블 인프라 확충을 추진하고 있다.
‘2030년까지의 베트남 국제 광섬유 케이블 시스템 발전전략 및 2035년 비전’을 승인한 결정문 Decision No.977/QD-BTTTT는 국제 광섬유 케이블 시스템을 국가 디지털 인프라의 핵심 요소이자 우선 투자 분야로 규정하고 있다. 베트남 정부는 초고용량·초광대역·안전성·지속가능성을 갖춘 국제 통신망을 구축하고, 주요 도시가 역내 데이터센터 및 디지털 허브로 성장할 수 있는 기반을 마련한다는 계획이다.
<2030 베트남 국제 광섬유 케이블 시스템 발전전략 주요 목표>
구분
2030년 목표
국제 해저케이블
최소 10개 신규 시스템 구축 및 15개 시스템 확보
해저케이블 용량
최소 350Tbps
베트남 소유 해저케이블
최소 2개
국제 육상 광케이블
최소 2개 및 육상 용량이 실사용 해저 용량의 15% 이상 도달
[자료: Decision No.1132/QD-TTg]
수입동향
베트남의 광섬유 케이블(HS코드 8544.70) 수입액은 2025년 1억6618만 달러로 전년 대비 80.3% 증가했다. 2023년 4914만 달러에서 2024년 9217만 달러로 늘어난 데 이어 2025년에도 높은 증가세를 이어갔다. 이는 브로드밴드 통신망 확충과 데이터센터 및 국제 연결망에 대한 투자가 본격화되면서 관련 제품의 수입 수요도 빠르게 확대되고 있음을 보여준다.
<베트남 광섬유케이블(HS코드 8544.70) 수입동향>
(단위: US$천, %)
순위
구분
수입액
점유율
('25)증감률
('24/'25)2023
2024
2025
-
전체
49,142
92,172
166,183
100.0
80.3
1
중국
36,005
63,042
103,628
62.4
64.4
2
미국
1,401
9,087
18,226
11.0
100.6
3
일본
4,123
9,276
16,997
10.2
83.2
4
한국
1,034
1,070
2,668
1.6
149.5
5
대만
978
778
1,429
0.9
83.7
6
태국
6
64
1,428
0.9
2,136.5
7
인도
14
209
1,270
0.8
507.1
8
튀르키예
10
28
906
0.5
3,147.1
9
영국
154
196
680
0.4
246.2
10
독일
700
614
644
0.4
4.9
[자료: GTA, 2026.7.29.]
중국은 베트남 광섬유 케이블 시장의 최대 공급국 지위를 유지하고 있다. 2025년 중국산 수입액은 1억363만 달러로 전년 대비 64.4% 증가했으며, 전체 수입액의 62.4%를 차지했다. 중국산 제품은 가격 경쟁력과 대규모 생산능력, 베트남과 인접한 지리적 여건을 바탕으로 범용 광섬유 케이블 시장에서 높은 점유율을 확보한 것으로 분석된다.
미국과 일본은 각각 2위와 3위 공급국으로, 시장점유율은 11.0%와 10.2%를 기록했다. 2025년 미국산 수입액은 전년 대비 100.6% 증가한 1823만 달러, 일본산은 83.2% 증가한 1700만 달러로 집계됐다. 양국으로부터의 수입이 큰 폭으로 늘어난 것은 베트남의 통신 및 데이터센터 투자가 확대되는 가운데 고품질·고사양 제품에 대한 수요도 함께 증가했기 때문으로 풀이된다.
한국은 베트남의 제4위 광섬유 케이블 공급국이다. 한국산 수입액은 2023년과 2024년 각각 약 100만 달러 수준에 머물렀으나, 2025년에는 267만 달러로 전년 대비 149.5% 증가했다. 다만 전체 수입시장에서 차지하는 비중은 1.6%로 아직 제한적인 수준이다.
경쟁동향
베트남 광섬유 케이블 시장의 경쟁구도는 크게 수요자인 통신사업자와 제품을 생산·공급하는 케이블 제조업체로 구분할 수 있다. 수요 측면에서는 대형 통신사업자가 입찰과 기술규격, 공급업체 승인 요건을 결정하며 시장을 주도한다. 공급 측면에서는 현지 제조업체와 해외 브랜드가 가격, 기술력 및 납품실적을 중심으로 경쟁하고 있다.
1) 수요: 주요 통신사업자
베트남의 광섬유 케이블 수요는 Viettel, VNPT, MobiFone, FPT Telecom 등 주요 통신사업자의 투자계획에 큰 영향을 받는다. 이들 기업은 중앙집중식 입찰과 자체 기술규격 및 공급업체 승인체계를 운영하고 있어, 광섬유 케이블 공급기업의 시장 진입과 수주에 핵심적인 역할을 한다.
<베트남 주요 통신사업자별 추진 주요 프로젝트>
기업
유형
프로젝트명
추진(예정) 시기
주요 내용
Viettel Group
국영기업
Tan Phu Trung Hyperscale Data Center
2025년
베트남 최초의 하이퍼스케일 데이터센터로, 부지면적 4㏊, 설계용량 최대 140MW, 약 1만 개의 랙을 갖출 예정
An Khanh Data Center
2025년
부지면적 1.9㏊, 2개 동에 총 60MW의 IT 용량을 구축할 예정
Hoa Khanh Data Center
2026년 2분기
다낭 Hoa Khanh 산업단지에 랙 1,000개 규모로 건설할 예정
ADC(Asia Direct Cable)
2025년 상용화
개통 당시 베트남을 연결하는 국제 해저케이블 가운데 최대 용량을 보유했으며, Viettel은 프로젝트에 참여한 유일한 베트남 투자기업
ALC(Asia Link Cable)
2026년 3분기 상용화
다낭에 국제 광케이블 구축
VTS(Vietnam–Singapore Cable System)
2028년 상용화 예정
싱가포르 Singtel과 공동으로 개발 중인 베트남–싱가포르 연결 해저케이블
VNPT
국영기업
VSTN International Terrestrial Fiber Cable
2025년 8월 상용화
총연장 3,900㎞로 베트남과 라오스·태국·말레이시아·싱가포르를 연결하며, 베트남이 전액 투자하고 운영하는 최초의 국제 육상 광케이블
Tan Thuan Data Center Expansion
2026년
호찌민시의 Tier III 데이터센터를 증설해 랙 230개와 2.3MW의 IT 용량을 추가하고, AI·클라우드·디지털 서비스 수요에 대응할 계획
MobiFone
국영기업
MobiFone Data Center – Da Nang
2025~2026년
클라우드 및 디지털 인프라 서비스 역량 강화를 위해 ANSI/TIA-942 Rated 3(Design) 인증 취득을 추진
FPT Telecom
민영기업
FPT Fornix HCM02 Data Center
2025년 8월 개소
연면적 1만㎡, 랙 3,600개 규모로, AI·클라우드·디지털 전환 서비스 지원을 위해 ANSI/TIA-942 Rated 3 기준을 적용
Network Infrastructure Upgrade
2025~2026년
전국 브로드밴드망의 XGS-PON 및 Wi-Fi 7 도입을 확대하고, 차세대 디지털 서비스 지원을 위한 국제 전송용량을 증설
[자료: VNR500, 현지 언론 등 하노이무역관 자료 종합]
2) 공급: 제조·공급업체
공급 측면에서는 SACOM, POSTEF, VINA-OFC 등 베트남 현지 제조업체가 범용 통신망용 제품을 중심으로 시장 기반을 확보하고 있다. 해외기업은 폭넓은 제품 포트폴리오와 고사양 제품 생산기술, 글로벌 프로젝트 수행 경험을 바탕으로 시장에 참여하고 있다.
<베트남 주요 케이블 제조·공급업체>
기업
국적
주요 광섬유 제품
설명
SACOM
베트남
FTTx, ADSS, FTTH, 데이터 접속 케이블, 8자형 가공 광케이블, 직매설 케이블
- 1986년 설립, 동나이 소재
POSTEF
베트남
ADSS, FTTH, 옥외용 광섬유 케이블
- 2005년 설립, 박닌 소재
- 베트남 내 유일하게 광섬유 자체 생산이 가능한 공장 보유
VINA-OFC
베트남
싱글모드 광섬유 케이블, ADSS, FTTH, 옥외용 광케이블
- 1993년 설립, 하노이 소재
LS Cable & System
한국
가공 광케이블, 지중 광케이블, 에어블로잉 케이블
- 2006년 설립, 동나이 소재
- 현지 사업은 광섬유 케이블보다 전력 케이블 중심
[자료: 현지 언론 등 하노이무역관 자료 종합]
베트남 현지기업들은 FTTx, FTTH, ADSS 및 옥외용 케이블 등 주요 통신망 구축에 사용되는 제품을 생산하고 있다. 특히 POSTEF는 베트남에서 자체적으로 광섬유를 생산할 수 있는 설비를 보유하고 있어 현지 공급망 측면에서 경쟁력을 갖춘 것으로 평가된다.
한국기업 가운데 LS Cable & System은 동나이성에 생산시설을 운영하며 베트남 시장에 진출해 있다. 다만 현지 사업은 현재 광섬유 케이블보다 전력 케이블을 중심으로 구성돼 있다.
유통구조
베트남 광섬유 케이블의 유통구조는 현지 생산제품과 수입제품에 따라 다소 차이를 보인다. 현지에서 생산되는 FTTH 및 백본망용 광섬유 케이블은 Viettel, VNPT, FPT Telecom, MobiFone 등 주요 통신사업자가 자격요건을 충족한 제조업체로부터 직접 구매하거나 경쟁입찰을 통해 조달하는 방식이 일반적이다. 현지 제조업체가 통신·인프라 프로젝트를 수행하는 유통업체, EPC 계약업체 또는 시스템 통합업체를 통해 제품을 공급하는 경우도 있다.
반면 멀티모드 및 고성능 케이블 등 현지 생산이 제한적인 특수 광섬유 제품은 주로 공인 수입·유통업체를 통해 베트남에 반입된 후 통신사업자, 데이터센터 및 기업 고객에게 공급된다. 데이터센터 프로젝트에서는 EPC 계약업체가 전체 설비의 일부로 광섬유 케이블을 조달하거나, 대형 데이터센터 운영사가 프로젝트의 기술규격에 적합한 제품을 직접 구매하는 방식이 주로 활용된다. 따라서 해외 공급기업이 베트남 시장에 진출하기 위해서는 현지 유통업체뿐만 아니라 주요 통신사업자의 공급업체 등록요건과 EPC 계약업체 및 데이터센터 운영사의 프로젝트별 기술규격을 함께 검토할 필요가 있다.
관세율 및 인증
베트남은 광섬유 케이블(HS코드 8544.70)에 대해 5%의 일반 수입관세율을 적용한다. 다만 한국산 제품은 한-베트남 자유무역협정(VKFTA), 한-아세안 자유무역협정(AKFTA) 또는 역내포괄적경제동반자협정(RCEP)의 원산지 결정기준을 충족하고 유효한 원산지증명서를 제출할 경우 0%의 협정관세율을 적용받을 수 있다.
<베트남 광섬유 케이블(HS코드 8544.70) 관세율>
(단위: %)
HS코드
품목명
일반
VKFTA
AKFTA
RCEP
8544
절연(에나멜 도포나 산화피막처리를 한 것을 포함한다) 전선ㆍ케이블(동축케이블을 포함한다)과 그 밖의 전기절연도체(이것은 접속자가 부착된 것인지에 상관없다), 광섬유 케이블(섬유를 개별 피복하여 만든 것으로 한정하며, 전기도체나 접속자가 부착된 것인지에 상관없다)
8544.70
- 광섬유 케이블:
8544.70.10
- - 해저 전화선, 해저 전신선, 해저 무선 중계선
5
0
0
0
8544.70.90
- - 기타
5
0
0
0
[자료: 베트남 관세청]
신품 광섬유 케이블(HS코드 8544.70)은 베트남 과학정보기술부(과거 과학기술부) 시행규칙 Circular No.36/2026/TT-BKHCN에 따른 중위험·고위험 제품 목록에 포함되지 않는다. 이에 따라 별도의 전문검사나 품질관리 인증 없이 일반적인 통관절차를 거쳐 수입할 수 있다. 통관 시에는 상업송장, 포장명세서, 선하증권 등 기본 서류가 필요하며, 협정관세를 적용받으려면 해당 협정의 원산지 결정기준을 충족하는 원산지증명서를 제출해야 한다.
반면 중고 광섬유 케이블은 과학정보기술부(과거 정보통신부) 시행규칙 Circular No.11/2018/TT-BTTTT호에 따라 수입금지 품목으로 지정돼 있어 베트남으로 수입할 수 없다. 또한 수입제품은 시행령 Decree No.37/2026/ND-CP에 따른 상품 라벨링 요건을 준수해야 한다. 외국어로 작성된 원래 라벨의 필수 표시사항이 베트남어로 기재되지 않은 경우, 베트남 시장에 유통하기 전에 관련 내용을 기재한 보충 라벨을 부착해야 한다.
시사점
베트남은 현지 생산만으로 수요를 충분히 충족하기 어려운 고성능·특수 광섬유 케이블 분야에서 우리 기업에 시장 진출 기회를 제공하고 있다. 특히 멀티모드 케이블을 비롯해 데이터센터와 국제 연결망에 사용되는 고사양 광섬유 제품을 중심으로 수입 수요가 확대될 가능성이 있다.
향후 베트남의 광섬유 케이블 수요는 통신망 고도화, 데이터센터 확충, 국제 해저·육상 광케이블 구축 프로젝트를 중심으로 증가할 전망이다. 이에 따라 우리 기업은 중국산 제품과의 가격 경쟁이 치열한 범용 제품보다는 고부가가치 제품과 기술지원, 프로젝트별 요구사항에 맞춘 솔루션을 중심으로 차별화할 필요가 있다.
베트남 시장은 주요 통신사업자의 입찰과 공급업체 승인체계를 중심으로 형성돼 있어 현지 네트워크 확보도 중요하다. Viettel, VNPT, FPT Telecom 등 주요 통신사업자뿐만 아니라 EPC 계약업체 및 시스템 통합업체와 협력관계를 구축하고, 자격요건을 갖춘 현지 유통업체·대리점을 통해 입찰 기반 조달시장에 참여하는 방안을 고려할 수 있다. 아울러 제품 공급 이후 기술지원과 유지보수 등 현지 사후지원 체계를 함께 마련하는 것이 중장기적인 시장 안착에 도움이 될 것으로 보인다.
자료: 베트남 관세총국, 6Wresearch, Decision No.1132/QD-TTg, Decision No.977/QD-BTTTT, Global Trade Atlas, VNR500, 현지 언론 등 KOTRA 하노이무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (베트남 광섬유 케이블 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
10년 묶여 있던 헝가리 풍력, 8월 첫 입찰로 다시 열린다
헝가리 2026-08-06
-
2
미국 적층세라믹 콘덴서(MLCC) 시장동향
미국 2026-08-06
-
3
도미니카공화국 무역구제 제도 및 동향
도미니카공화국 2026-08-06
-
4
베트남 농업용 트렉터 시장동향
베트남 2026-08-06
-
5
싱가포르 차량용 관리용품 시장동향
싱가포르 2026-08-06
-
6
생산기지에서 소비시장으로…베트남에 상륙하는 중국 소비재 브랜드
베트남 2026-08-06
- 이전글
- 다음글