













-
중국 유기실리콘 시장 동향
- 상품DB
- 중국
- 난징무역관
- 2026-08-12
- 출처 : KOTRA
-
중국 유기실리콘 시장 공급과잉, 업계 자발적 감산 추진
고부가가치 유기실리콘 제품 수입액 증가, 한국은 주요 수입국 4위 차지
상품명 및 HS 코드
상품명
HS CODE
유기실리콘
3910.00
※ 본 보고서는 국제통일상품분류체계(HS) 6단위 기준인 HS Code 3910.00(실리콘의 1차 형태)을 기준으로 작성했다. 국가별 세부 품목분류는 중국 HS 3910.00.00, 한국 HSK 3910.00.0000에 해당한다.
HS Code 3910.00은 '1차 형태의 실리콘(Silicones in primary forms)'을 의미하며, 유기실리콘 산업의 대표적인 중간재에 해당한다. 산업용 메탈실리콘과 염화메틸을 원료로 메틸클로로실란을 합성한 뒤, 가수분해와 정제 과정을 거쳐 DMC(디메틸사이클로실록산)*을 생산한다. 이후 DMC를 개환중합(Open-ring Polymerization)**해 폴리실록산을 제조하며, 이는 실리콘 고무, 실리콘오일, 실리콘 수지 등 다양한 유기실리콘 제품의 기초 소재로 사용된다.
* DMC(Dimethylcyclosiloxane): 유기실리콘 제조의 핵심 중간원료로, 폴리실록산과 각종 실리콘 제품을 생산하기 위한 기본 원료
** 개환중합(Open-ring Polymerization): 고리 형태의 분자를 열어 서로 연결함으로써 긴 사슬 구조의 고분자를 만드는 중합 반응
1차 형태의 실리콘은 유기실리콘 산업에서 원료와 응용 제품을 연결하는 핵심 중간재다. 상류에서는 메탈실리콘과 메틸클로로실란, DMC 등 기초 원료를 기반으로 생산되며, 하류에서는 실란트(Sealant)*, 기능성 실리콘 소재 등 다양한 고부가가치 제품의 원료로 활용된다. 이를 활용한 최종 제품은 건설, 전자·전기, 전력, 신에너지, 섬유, 생활용품, 자동차 등 다양한 산업 분야에 폭넓게 적용되며, 유기실리콘 산업 전반을 뒷받침하는 핵심 기능성 소재로 평가된다.
* 실란트(Sealant): 틈새를 메우거나 공기·물 등의 유입을 차단하기 위해 사용하는 밀봉재. 건축, 자동차, 전자제품 등 다양한 산업에서 접합 및 방수·기밀 용도로 사용
<유기실리콘 산업 밸류체인>
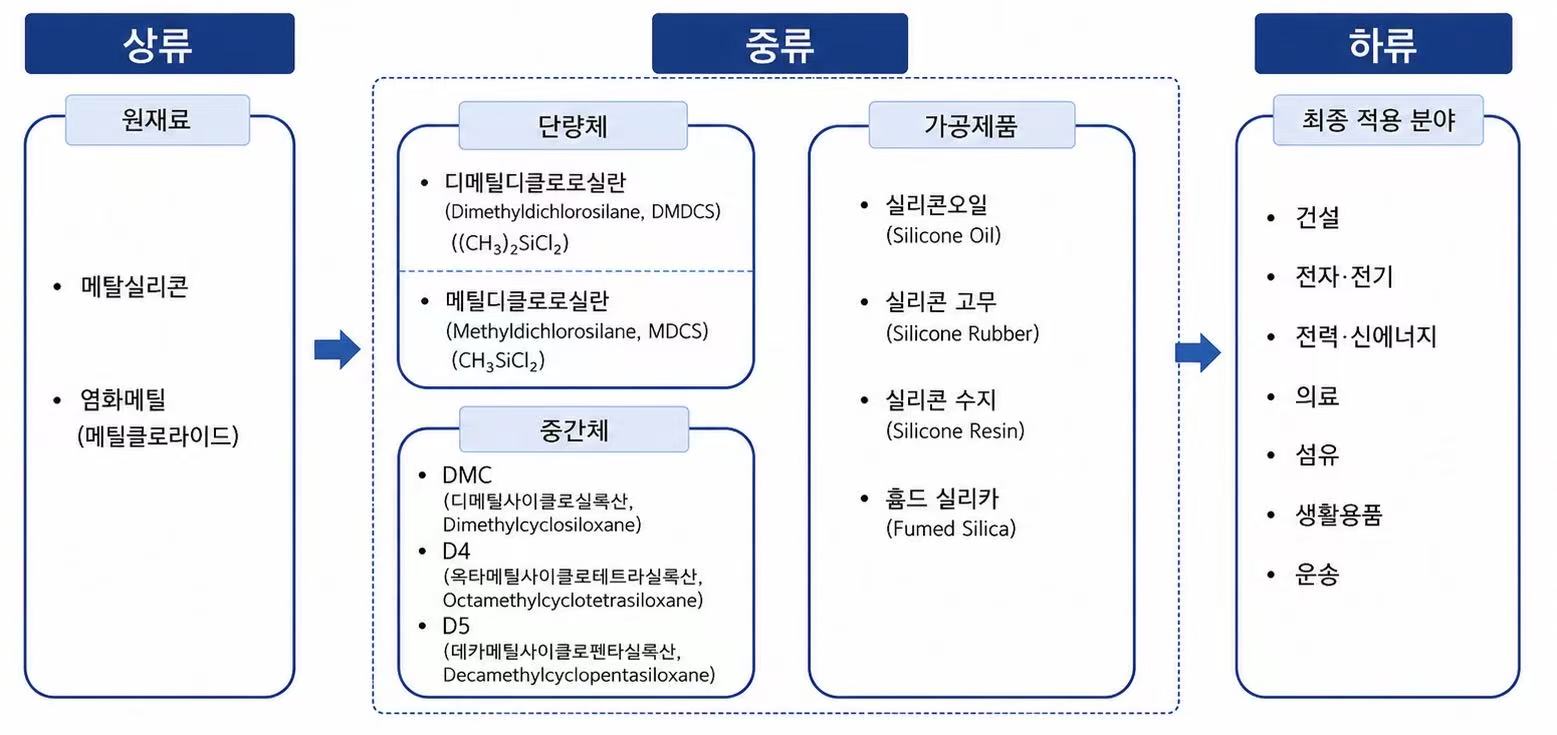
[자료: 둥웨실리콘(东岳硅材), 터우바오연구원(头豹研究院)]
중국 유기실리콘 시장 동향
1) 2025년: 공급 과잉 지속 속 연말 회복세 전환
2025년 중국 유기실리콘 시장은 상반기 공급 과잉에 따른 가격 약세와 하반기 공급 조절에 따른 회복세가 나타났다.
연초에는 생산설비 증설로 공급이 크게 늘어난 반면 건설·전자 등 주요 수요 산업의 회복이 지연되면서 가격 하락이 지속됐다. 주요 생산업체들은 2~3월 공동 감산과 가격 인상을 추진했으나, 높은 재고와 미국의 대중 유기실리콘 제품 추가 관세 부과 등의 영향으로 가격 회복은 제한적이었다.
4~6월에는 할인 판매 확대와 원료 생산원가 하락, 수요 부진이 겹치며 시장 약세가 이어졌다. 하반기에는 일부 설비 정기보수와 공급 감소, 원자재 가격 상승 등의 영향으로 가격이 점진적으로 회복됐다.
11월 '반내권(反内卷)*' 업계 회의를 계기로 주요 생산업체들이 감산과 교차 생산을 추진하면서 공급이 안정적으로 관리됐고, 연말에는 주요 제품 가격과 업계 수익성이 개선됐다.
* 반내권(反内卷): 과도한 가격 경쟁을 완화하기 위해 감산과 가격 안정 등을 추진하는 업계의 자율적 움직임
2) 2026년: 정책 영향과 감산 효과로 가격 변동성 확대
2026년 중국 유기실리콘 시장은 정부 정책, 업계 감산, 계절적 수요 변화의 영향을 받으며 가격 변동이 이어지고 있다.
연초에는 감산과 수출 증치세(부가가치세) 환급 폐지* 이전의 선주문 수요로 DMC 가격이 상승했으나, 춘절 이후 거래가 둔화되며 가격은 안정세를 보였다. 2월 말 닝보시(宁波市) 업계 회의에서 3~5월 생산량을 약 30% 감축하기로 결정하면서 가격이 다시 상승했지만, 선주문 효과가 종료되고 신규 수요가 둔화되면서 3월 말부터 하락세로 전환됐다.
*수출 증치세 환급 폐지: 2009년 4월 1일부터 1차 형태의 실리콘(HS Code 3910.00)의 수출 증치세 환급률은 13%로 적용되었으며, 2026년 4월 1일부터 수출 증치세 환급률이 13%에서 0%로 조정되어 수출 증치세 환급 제도가 폐지됨. 정책 발효 후 해당 품목 수출신고 시 수출 환급 정책이 적용되지 않으며, 수출 거래는 국내 판매로 간주하여 13% 세율에 따라 증치세가 부과됨. 하류 공정 가공된 유기실리콘 완제품은 본 정책의 영향을 받지 않음.
4월에는 감산 시행과 원료 가격 상승으로 DMC 가격이 연중 최고 수준을 기록했으나, 수출 증치세 환급 폐지 이후 해외 수요가 감소하면서 상승세는 둔화됐다. 5~6월에는 비수기 진입과 수요 부진으로 가격이 다시 약세를 보였으며, 6월 업계는 감산 비율을 40%로 확대하는 등 추가적인 공급 조절 방안을 발표했다. 다만 실제 시장에서는 할인 판매가 확대되며 거래는 전반적으로 부진한 모습을 나타냈다.
<2025~2026년 상반기 중국 유기실리콘DMC 월평균 가격>
(단위: 위안/㎡)

[자료: KOTRA 난징무역관 정리]
주재국 수입 동향 및 대한 수입 규모
중국은 2020년 이후 전 세계 유기실리콘 중간체 생산능력의 70% 이상을 차지하며 세계 최대 생산국의 지위를 유지하고 있다. 2024년 대규모 생산설비 증설이 대부분 마무리되면서 신규 공급 확대는 둔화됐으며, 시장은 기존 생산능력을 중심으로 경쟁하는 단계에 접어들었다.
한편, 수요 구조는 건설·부동산 중심에서 신에너지와 첨단 전자산업 등으로 점차 확대되고 있다. 이에 따라 범용 유기실리콘 제품의 수입은 감소하는 반면, 전자급·의료용·고순도 변성 실리콘 등 고기능 제품은 수입이 지속되고 있다. 고부가가치 제품의 비중이 확대되면서 수입 물량 감소에도 불구하고 평균 수입단가가 상승해 전체 수입액 감소 폭은 제한적인 수준을 나타냈다.
2025년 중국의 유기실리콘 수입액은 전년 대비 1.9% 감소했다. 주요 수입국은 일본, 독일, 미국, 한국, 태국, 대만, 프랑스, 이탈리아, 베트남 순으로 집계됐다.
일본과 독일은 각각 전년 대비 4.9%, 9.1% 증가하며 1·2위 수입국을 유지했다. 두 국가의 수입 비중은 2024년 42.8%에서 2025년 46.5%로 확대됐다. 수입 품목은 전자급 실리콘, 의료용 실리콘, 고순도 변성 실리콘 등 고기능 제품이 주를 이루고 있다.
미국으로부터의 수입은 전년 대비 15.8% 감소해 상위 5개 수입국 가운데 감소 폭이 가장 컸다. 이에 따라 미국은 2024년 1위 수입국에서 2025년 3위로 순위가 하락했다. 미국산 수입품은 범용 변성 실리콘오일과 일반 유기실리콘 원료의 비중이 높은 것으로 나타났으며, 관련 제품의 국산화 확대와 통상환경 변화 등이 수입 감소에 영향을 미친 것으로 분석된다.
한국으로부터의 수입은 전년 대비 4.2% 증가하며 4위 수입국 지위를 유지했다. 한국은 변성 실리콘과 실란트용 원료 등 기능성 제품을 중심으로 중국 시장에 공급하고 있으며, 신에너지와 전자산업 분야를 중심으로 수입이 이어지고 있다.
<최근 3개년 중국 유기실리콘(HS Code: 3910.00) 수입 동향>
(단위: 천 달러, %)
순위
국가/지역
2023
2024
2025
증감률('24/'25)
합계
785,228
829,112
813,319
-1.9
1
일본
166,212
180,681
189,501
4.9
2
독일
177,566
174,158
188,346
9.1
3
미국
178,802
189,829
159,911
-15.8
4
한국
67,457
67,091
69,926
4.2
5
태국
43,202
51,801
47,206
-8.9
6
대만
30,368
38,442
43,871
14.1
7
프랑스
42,250
37,813
32,575
-13.9
8
이탈리아
7,033
8,595
11,589
34.8
9
중국*
15,719
13,067
10,315
-21.1
10
베트남
11,852
11,771
9,802
-16.7
[자료: 중국 해관]
* 중국은 보세구역 거래 및 재수입 등 특수 무역 방식에 따라 중국 해관 통계상 집계된 물량을 의미함.
경쟁동향
중국 유기실리콘 시장은 크게 DMC 등 기초 중간체 시장과 이를 가공한 1차 형태의 실리콘 제품 시장으로 구분된다. 제품의 범용성 및 기술 수준에 따라 경쟁 구도에도 차이가 나타난다.
DMC는 실리콘 고무, 실리콘오일, 실리콘수지 등을 생산하는 데 사용되는 주요 중간체이다. 중국에는 허성실리콘(合盛硅业), 동웨실리콘(东岳硅材), 블루스타 싱훠(蓝星星火), 싱파그룹(兴发集团), 신안그룹(新安股份) 등 다수의 생산기업이 있다. 범용 DMC 시장에서는 생산 규모와 원료·에너지 조달 여건이 주요 경쟁 요소로 작용하며, 최근 생산능력 확대에 따라 공급자 간 가격 경쟁이 이어지고 있다.
DMC를 중합해 생산하는 1차 형태의 실리콘에는 실리콘 생고무, 실리콘오일, 실리콘수지 등이 포함된다. 중국 기업들은 건축용 실란트, 일반 산업재, 생활용품 등에 사용되는 범용 제품을 중심으로 생산하고 있다. 중국 내 범용 제품의 공급 기반이 비교적 충분해지면서 동종 제품의 수입 수요는 상대적으로 제한되는 양상이다.
반면 전자, 의료, 반도체 등에서 사용되는 기능성·특수 실리콘은 범용 제품보다 제품별 요구 성능과 품질 기준이 세분화돼 있다. 중국의 유기실리콘 수입은 이러한 고기능 제품을 중심으로 형성되는 것으로 보이며, 신에쓰화학(일본), 바커케미칼(독일), 다우와 모멘티브(미국), KCC(한국) 등 해외 기업이 중국 시장에 관련 제품을 공급하고 있다.
종합하면 중국 기업은 DMC와 범용 실리콘 제품을 중심으로 생산 기반을 형성하고 있으며, 수입시장에서는 기능성·특수 제품의 비중이 상대적으로 높은 것으로 분석된다. 중국 기업들도 제품군 확대를 추진하고 있으나, 고기능 제품 시장의 경쟁 구도는 용도와 기술 수준에 따라 상이하게 나타날 가능성이 있다.
중국 유기실리콘 유통 구조
중국 유기실리콘 제품의 유통 방식은 범용 제품인지, 고기능 제품인지에 따라 차이가 있다. 실리콘 생고무, 107 실리콘고무, 산업용 실리콘오일 등 범용 제품은 생산기업의 직접 판매와 전문 유통업체를 통한 판매가 병행된다. 대규모 가공기업은 필요한 물량이 많고 구매가 정기적으로 이루어지는 만큼 생산기업과 직접 거래하는 경우가 많다. 반면 구매 물량이 적거나 수요가 분산된 중소 가공기업은 지역 화학제품 유통업체를 통해 제품을 조달하는 경우가 일반적이다. 온라인 B2B 플랫폼도 활용되고 있으나, 주된 유통 경로라기보다는 소량 구매나 추가 물량 확보를 위한 보조 수단에 가깝다.
반면 전자, 의료, 반도체 등에 사용되는 기능성 유기실리콘은 제품별 사양과 품질 요구가 달라 유통 단계가 비교적 짧다. 대형 수요기업은 생산기업이나 해외 브랜드의 중국 법인과 직접 거래하는 경우가 많으며, 중소 수요기업은 공식 대리점이나 전문 유통업체를 통해 제품을 구매한다.
종합하면 범용 유기실리콘은 생산기업과 지역 유통업체가 함께 공급망을 구성하는 반면, 기능성 유기실리콘은 생산기업·현지 법인·공식 대리점을 중심으로 비교적 단순하게 유통되는 구조를 보인다.
관세율 및 인증 절차
2026년 중국 유기실리콘(HS 3910.00.00)의 대한국 수입 관세율은 아래와 같다.
<중국 유기실리콘 대(對) 한국 수입 관세율(2026년 기준)>
(단위: %)
HS코드
MFN(2026)
FTA(2026)
RCEP (2026)
3910.00.00
6.5
0
3.3
[자료: 중국 해관]
1차 형태의 실리콘은 중국 CCC(강제성 제품인증) 대상 품목이 아니므로, 중국 내 유통 시 CCC 인증이 요구되지 않는다.
시사점
중국 유기실리콘 시장은 장기간 공급과잉과 수급 불균형이 지속되는 가운데, 2025년 말부터 주요 기업들의 감산이 추진되면서 공급 조절 국면에 진입했다. 또한 2026년 4월 1차 형태의 실리콘(HS Code 3910.00)에 대한 수출 환급 폐지 등 정책 변화가 시장에 영향을 미치고 있어, 향후 시장 동향은 감산 이행 여부와 수요 회복 속도, 수출 환경 변화 등에 따라 달라질 것으로 보인다.
수입 구조를 보면 범용 유기실리콘 제품의 수입은 감소하는 반면, 전자급·고순도·특수 유기실리콘 등 고부가가치 제품은 지속적으로 수입되고 있다. 이는 제품군별 수요 구조가 차별화되고 있음을 보여주며, 향후 중국 유기실리콘 시장은 감산 추진 현황, 하류 산업의 수요 변화, 제품군별 수입 동향 등을 지속적으로 살펴볼 필요가 있다.
자료: 둥웨실리콘(东岳硅材), 바이촨잉푸(百川盈孚), 시나재경(新浪财经), 중국불소·실리콘유기재료공업협회(SAGSI), 중국 해관, 줘촹정보(卓创资讯), 터우바오연구원(头豹研究院), KOTRA 난징무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 유기실리콘 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
파나마 빌트인 가스레인지 시장동향
파나마 2026-08-11
-
2
모로코 EVA 수지 시장동향
모로코 2026-08-12
-
3
한-사우디 AEO MRA 발효, 대(對)사우디 수출 통관 혜택 시작
사우디아라비아 2026-08-11
-
4
베트남 김 시장동향
베트남 2026-08-11
-
5
세르비아 건강관리 기기 시장동향
세르비아 2026-08-12
-
6
몽골-EAEU 임시 자유무역협정 발효, 주요 농축산물 관세 철폐
몽골 2026-08-14
- 이전글
- 다음글