













-
인도 뷰티 및 퍼스널 케어 제품 동향
- 상품DB
- 인도
- 뉴델리무역관 한종원
- 2026-07-15
- 출처 : KOTRA
-
프리미엄 소비 확산으로 성장하는 인도 뷰티 시장
한류와 디지털 유통 확산, K-뷰티 진출 기회 확대
HS Code 330790
HS 330790은 '기타 화장품 및 화장용 조제품'을 의미하며, 향수, 탈취제, 면도용 제품, 목욕용 제품 등 3303~3307에 해당하지 않는 기타 화장품류를 포괄하는 코드다.
시장 동향
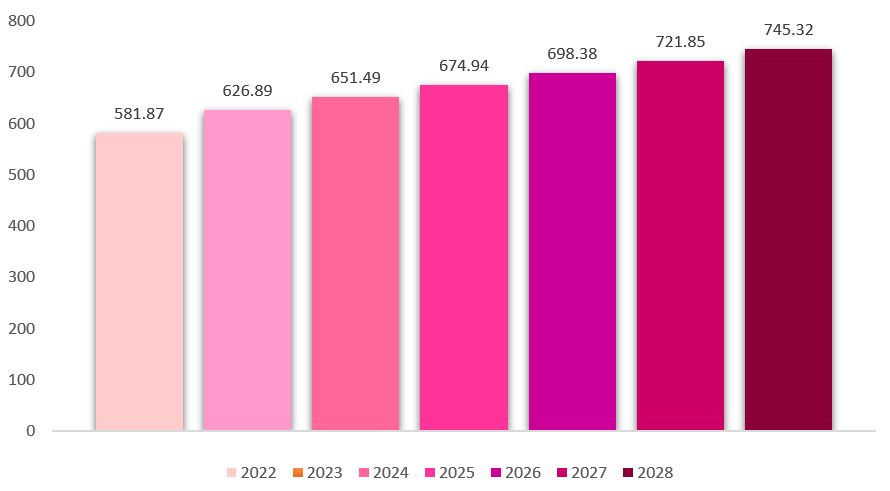
글로벌 뷰티 및 퍼스널케어(Beauty & Personal Care, BPC) 시장은 소비자의 자기관리 문화 확산과 프리미엄 제품에 대한 수요 증가에 힘입어 꾸준한 성장세를 이어가고 있다. Statista Market Insights에 따르면, 2026년 세계 뷰티 및 퍼스널케어 시장 규모는 6983억8000만 달러에 이를 것으로 전망되며, 2031년까지 연평균 3.16% 성장해 지속적인 확대가 예상된다. 전체 시장 가운데 퍼스널케어 부문이 3029억8000만 달러 규모로 가장 큰 비중을 차지하고 있으며, 스킨케어와 화장품이 뒤를 잇는다. 최근에는 단순한 미용 목적을 넘어 건강, 웰니스, 지속가능성을 함께 고려하는 소비 트렌드가 확산되면서 천연 원료, 비건 화장품, 친환경 포장재 등을 적용한 제품의 성장세도 두드러지고 있다.
<글로벌 뷰티 및 퍼스널케어 시장 규모>
(단위: US$ 십억)
[자료: Statista Market Insight]
국가별 시장 규모를 보면 미국이 1070억 달러로 세계 최대 시장을 형성하고 있으며, 중국(750억 달러), 일본(500억 달러)에 이어 인도가 338억8000만 달러 규모로 세계 4위를 차지하고 있다. 브라질(290억 달러)이 그 뒤를 잇는다. 특히 인도는 상위 5개 시장 가운데 가장 빠른 성장세를 기록하고 있는 국가로 평가받고 있으며, 빠른 경제 성장과 중산층 확대, 젊은 인구 증가, 도시화 등이 시장 확대를 견인하는 핵심 요인으로 분석된다.
글로벌 컨설팅 기업 McKinsey 역시 세계 뷰티 시장이 2030년까지 연평균 약 5% 성장할 것으로 전망했다. 특히 중남미와 동남아시아, 중앙아시아 등 신흥시장의 성장성이 높을 것으로 예상되며, 소득 증가와 소비 여력 확대가 화장품 및 퍼스널케어 제품에 대한 지출 증가로 이어질 것으로 분석했다. 반면 북미와 유럽 시장은 이미 성숙 단계에 진입한 만큼 안정적인 성장세를 유지할 것으로 전망했다. 또한 온라인 유통 확대와 소셜미디어를 통한 제품 홍보, 인플루언서 마케팅 등이 글로벌 시장 성장의 주요 동력으로 작용하고 있다.
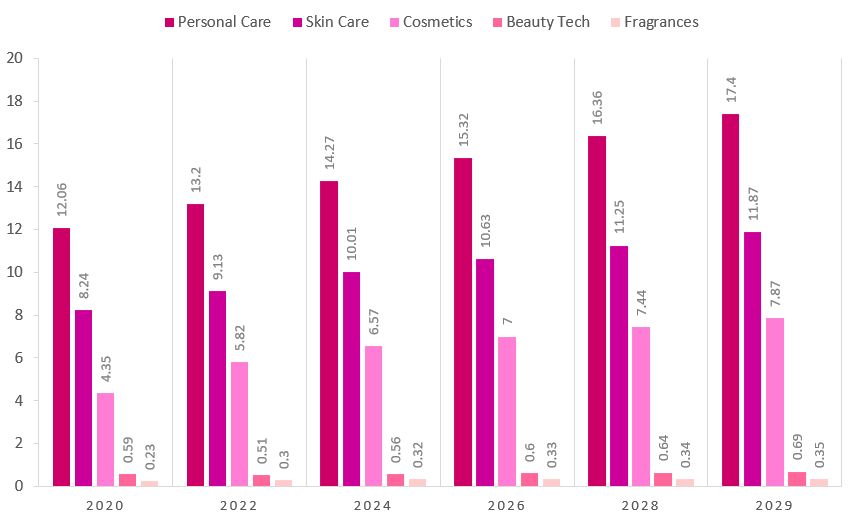
세부적으로 화장품(Cosmetics) 시장 역시 지속적인 성장세를 보이고 있다. 글로벌 화장품 시장 규모는 2022년 930억500만 달러에서 2024년 1135억 달러로 확대됐으며, 2030년에는 약 1400억 달러 규모에 이를 것으로 전망된다. 연평균 성장률은 약 4.2%로 전체 뷰티 시장 성장률을 상회한다. 특히 색조화장품, 기능성 스킨케어, 안티에이징 제품, 남성 화장품 등이 성장을 주도하고 있으며, 인공지능(AI)을 활용한 피부 진단, 개인 맞춤형 화장품 추천 서비스 등 디지털 기술을 접목한 제품과 서비스도 빠르게 확산되고 있다.
<인도 세부 분야별 뷰티 및 퍼스널케어 시장 규모>
(단위: US$ 십억)
[자료: Statista Market Insight]
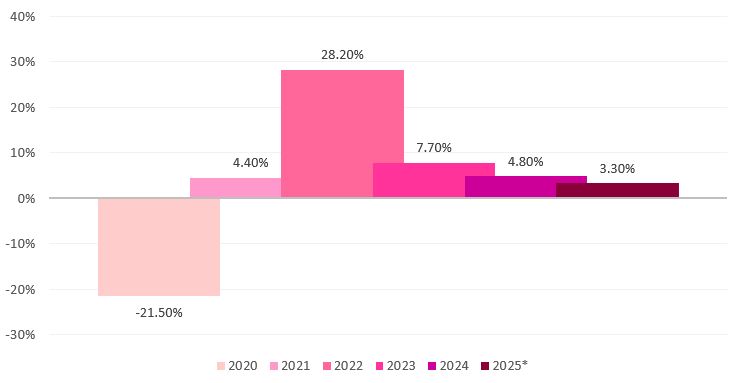
인도 시장은 이러한 글로벌 성장세를 대표하는 국가 중 하나다. 인도의 뷰티 및 퍼스널케어 시장 규모는 2018년 256억 달러에서 2026년 338억8000만 달러로 확대됐으며, 2031년에는 392억6000만 달러까지 성장할 것으로 전망된다. 코로나19 팬데믹 기간에도 시장 규모는 전년 대비 5.6% 감소하는 데 그쳐 다른 소비재 산업 대비 높은 회복력을 보였다. 팬데믹 이후에는 위생 및 건강에 대한 관심이 높아지면서 퍼스널케어 제품 수요가 크게 증가했고, 이후에는 스킨케어와 프리미엄 화장품 소비까지 확대되며 시장 성장을 이어가고 있다.
<인도 뷰티 및 퍼스널케어 시장 연평균 성장률>
(단위: %)
[자료: Statista Market Insight]
특히 인도에서는 온라인 쇼핑 확대와 스마트폰 보급률 증가가 시장 성장의 중요한 배경으로 작용하고 있다. 전자상거래 플랫폼과 D2C(Direct-to-Consumer) 브랜드가 빠르게 성장하면서 소비자는 국내외 다양한 브랜드를 손쉽게 구매할 수 있게 됐다. 여기에 Z세대와 밀레니얼 세대를 중심으로 외모 관리와 자기 표현에 대한 관심이 높아지고 있으며, 프리미엄 브랜드뿐 아니라 천연·유기농 제품, K-뷰티를 포함한 해외 브랜드에 대한 선호도도 꾸준히 증가하는 추세다. 이러한 변화는 향후 인도 뷰티 및 퍼스널케어 시장의 성장세를 더욱 가속화하는 요인으로 작용할 것으로 전망된다.
수급 동향
인도 뷰티 및 퍼스널케어 시장의 성장은 소비 확대와 유통 혁신, 정부의 투자 친화 정책이 복합적으로 작용한 결과다. 가장 큰 성장 요인은 가처분 소득 증가에 따른 소비력 확대다. 인도의 중산층은 2025년 약 5억8300만 명에 이를 것으로 전망되며, 생활 수준 향상과 함께 미용 및 자기관리 제품에 대한 지출도 꾸준히 증가하고 있다. Statista에 따르면 인도의 1인당 뷰티 및 퍼스널케어 소비액은 2018년 18.63달러에서 2024년 21.86달러로 증가했으며, 2031년에는 25.55달러까지 확대될 것으로 예상된다. 또한 과거 생활필수품 중심의 소비에서 벗어나 기능성과 프리미엄 제품을 선택하는 소비자가 빠르게 늘어나고 있다.
젊은 인구 구조도 시장 성장의 핵심 요인이다. 인도는 25세 이하 인구가 6억5000만 명 이상으로 세계 최대 규모의 젊은 소비층을 보유하고 있다. 특히 Z세대와 밀레니얼 세대는 인스타그램과 유튜브 등 소셜미디어를 통해 글로벌 뷰티 트렌드를 적극 수용하며 소비를 주도하고 있다. World Population Review에 따르면 2024년 기준 인도의 소셜미디어 이용자는 4억6200만 명에 달하며, K-뷰티를 포함한 해외 브랜드에 대한 관심도 지속적으로 확대되고 있다.
도시화와 남성 소비 확대도 새로운 성장 동력이다. 도시 인구 증가와 소득 향상으로 스킨케어와 퍼스널케어 제품은 선택재에서 일상 소비재로 자리 잡고 있으며, 기능성·프리미엄 제품에 대한 수요도 늘고 있다. 또한 최근에는 남성들의 자기관리 문화가 확산되면서 스킨케어, 헤어케어, 향수 등 남성용 화장품 시장도 빠르게 성장하고 있다.
유통 환경 변화 역시 시장 확대를 가속화하고 있다. 인도는 2024년 세계에서 가장 빠르게 성장하는 온라인 뷰티 시장으로 평가받았으며, IMARC Group에 따르면 2024년 6~11월 온라인 화장품 판매는 전년 동기 대비 39% 증가했다. 온라인 판매 비중은 2018년 4.3%에서 2024년 8.6%로 확대됐으며, 2030년에는 12%까지 상승할 것으로 전망된다. 퀵커머스의 확산도 소비자 접근성을 높이며 시장 성장을 뒷받침하고 있다.
공급 측면에서도 성장 기반이 강화되고 있다. Nykaa, Amazon India, Myntra, Tira 등 주요 전자상거래 플랫폼이 전국적인 유통망을 구축하면서 2·3선 도시 소비자들의 브랜드 접근성이 크게 향상됐다. Mordor Intelligence에 따르면 2024년 Nykaa의 프리미엄 뷰티 제품 판매의 55%가 비수도권에서 발생했다. 또한 인도 정부는 FMCG 및 소매유통 분야에 100% 외국인직접투자(FDI)를 허용하고 있어 글로벌 기업의 현지 진출이 활발하다. 여기에 인스타그램과 유튜브를 중심으로 성장한 뷰티 인플루언서 생태계가 디지털 마케팅과 제품 확산을 이끄는 핵심 채널로 자리 잡으며 시장 성장을 더욱 촉진하고 있다.
최근 동향
인도 뷰티 및 퍼스널케어 시장에서는 최근 프리미엄화(Premiumisation)가 가장 두드러진 트렌드로 자리 잡고 있다. 소비자들은 단순히 저렴한 제품보다 성분과 효능, 브랜드 경험을 중시하면서 프리미엄 스킨케어, 향수, 색조화장품에 대한 지출을 늘리고 있다. 동시에 미니 사이즈 제품을 출시해 프리미엄 브랜드를 부담 없이 경험할 수 있도록 하는 전략도 확산되고 있다. 대표적으로 샤넬(Chanel)은 2025년 Nykaa와 협력해 온라인과 Nykaa Luxe 매장을 통해 뷰티 및 향수 제품 판매를 시작했으며, 연말까지 판매 매장을 10개 이상으로 확대할 계획이다.
K-뷰티의 성장세도 눈에 띈다. K-팝과 K-드라마를 중심으로 한 한류 확산과 함께 한국 화장품에 대한 관심이 꾸준히 증가하고 있으며, 특히 Z세대와 알파세대를 중심으로 성분과 스킨케어 루틴을 꼼꼼히 비교하는 소비문화가 형성되고 있다. Laneige, Tonymoly, Kundal, Mixsoon 등 한국 브랜드들이 인도 시장 진출을 확대하고 있으며, Nykaa와 Tira 등 주요 플랫폼도 K-뷰티 전용 브랜드관과 기획상품을 선보이며 시장 확대를 지원하고 있다.
클린뷰티(Clean Beauty)와 천연·아유르베다(Ayurveda) 기반 제품에 대한 수요도 빠르게 증가하고 있다. 2024년 기준 인도 소비자의 48%가 천연·유기농 성분을 화장품 구매의 중요한 기준으로 고려하는 것으로 조사됐다. 이에 Patanjali, Himalaya, Biotique, Lotus Herbals 등 인도 토종 브랜드뿐 아니라 글로벌 브랜드들도 천연 원료와 기능성 성분을 결합한 제품을 적극 출시하고 있다. 특히 한국 화장품과 천연 성분을 결합한 제품들도 등장하며 새로운 시장을 형성하고 있다.
유통 구조도 빠르게 변화하고 있다. Mamaearth, Sugar Cosmetics, mCaffeine 등 D2C(Direct-to-Consumer) 브랜드들은 SNS 중심 마케팅과 빠른 신제품 출시를 앞세워 글로벌 브랜드들과 경쟁하고 있다. 여기에 Nykaa, Amazon India, Tira 등 온라인 플랫폼과 10~30분 내 배송하는 퀵커머스(Quick Commerce) 서비스가 확대되면서 소비자의 구매 편의성이 크게 향상되고 있다. 반면 오프라인에서는 Nykaa Luxe, Tira 등 프리미엄 체험형 매장이 늘어나며 온라인과 오프라인을 연계한 옴니채널 전략이 강화되고 있다.
디지털 기술을 활용한 뷰티테크(Beauty Tech)도 새로운 성장 분야로 주목받고 있다. Statista에 따르면 인도 뷰티테크 시장은 2024년 5억6000만 달러 규모에서 2031년 7억1000만 달러까지 성장할 것으로 전망된다. 주요 유통 플랫폼들은 AI 기반 피부 진단과 맞춤형 제품 추천 서비스를 도입하고 있으며, 개인별 피부 상태와 선호도에 맞춘 맞춤형 화장품 서비스도 확대되고 있다.
한편 스킨케어 시장에서는 한국 화장품의 영향을 받은 '스키니피케이션(Skinification)' 트렌드가 확산되고 있다. 토너, 에센스, 세럼, 선크림 등 여러 단계를 거치는 스킨케어 루틴이 보편화되면서 기능성 스킨케어 제품의 판매가 빠르게 증가하고 있다. 이에 Lakme, Ponds 등 현지 주요 브랜드들도 나이아신아마이드, 히알루론산 등 기능성 성분을 적용한 제품군을 확대하며 변화하는 소비자 수요에 대응하고 있다.
수입 동향 및 대한 수입규모
<인도 뷰티 및 퍼스널케어 제품 수입 동향>
(단위: US$ 천, %)
순위
수입 상대국
미국 달러(천 달러)
점유율
증감률
('25/'24)
2023
2024
2025
2025
세계
11,144
11,648
11,345
100.0
-2.6
1
미국
4,012
2,453
2,080
18.3
-15.2
2
대한민국
474
973
2,012
17.7
106.7
3
폴란드
1,258
2,235
1,652
14.6
-26.1
4
프랑스
345
648
1,022
9.0
57.8
5
이탈리아
906
778
1,004
8.8
28.9
6
아일랜드
0
1,868
954
8.4
-48.9
7
중국
409
810
575
5.1
-29.0
8
스위스
4
1
506
4.5
68750.8
9
말레이시아
2,140
509
464
4.1
-8.9
10
스페인
397
438
243
2.1
-44.4
[자료: Global Trade Atlas(’26.7.13. 조회 기준)]
경쟁 동향
<인도 뷰티 및 퍼스널케어 시장 관련 기업>
(단위: US$ 10억)
기업명
웹사이트
시가총액
주요 브랜드/사업 부문
힌두스탄 유니레버(Hindustan Unilever Ltd, HUL)
54.73
Lakme(화장품), Dove, Lux, Sunsilk, Ponds, Vaseline, TRESemme, Axe, Rexona
ITC Ltd
38.58
Fiama, Vivel, Engage, Savlon(퍼스널케어 부문)
마리코(Marico Ltd)
11.17
Parachute(헤어오일), Saffola, Livon, Set Wet, Beardo
고드레지 컨슈머 프로덕츠(Godrej Consumer Products Ltd, GCPL)
11.08
Godrej No.1, Cinthol, Expert, BBlunt, Godrej Professional
다부르 인디아(Dabur India Ltd)
7.88
Dabur Amla, Vatika(헤어케어), Fem, OxyLife, Gulabari(스킨케어)
콜게이트-팜올리브 인디아(Colgate-Palmolive (India) Ltd)
5.72
Colgate(구강관리), Palmolive
프록터 앤드 갬블 H&HC(Procter & Gamble H&HC Ltd)
3.11
Whisper, Vicks, Pantene(일부 제품), Gillette(일부 제품)
질레트 인디아(Gillette India Ltd)
2.71
Gillette(면도기·쉐이빙), Venus
에마미(Emami Ltd)
1.88
BoroPlus, Fair & Handsome, Navratna, Zandu Balm, Kesh King
[자료: 각 기업 홈페이지를 바탕으로 직접 작성]
유통구조
인도 뷰티 및 퍼스널케어(BPC) 시장은 오프라인 중심의 유통 구조를 유지하면서도 온라인 판매가 빠르게 확대되는 이원화된 구조를 보이고 있다. 2026년 기준 오프라인 유통이 전체 시장의 약 90%를 차지하고 있으며, 온라인 채널은 약 10% 수준이다. 다만 스마트폰 보급 확대와 전자상거래 시장 성장에 힘입어 온라인 비중은 지속적으로 증가하는 추세다.
온라인 유통은 Nykaa, Amazon India, Myntra, Flipkart, Tira 등이 시장을 주도하고 있다. 이들 플랫폼은 글로벌 브랜드의 공식 브랜드관과 현지 D2C(Direct-to-Consumer) 브랜드를 동시에 입점시켜 전국 소비자에게 제품을 공급하고 있다. 특히 Nykaa와 Tira는 프리미엄 화장품과 K-뷰티 브랜드 유통의 핵심 플랫폼으로 자리 잡고 있으며, 다양한 브랜드와 독점 판매 계약을 통해 차별화된 제품을 선보이고 있다.
최근에는 퀵커머스(Quick Commerce) 시장이 빠르게 성장하면서 유통 구조에도 변화가 나타나고 있다. Blinkit, Zepto, Swiggy Instamart 등 주요 플랫폼은 대도시를 중심으로 화장품과 퍼스널케어 제품을 10~30분 내 배송하는 서비스를 제공하고 있다. 즉시 배송에 대한 소비자 수요가 증가하면서 스킨케어, 색조화장품, 퍼스널케어 제품까지 퀵커머스 취급 품목이 확대되는 추세다.
글로벌 프리미엄 브랜드들은 자체 온라인몰보다 현지 플랫폼과의 협업을 선호하는 경향이 있다. 샤넬(Chanel), 라네즈(Laneige) 등은 Nykaa와 같은 현지 플랫폼을 통해 소비자 접점을 확대하고 있으며, 이를 통해 브랜드 인지도 제고와 전국 단위 판매망 구축을 동시에 추진하고 있다. 이러한 플랫폼 중심의 유통 전략은 해외 브랜드의 인도 시장 진출 시 가장 일반적으로 활용되는 방식으로 평가된다.
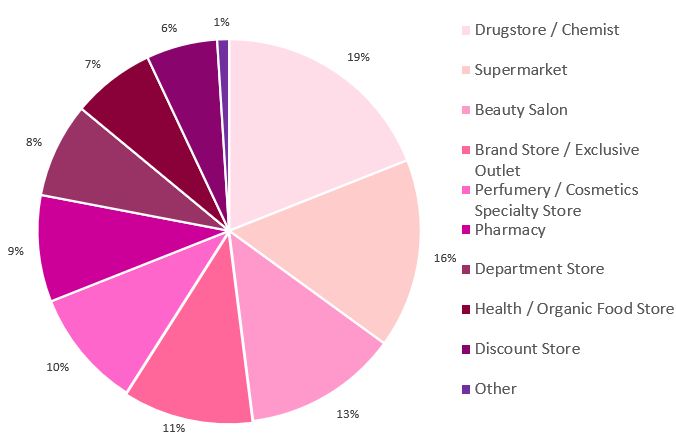
<2023년 기준 인도 내 소매 유통 채널 점유율>
(단위: %)
[자료: Statista Market Insight]
관세율 및 인증
인도의 일반 화장품 수입 시 기본관세(BCD) 20%, 사회복지부과금(SWS, BCD의 10%), 통합간접세(IGST) 18%가 부과돼 총 실효세율은 43.96% 수준이다. 반면 한-인도 CEPA 적용 대상 품목의 경우 기본관세가 0%로 감면돼 사회복지부과금도 사실상 부과되지 않으며, IGST 18%만 부담하면 된다. 따라서 원산지 기준을 충족해 CEPA 특혜관세를 활용할 경우 일반 수입 대비 약 25.96%p의 관세 절감 효과를 기대할 수 있다
<인도 HS Code 330790 관세 정보>
구분
한-인도 CEPA 미적용
한-인도 CEPA 적용
기본관세(Basic Customs Duty, BCD)
20%
0%
사회복지부과금
(Social Welfare Surcharge, SWS)
BCD의 10%
BCD의 10%(실질 0%)
통합간접세(IGST)
18%
18%
총 수입관세
43.96%
18.00%
[자료: KOTRA 뉴델리무역관 직접 작성]
HS Code 330790에 해당하는 화장품 및 퍼스널케어 제품을 인도로 수출하려면 인도 보건가족복지부 산하 중앙의약품표준관리기구(Central Drugs Standard Control Organisation, CDSCO)의 수입 화장품 등록 절차를 거쳐야 한다. 해외 제조업체가 직접 신청하거나 인도 내 공인 대리인 또는 수입업체가 CDSCO의 온라인 시스템을 통해 제품과 제조시설 정보를 제출하며, 심사를 통과하면 화장품 등록증이 발급된다. 하나의 HS 코드에 여러 종류의 제품이 포함될 수 있으므로 실제 등록 대상과 제출자료는 제품의 용도, 제형, 성분 및 제조시설을 기준으로 판단된다.
등록 신청 시에는 제조업 허가증 또는 제조국 내 자유판매증명서, 제품별 성분표, 제조공정 개요, 시험성적서, 라벨 견본, 제조업체의 위임장 등의 자료가 일반적으로 요구된다. 동일한 제조시설에서 생산되는 제품이라도 제품명, 제품군, 제형 또는 제조소가 달라지면 추가 등록이나 변경 승인이 필요할 수 있다. 특히 피부 치료, 미백, 탈모 방지 등 의약적 효능을 강조하는 제품은 일반 화장품이 아닌 의약품 또는 별도 규제 대상에 해당할 가능성이 있어 제품 홍보 문구까지 사전에 검토해야 한다.
수입 제품은 인도의 「Cosmetics Rules, 2020」에 따른 표시기준도 준수해야 한다. 포장에는 제품명, 제조업체와 인도 내 수입업체의 명칭 및 주소, 제조번호, 사용기한, 순중량 또는 용량, 성분, 사용상 주의사항 및 CDSCO 등록번호 등을 표시해야 한다. 일부 항목은 통관 전에 인도 내 보세창고에서 스티커 형태로 보완할 수 있으나, 제품 자체의 필수 정보와 소비자 안전 관련 문구는 사전에 준비하는 것이 바람직하다. 또한 제품군에 따라 인도표준국(Bureau of Indian Standards, BIS)이 정한 화장품 품질·안전 규격과 금지·제한 성분 기준이 적용될 수 있으므로, 수출 전 제품별 해당 규격과 시험 요건을 확인해야 한다.
시사점
인도는 세계 4위 규모의 뷰티 및 퍼스널케어 시장이자 상위 5개 시장 가운데 가장 높은 성장률을 기록하고 있는 유망 시장이다. 2031년 시장 규모가 392억6000만 달러에 이를 것으로 전망되는 가운데, 젊은 인구 증가와 중산층 확대, 가처분소득 증가, 전자상거래 시장 성장 등이 향후 시장 확대를 지속적으로 견인할 것으로 예상된다. 특히 Z세대와 밀레니얼 세대를 중심으로 글로벌 브랜드에 대한 관심이 높아지고 있으며, 성분과 효능을 꼼꼼히 비교하는 소비 문화가 확산되면서 품질 경쟁력을 갖춘 해외 브랜드의 진출 기회도 확대되고 있다.
최근 인도에서는 K-팝과 K-드라마를 중심으로 한 한류의 영향력이 확대되면서 한국 화장품에 대한 관심도 꾸준히 증가하고 있다. 스킨케어 중심의 K-뷰티는 물론 기능성 화장품과 클린뷰티 제품에 대한 선호도도 높아지고 있어 한국 기업이 강점을 보유한 분야와 시장 수요가 상당 부분 일치한다. 또한 인도 소비자는 제품 구매 시 가격뿐 아니라 품질과 브랜드를 중요하게 고려하는 경향이 강해 기술력과 브랜드 이미지를 갖춘 한국 기업에는 긍정적인 시장 환경이 조성되고 있다.
시장 진출 전략으로는 Nykaa, Tira 등 현지 주요 뷰티 플랫폼을 활용한 온라인 중심 진출이 효과적인 것으로 평가된다. 초기 투자 부담을 줄이면서 시장 반응을 확인할 수 있고, 현지 인플루언서 마케팅과 K-컬처를 연계한 디지털 홍보를 병행하면 브랜드 인지도 제고에도 도움이 된다. 동시에 인도의 고온다습한 기후와 자외선 환경, 피부 특성을 고려한 제형 개선과 고SPF 제품, 미백·색소침착 개선 기능성 제품 등 현지 맞춤형 제품 개발도 시장 경쟁력을 높이는 중요한 요소가 될 것으로 보인다.
아울러 한-인도 CEPA를 활용하면 기본관세가 면제돼 일반 수입 대비 관세 부담을 크게 줄일 수 있어 유럽 및 미국 경쟁사보다 가격 경쟁력을 확보할 수 있다는 장점이 있다. 다만 인도 시장 진출을 위해서는 CDSCO 화장품 수입허가 취득, 표시기준 준수, 품목별 BIS 규격 적용 여부 확인 등 관련 규제를 사전에 충분히 검토해야 한다. 현지 수입업체 또는 전문 규제 컨설팅 기관과 협력해 제품 등록과 인증 절차를 미리 준비한다면 시장 진입 기간을 단축하고 안정적인 사업 확대가 가능할 것으로 전망된다.
자료: Statista, McKinsey & Company, Fortune India, IMARC Group, Mordor Intelligence, World Population Review, 현지 언론 보도 및 KOTRA 뉴델리무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (인도 뷰티 및 퍼스널 케어 제품 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
인도 비알코올 음료 시장 동향
인도 2026-07-15
-
2
엔지니어드 스톤 금지 이후 재편되는 호주 상판 시장
호주 2026-07-08
-
3
일본 방범방재종합전 2026 참관기
일본 2026-05-04
-
4
인도 잉크시장 동향
인도 2026-06-08
-
5
2026 푸드 타이베이 메가쇼 참관기
대만 2026-07-11
-
6
중국 스마트 워치 시장 동향
중국 2026-06-12
- 이전글
- 다음글