













-
미국 가정용 냉장고 시장동향
- 상품DB
- 미국
- 뉴욕무역관 정진수
- 2026-06-30
- 출처 : KOTRA
-
고관세·리쇼어링 압박, 냉장고 공급망 지도 변화
AI 프리미엄과 도심형 소형화, 미국 가정용 냉장고 시장의 뚜렷한 양극화
상품명 및 HS코드
가정용 냉장고 부품의 HS Code는 8418.99로, ‘냉장고ㆍ냉동고와 그 밖의 냉장기구나 냉동기구, 히트펌프의 기타 부품’에 해당한다.
시장규모 및 동향
미국 시장조사기관 마켓데이터포케스트(Market Data Forecast)에 따르면, 지난해 미국 가정용 냉장고 시장 규모는 191억 달러를 기록했다. 해당 시장은 향후 꾸준한 성장세를 유지하며 올해부터 연평균 5.9%씩 성장, 오는 2034년에는 319억 달러 규모에 이를 것으로 전망된다. 이 같은 시장의 질적 성장을 견인하는 핵심 축으로는 단연 스마트 가전이 꼽힌다. 사물인터넷(IoT) 연결성은 물론, 인공지능(AI) 기반의 식재료 관리 기능과 맞춤형 에너지 분석 시스템을 탑재한 프리미엄 스마트 냉장고 도입이 눈에 띄게 늘고 있다는 분석이다.
소비 양극화와 가구 구조 변화에 따른 제품 라인업의 세분화 현상도 뚜렷하다. 단독주택 중심의 교외 지역에서는 양문형 및 15큐빅피트(약 425리터) 이상의 대용량 모델과 대형 주택·럭셔리 리모델링 수요를 겨냥한 초고가 스마트 빌트인 제품군이 시장을 주도하고 있다. 이와 대조적으로 도심 지역에서는 마이크로 유닛(초소형 주거 공간) 개발과 1인 가구 확대로 인해 15큐빅피트 미만의 소형 냉장고군 역시 가파른 성장세를 나타내고 있다.
수입 동향
2025년 미국의 가정용 냉장고 부품(HS Code 8418.99) 수입액은 12억1100만 달러로 전년 대비 2.9% 감소했다. 멕시코가 5억9800만 달러(점유율 49.4%)의 압도적인 규모로 1위를 차지했다. 이는 미국 내 유통 중인 주요 냉장고 브랜드들의 제조 공장이 멕시코에 위치하기 때문인 것으로 나타났다. 중국이 1억6300만 달러(점유율 13.5%)로 멕시코의 뒤를 이었다. 이어 캐나다와 베트남이 각각 3위와 4위에 이름을 올렸다. 한국은 수입액 3300만 달러, 점유율 2.7%로 5위에 머물렀다. 이 같은 전반적인 수입량 감소는 미 행정부의 고관세 압박 정책과 리쇼어링 정책에 대응해 글로벌 가전 브랜드들이 미국 현지 제조 및 생산 인프라를 대폭 확대한 데 따른 결과로 분석된다.
<미국의 최근 3년간 가정용 냉장고(HS Code 8418.99) 수입 동향>
(단위: US$ 백만, %)
순위
국가
금액
점유율
24vs'25
2023
2024
2025
2023
2024
2025
전체
1,264
1,248
1,211
100.0
100.0
100.0
-2.9
1
멕시코
540
532
598
42.8
42.6
49.4
12.5
2
중국
204
197
163
16.1
15.8
13.5
-16.9
3
캐나다
189
178
138
14.9
14.3
11.4
-22.2
4
베트남
12
29
36
0.9
2.3
3.0
23.3
5
대한민국
68
44
33
5.3
3.5
2.7
-25.5
6
일본
31
47
27
2.4
3.7
2.2
-42.3
7
이탈리아
33
27
23
2.6
2.2
1.9
-15.5
8
인도
15
17
20
1.2
1.4
1.6
14.2
9
태국
18
16
19
1.4
1.3
1.6
20.1
10
대만
22
21
17
1.7
1.7
1.4
-16.0
[자료: Global Trade Atlas(2026.6.11 기준)]
경쟁 동향
미국 가정용 냉장고 시장의 주요 생산 기업으로는 LG전자(LG Electronics), 삼성전자(Samsung Electronics), 프리지데어(Frigidaire), 월풀(Whirlpool), GE(GE Appliances) 등이 꼽힌다. 미국 시장조사업체 오픈브랜드(Open Brand)에 따르면, LG전자는 2025년 미국 냉장고 시장에서 점유율 1위 자리를 공고히 했다. LG전자는 지난해 1월부터 11월까지 주요 소매업체 기준 판매량 19%, 매출액 22%의 점유율을 기록하며 시장 선두 주자로서의 입지를 굳혔다.
특히 인스타뷰(InstaView™), 크래프트 아이스(Craft Ice™) 등 소비자 친화적인 혁신 기술력을 앞세워 시장 트렌드를 주도하고 있다는 평가다. 삼성전자는 매출액 기준 점유율 19%로 2위를 기록한 반면, 판매량 기준으로는 14.5%를 차지하며 3위에 올랐다. 이와 대조적으로 프리지데어는 판매량 기준 18%를 점유하며 2위를 기록했다. 오픈브랜드는 삼성전자가 프리미엄 시장에서의 입지를 견고히 다진 반면, 프리지데어는 중저가 라인업의 가성비 전략을 앞세워 실속을 챙긴 것으로 분석했다.
<2025년 1~11월 미국 냉장고 시장 동향>
(단위: %)
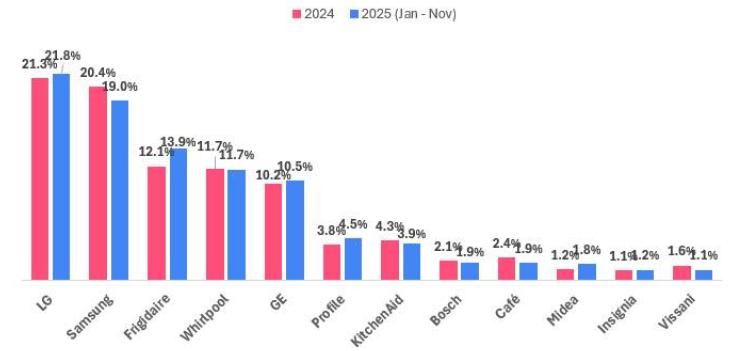
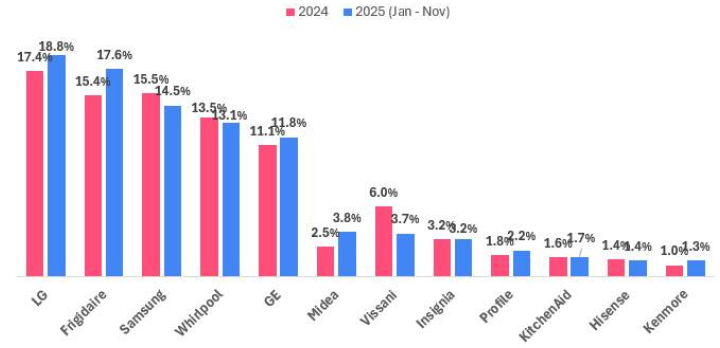
주: (위)판매액 기준, (아래)판매량 기준
[자료: Open Brand]
유통 구조
가정용 냉장고의 유통 구조는 1·2차 공급업체와 제조 공정, 그리고 1·2차 바이어로 구분된다. 1차 공급업체는 냉장고의 핵심 원재료인 철·알루미늄·플라스틱·냉매·전장부품 등을 공급하며, 2차 공급업체는 냉각·컴프레서 등 핵심 모듈 부품을 조달한다. 냉장고 제조업체는 이들 공급업체로부터 확보한 원자재와 부품을 성형·조립해 완제품화한 뒤 1·2차 바이어에게 공급하는 구조다. 특히 미국 시장에 유통 중인 주요 가전 브랜드는 USMCA 체제의 관세 혜택을 활용하기 위해 멕시코 현지 생산 공장을 적극적으로 가동하고 있다.
최종 소비자로 이어지는 1차 바이어는 미국의 대형 가전 유통사로 홈디포(Home Depot), 로우스(Lowe’s), 베스트바이(Best Buy), 코스트코(Costco) 등이 대표적이다. 최근에는 제조업체의 공식 자사몰(D2C)이나 아마존 등 온라인 이커머스를 통한 판매 채널도 가속화되는 추세다. 반면 2차 바이어는 유통사로부터 완제품을 대량 구매하는 대형 건설·건축업자나 지역별 소규모 독립 가전 딜러 등으로 구성된다.
관세율, 규제 및 인증
가정용 냉장고 부품(HS Code 8418.99)의 일반 관세율은 0%이다. 그러나 6월 17일 현재 트럼프 행정부는 무역법(Trade Act of 1974) 제122조를 근거로 전 세계 수입품에 대해 10%의 글로벌 보편 관세(수입부과금)를 부과하고 있다. 이는 2026년 7월 말까지 부과될 예정이며, 이후 계획에 대해서는 발표된 바가 없다.
미국 시장에서 가정용 냉장고에 대한 법적 필수 인증은 없으나, 반드시 안전 규정을 준수하고 에너지 효율 기준을 충족해야 한다. 소비자 안전은 미국 소비자 제품 안전위원회(U.S. Consumer Product Safety Commission, CPSC)의 규제를 받는다. 상세 내용은 냉장고 안전법 법률 원문(링크)와 연방규정집(링크)에서 확인할 수 있다. 에너지 효율 기준은 미국 에너지부(DOE)의 규제를 따르며, 최대 연간 소비전력(kWh/year)에 대한 상한 규제이다. 상세 내용은 에너지부 홈페이지(링크)에서 찾아볼 수 있다.
규제와는 별도로 주요 대형 유통사들이 제품 안전성과 에너지 효율이 높음을 입증하는 인증을 거래 조건으로 요구하고 있다. 이에 따라 대다수 가전 기업은 글로벌 안전 규격 인증 기관인 UL(Underwriters Laboratories) 인증을 통해 제품 안전성을 입증하고 있으며, ETL Listed(Intertek) 인증 역시 널리 통용되고 있다. 또한 미국 가정용 냉장고 시장은 소비전력 기준이 엄격하고 소비자들의 고효율 제품 선호도가 높아 관련 라벨과 인증 확보가 중요하다. 대표적인 연방 인증인 ‘에너지 스타(ENERGY STAR®)’는 미국 환경청(EPA)과 미국 에너지부(DOE)가 공동 운영하는 프로그램으로, 연방 최저 기준보다 10% 이상 에너지 효율이 높은 제품에 부여된다.
시사점
오픈브랜드는 보고서를 통해 "미국의 추가 관세 인상 조치에도 불구하고 주요 가전 기업들이 공격적인 프로모션을 전개하며 매출 성장을 견인했다"며, "이러한 기조는 2026년에도 지속될 것"이라고 전망했다. 특히 유통업계의 최대 대목인 독립기념일과 블랙프라이데이 시즌의 프로모션 성과가 전체 연간 실적을 좌우한 것으로 분석됐다. 보고서는 지속적인 인플레이션 상방 압력으로 인해 가처분소득이 축소된 미국 소비자들이 가성비를 추구함에 따라, 대규모 할인 시즌까지 구매를 미루는 대기 수요가 심화될 것으로 내다봤다.
브랜드 간 주도권 경쟁도 한층 치열해지는 양상이다. 미 가전 브랜드 키친에이드(KitchenAid) 등 현지 주요 브랜드들이 지난해부터 라인업을 대대적으로 리뉴얼하며 시장 수성에 나섰다. 이에 맞서 삼성전자와 LG전자 등 국내 가전업계는 인공지능(AI)을 탑재한 스마트 가전과 독자적인 크래프트 아이스 제조 기술력 등 초격차 프리미엄 제품을 대거 투입하며 현지 시장의 변화를 주도하고 있다.
향후 미국 시장 진출을 확대하려는 우리 기업들은 현지 통상 환경 변화에 각별히 유의해야 할 것으로 보인다. 미 행정부가 강력하게 추진 중인 제조업 리쇼어링 정책과 고관세 기조는 글로벌 공급망을 자극해 해상 및 내륙 물류 비용의 급격한 상승을 초래할 수 있는 핵심 변수다. 관세 장벽과 물류비 가중이 국내 기업들의 수익성에 영향을 줄 수 있는 만큼, 공급망을 다변화하고 미국 현지 생산 인프라를 최적화하는 등 리스크 관리가 선행된 진출 전략이 필수적이다.
자료: Fortune Business Insights, Open Brand, IBIS World, KOTRA 뉴욕무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (미국 가정용 냉장고 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
미국 전선 및 케이블 시장동향
미국 2026-06-30
-
2
미국 탄산음료 시장동향
미국 2026-06-30
-
3
더 까다롭지만 더 빠르게, 호주 환경 인허가법 전면 개정
호주 2026-06-30
-
4
미국 입욕제 시장동향
미국 2026-06-30
-
5
중국 절연 게이트 바이폴라 트랜지스터(IGBT) 시장 동향
중국 2026-06-30
-
6
미국 교육환경의 변화와 디지털 학습 활용 방식 재편
미국 2026-06-30
- 이전글
- 다음글