













-
중국 절연 게이트 바이폴라 트랜지스터(IGBT) 시장 동향
- 상품DB
- 중국
- 상하이무역관
- 2026-06-30
- 출처 : KOTRA
-
철도 교통 등 수요 확대에 힘입어 2030년 중국 IGBT 시장은 423억3000만 위안 규모로 성장할 전망
신에너지차는 IGBT 최대 다운스트림 응용 시장으로, 중국 IGBT 시장에서 60% 점유율을 차지
상품명 및 HS Code
절연 게이트 바이폴라 트랜지스터(Insulated Gate Bipolar Transistor, IGBT)는 전력전자 분야의 'CPU'로서, IGBT의 기술 발전과 시장 확장은 신에너지차, 신재생 에너지 등 전략적 신흥 산업의 발전과 밀접하게 연관되어 있다. 중국 내 제조업체는 정책 지원과 기술 돌파에 힘입어 국산화 대체를 가속화하고 있지만, 첨단 기술의 돌파와 산업 사슬의 협력을 위해 여전히 지속적인 투자가 필요하다. 실리콘 카바이드(Silicon Carbide, SiC) 소재의 상용화가 본격화됨에 따라, IGBT와 SiC의 융합은 차세대 전력 반도체의 핵심 방향이 될 것이다.
<상품명 및 HS 코드>
상품명
HS CODE
절연 게이트 바이폴라 트랜지스터(IGBT)
8541.29
[자료: HS 코드망]
산업 가치사슬
중국 IGBT 산업의 업스트림은 반도체 소재 및 장비(실리콘 웨이퍼, 포토레지스트, 스퍼터링 타겟, 전자 기체, 패키징 재료, 리소그래피 기계, 식각기 등)를 취급하는 업체들로 구성된다. 미드스트림은 IGBT 칩의 설계, 제조, 패키징 및 테스트 과정이며, IGBT는 제품의 패키징 형태에 따라 단일 IGBT, IGBT 모듈, 지능형 파워 모듈(IPM)로 구분된다. 다운스트림은 IGBT를 실제로 활용하는 산업군으로 구성된다. 주요 응용 분야로는 △신에너지차 △소비자 전자 △태양광 발전 △산업 제어 △스마트 그리드 △철도 교통 등 다양한 영역이 포함된다.
<중국 IGBT 산업 가치사슬>
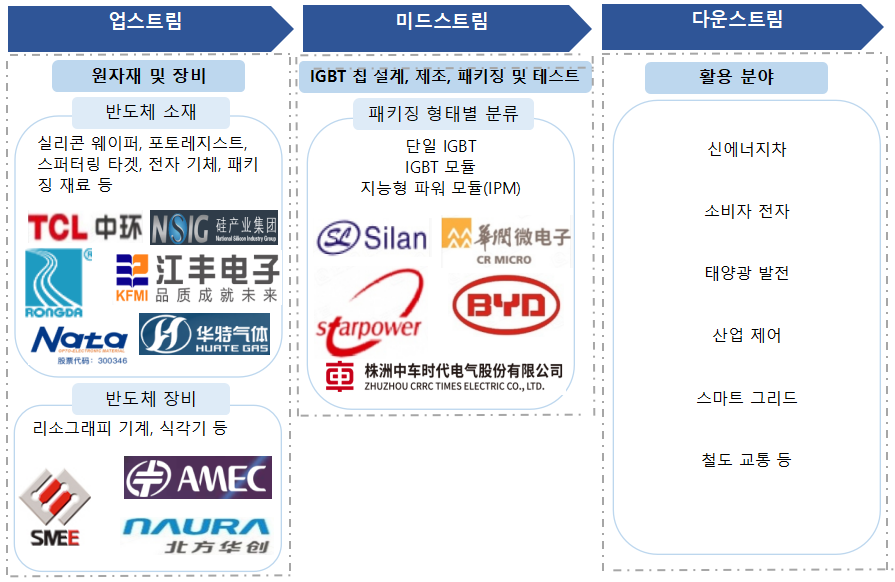
[자료: 첸잔산업연구원(前瞻产业研究院)]
시장 동향
IGBT는 현재 가장 빠르게 발전하고 있는 전력 반도체 소자 중 하나이다. QYResearch 자료에 따르면, 2024년 글로벌 IGBT 시장 규모는 95억 달러에 달했다. 신에너지차, 산업 제어 등 다운스트림 분야의 폭발적인 수요 증가에 힘입어, 2031년에는 146억8000만 달러까지 증가할 것으로 예상된다. 2025~2031년간 연평균 복합 성장률(CAGR)은 7.4%로 예상된다.
탄소 중립 및 탄소 피크 전략(이중 탄소 전략)과 인공지능(AI) 물결의 이중 구동하에 시장에서는 에너지 전환 효율 및 장비 지능화 수준에 대한 요구가 지속적으로 높아지고 있으며, 이는 다양한 전력 반도체 소자에 대한 수요의 고속 성장을 더욱 견인하고 있다. IGBT 등 전력 반도체 소자는 국민 경제 발전에 있어 없어서는 안 될 전자 부품으로 자리 잡았다.
중상산업연구원 자료에 따르면, 2024년 중국 IGBT 시장 규모는 223억3000만 위안에 달했으며, 2025년에는 전년 대비 9.7% 증가한 244억9000만 위안에 이를 것으로 나타났다.
또한 IGBT는 철도 교통 분야에서도 중요한 역할을 수행하며, 고속철도, 지하철 견인 시스템 등 다양한 분야에 널리 활용되고 있다. 철도 교통 건설이 지속적으로 추진됨에 따라 IGBT의 시장 수요는 더욱 확대될 전망이다. 2030년 중국 IGBT 시장 규모는 423억3000만 위안에 도달할 것으로 예상된다.
<2020~2025년 중국 IGBT 시장 규모>
(단위: CNY 억)
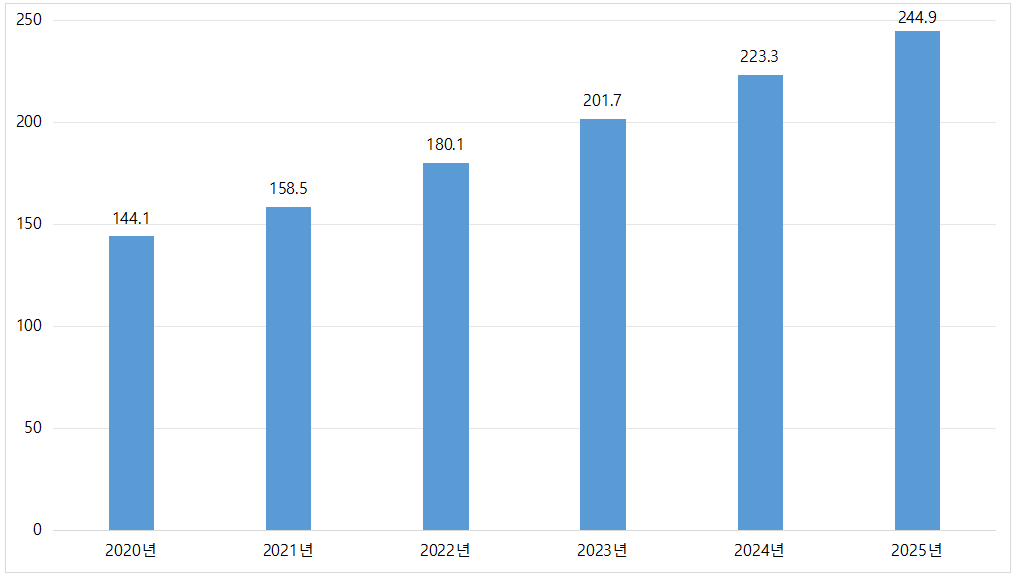
[자료: 중상산업연구원(中商产业研究院)]
IGBT는 전력전자 업계의 "CPU"로 불리며, 철도 교통 분야에서는 이미 기술 돌파를 이뤘다. 신에너지차 분야에서 IGBT는 전자 제어 시스템 및 직류(DC) 충전기의 핵심 소자이다. 중국 IGBT 생산량은 빠르게 증가하고 있다. 2024년 중국 IGBT 생산량은 3859만 개에 달했다. 2025년 생산량은 4000만 개를 초과할 것으로 예상된다.
<2020~2025년 중국 IGBT 생산량 변화>
(단위: 만 개)
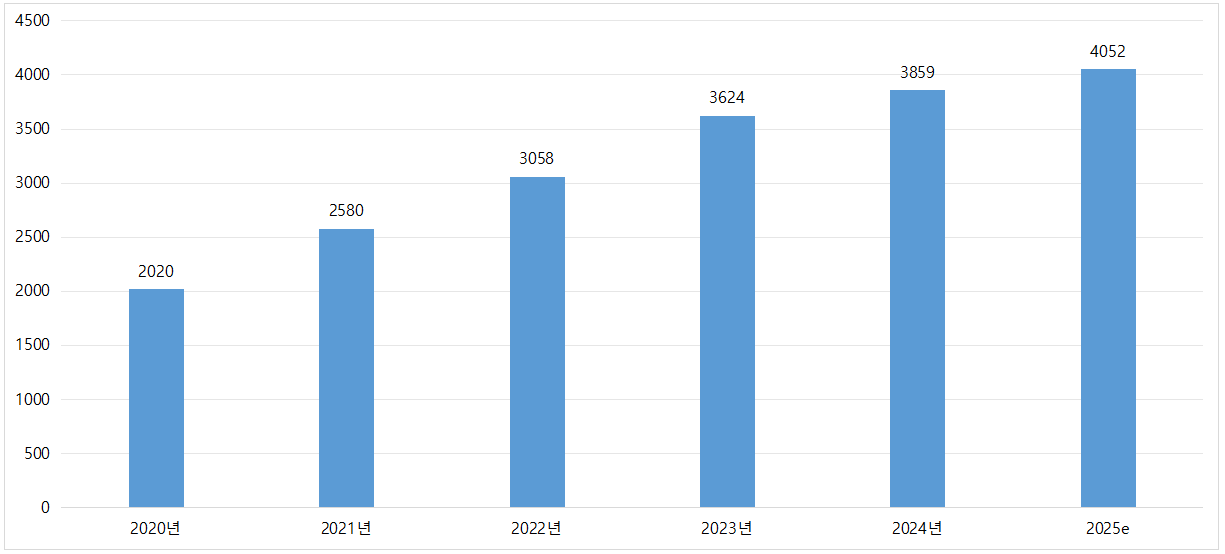
[자료: 중상산업연구원]
다운스트림 응용 분야별 비중을 살펴보면, 2026년 중국 IGBT 시장은 분야별로 신에너지차 60%, 산업 제어 18%, 인버터 백색가전 15%, 신에너지 발전 6%, 철도 교통 1%로 구성될 것으로 예상된다. 그중 산업 제어와 인버터 백색가전 시장은 규모가 크지만, 산업의 발전이 이미 성숙 단계에 접어들었기 때문에 향후 성장 여력은 상대적으로 제한적이다.
신에너지차는 IGBT의 최대 다운스트림 응용 시장이다. 신에너지차의 모터 구동 시스템에서 IGBT는 핵심 전력 소자로서, 배터리의 직류 전력을 교류 전력으로 변환하여 모터를 구동하거나 회생 제동 과정에서 모터에서 발생하는 교류 전력을 직류 전력으로 변환하여 배터리를 충전하는 역할을 한다.
<2026년 중국 IGBT 다운스트림 활용 시장 비중>
(단위: %)
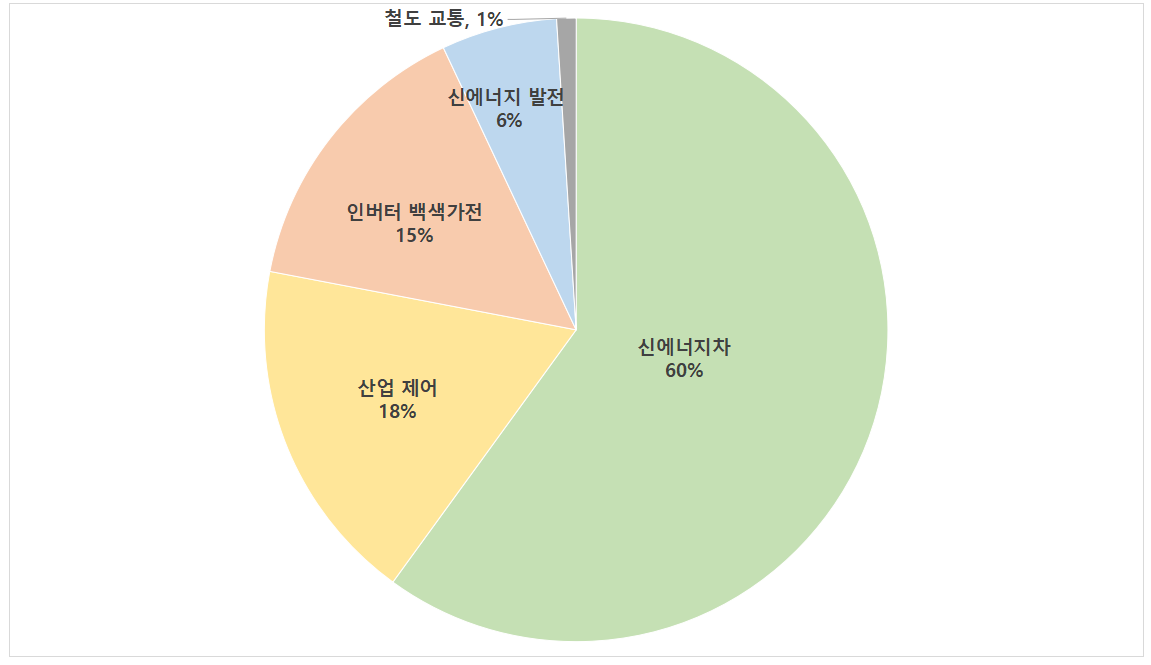
[자료: 아이방 반도체망(艾邦半导体网)]
수출입 동향
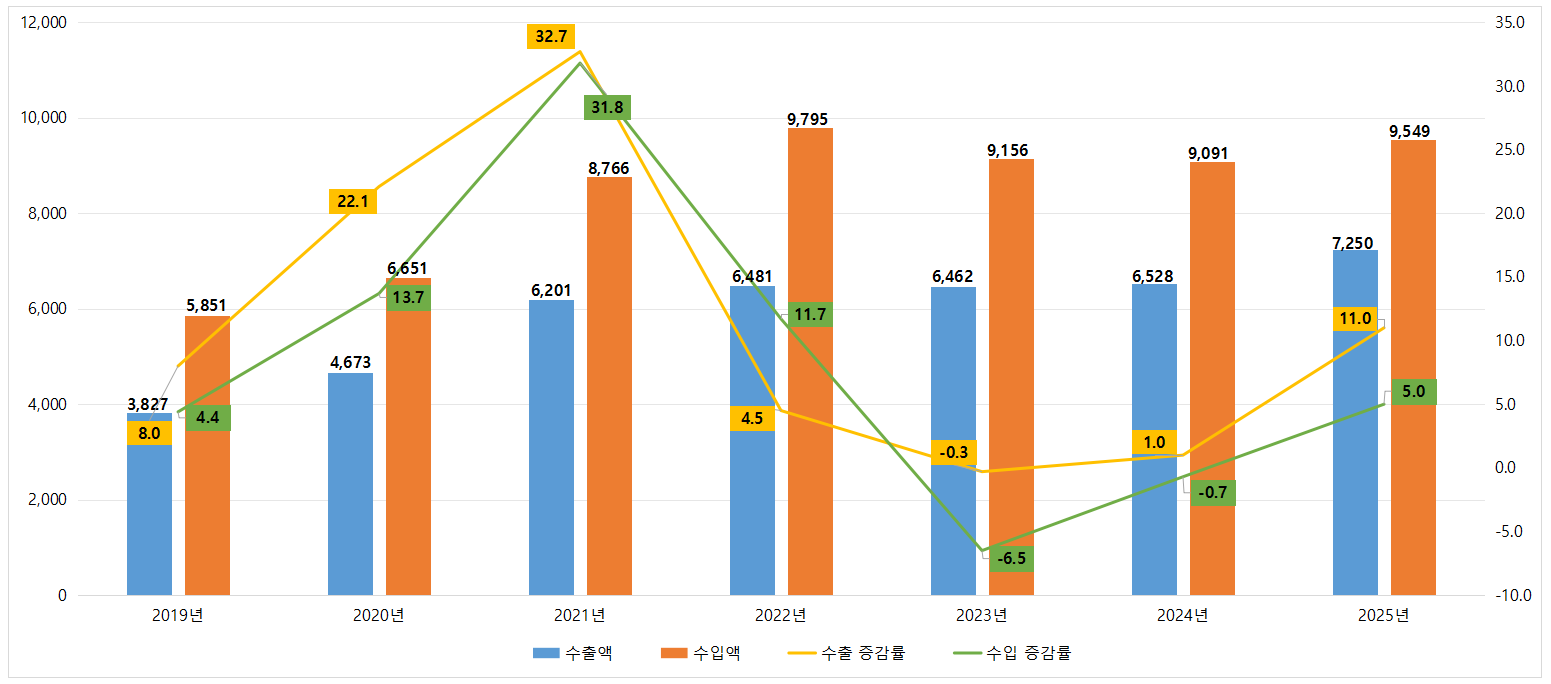
한국무역협회(KITA) 데이터에 따르면, 중국의 IGBT 수입액은 지속적으로 수출액을 상회하며 대규모 무역 적자를 보여왔다.
2019년부터 2025년까지 중국의 IGBT 수출액은 38억2700만 달러에서 72억5000만 달러로 약 2배 증가했지만, 수입액도 58억5100만 달러에서 95억4900만 달러로 증가해 높은 수준을 유지하고 있다. 특히 2021년에는 수출입 모두 고성장을 기록했으나, 이후 시장 변동으로 성장세가 다소 둔화됐다.
한편, 2023년 수출액은 소폭 감소했으나(-0.3%) 2024년에는 반등하여 전년 대비 1.0% 증가했으며, 2025년에는 11.0%의 높은 성장률을 기록하여 수입 증감률(5.0%)을 크게 상회했다. 이는 중국 IGBT 산업의 국산화 대체가 점차 가속화되고 있음을 보여주는 지표로 평가된다.
<2019~2025년 중국 IGBT 수출입액 및 증감률 추이>
(단위: US$ 백만, %)
*주: HS CODE 8541.29기준
[자료: 한국무역협회]
중국의 IGBT 주요 수입 국가 및 지역은 말레이시아, 필리핀, 일본 순이다. 그중 對한 수입액은 최근 2년 연속 감소했는데, 2024년에는 전년 대비 12.5% 감소, 2025년에는 전년 대비 3.6% 감소한 3억1900만 달러로 집계됐다.
<2023~2025년 중국 IGBT 주요 수입국/지역>
(단위: US$ 백만, %)
순위
국가/지역
수입액
증감률
(25/24)
2025년
비중
2023년
2024년
2025년
전 세계
9,156
9,091
9,549
5.0
-
1
말레이시아
1,346
1,469
1,674
14.0
17.5
2
필리핀
624
633
759
19.9
7.9
3
일본
458
439
591
34.8
6.2
4
대만
426
442
435
-1.5
4.6
5
싱가포르
269
224
346
54.7
3.6
6
독일
252
233
336
44.1
3.5
7
한국
379
331
319
-3.6
3.3
8
이탈리아
163
186
220
17.8
2.3
9
오스트리아
135
133
191
43.5
2.0
10
태국
159
150
162
7.9
1.7
*주: 상기 순위는 2025년 수입액 기준
[자료: 한국무역협회]
경쟁 동향
전 세계 IGBT 시장은 Infineon(독일), Mitsubishi Electric(일본), Fuji Electric(일본), ON Semiconductor(미국), Semikron Danfoss(유럽) 등 국제 거대 기업이 주도하고 있으며, 그중 Infineon은 약 30%의 글로벌 시장 점유율로 업계 1위를 유지하고 있다.
중국 IGBT 업계의 주요 기업은 주로 저장성(浙江), 장쑤성(江苏), 지린성(吉林), 충칭(重庆), 후베이성(湖北) 등 지역에 집중돼 있다. China Resources Microelectronics Holdings Limited(华润微电子控股有限公司), Hangzhou Silan Microelectronics(杭州士兰微电子股份有限公司), Star Semiconductor(斯达半导体股份有限公司), BYD Semiconductor Company Limited(比亚迪半导体股份有限公司) 등 기업은 강력한 기술 연구개발 실력과 시장 확장 능력을 바탕으로 중국 IGBT 업계의 선두 주자로 자리 잡았다. 이들 기업은 국내 시장에서 선도적 위치를 점유하고 있을 뿐만 아니라, 국제 시장 진출을 적극적으로 확장하며 IGBT 제품을 신에너지차, 철도 교통, 스마트 그리드 등 핵심 분야에 대규모로 적용하는 것을 추진하고 있다. 동시에 국내 기업은 연구개발 투자와 기술 혁신을 지속적으로 확대하며 중국 IGBT 산업의 고품질 발전에 새로운 동력을 지속적으로 공급하고 있다.
<중국 주요 IGBT 기업 현황>
기업명
설립 시기
2025년
총 영업이익
(백만 위안)
홈페이지
주요 소개
China Resources Microelectronics Holdings Limited
(华润微电子控股有限公司)
2017
-
www.crmicro.com
- 회사는 칩 설계, 마스크 제조, 웨이퍼 제조, 패키징 및 테스트 등 전 산업 사슬의 일체화 운영 능력을 갖춘 IDM 반도체 기업임.
- 회사의 주요 영업 업무는 제품과 솔루션, 제조와 서비스 두 가지 큰 업무 분야로 구분됨. 회사는 제품 설계의 자주성과 제조 공정의 통제 가능성을 확보하고 있으며, 개별 소자 및 집적회로 분야에서 이미 우수한 제품 기술과 제조 공정 역량을 갖추고 있음. 이로 인해 선진적인 특색 공정과 시리즈화된 제품 라인을 구축
Hangzhou Silan Microelectronics Co., Ltd.
(杭州士兰微电子股份有限公司)
1997
13,052
www.silan.com.cn
- 집적회로 칩 설계 및 반도체 마이크로전자 관련 제품 생산을 전문으로 하는 첨단 기술 기업임.
- 회사의 기술과 제품은 소비 제품의 다양한 분야를 포괄하며, 녹색 전원 칩 기술, MEMS 센서 기술, LED 조명 및 디스플레이 기술 등 여러 기술 분야에서 국내 선도적 위치를 유지
Star Semiconductor Co., Ltd.
(斯达半导体股份有限公司)
2005
4,012
www.powersemi.com
- IGBT를 중심으로 한 반도체 칩 및 모듈의 설계 및 연구개발, 생산 및 판매 서비스를 전문으로 하는 기업임.
- 회사 제품은 칩과 모듈 두 대분야로 구분되며, 주로 IGBT, SiC MOSFET, GaN HEMT 등 전력 반도체 소자와 자동차용 및 산업용 MCU 등을 포함
BYD Semiconductor Company Limited
(比亚迪半导体股份有限公司)
2004
-
www.bydmicro.com
- 고효율·지능형·통합형 신규 반도체 기업으로, 주로 전력 반도체, 스마트 제어 IC, 스마트 센서, 광전 반도체, 제조 및 서비스에 종사하며, 광, 전기, 자기 등 신호에 대한 감지, 처리 및 제어를 포괄
- 회사는 차량용 반도체를 핵심으로 하며, 제품은 이미 신에너지차의 핵심 응용 분야를 기본적으로 포괄하고 있으며, 동시에 산업, 가전제품, 신에너지, 소비자 전자 등 다양한 응용 분야에서도 널리 활용
[자료: Wind, 중상산업연구원]
유통구조
중국 IGBT 유통 채널은 크게 두 가지 유형으로 나뉜다. 하나는 원메이커 직공급 방식의 전문 대리점과 공인 유통업체이고, 다른 하나는 공개 시장에서 활발히 활동하는 독립 유통업체 및 온라인 B2B 플랫폼이다.
현재 업계의 유통 시장 구도는 공인 대리점 중심, 현물 유통 보조, 온라인 플랫폼 보완의 특징을 보이고 있다. 국산화 대체 과정이 지속적으로 가속화됨에 따라, 국산 브랜드 IGBT의 대리 채널 규모도 빠르게 확장되고 있다.
관세율 및 인증
HS CODE '8541.29' 기준의 수입 관세율 및 인증 여부는 아래와 같다.
<IGBT 중국 수입 관세율 및 인증 필요 사항>
HS CODE
한중FTA
RCEP
최혜국 세율(MFN)
일반 세율
인증
8541.29
0%
0%
0%
30%
있음
[자료: 중국세관총서(中国海关总署)]
중국 시장에서 IGBT는 통일된 판매 허가증이 없으며, 시장 유통을 위한 별도의 행정 심사가 필요하지 않다. 그러나 기본적인 유통에는 법정 최저 준수 기준이 존재하며, 중국 RoHS 규제 요건을 반드시 준수해야 한다. 규정에 따라 유해 물질 표시 및 환경 보호 사용 기한 표기를 진행해야 한다. 동시에 기초적인 품질 적합 증빙으로 출고 검사 보고서를 구비해야 한다.
분야별 진입 요건은 다음과 같다.
산업용: 국가 강제 인증은 없다. 다만, 정식 완제품 제조업체의 공급망에 진입할 경우, 업계 통행 관례에 따라 제품이 국가 GB/T 또는 국제 IEC 관련 표준을 충족해야 하며 CQC 자발적 인증, CE, UL 인증을 보유한다. 대형 선도 고객은 일반적으로 제3자 형식시험 보고서 추가 제출을 요구한다.
차량용: 완전한 차량 규격 인증 체계를 갖추어야 한다. 기업은 IATF 16949 품질 경영 시스템 인증을 취득해야 하며, IGBT 소자는 AEC-Q101 신뢰성 인증을 통과해야 하며, 전력 모듈은 AQG 324 업계 표준을 충족해야 한다. 또한 자동차 기업의 PPAP 인증 심사를 완료해야 한다.
철도 교통, 풍력 발전, 전력망 등 특수 분야: 해당 분야의 전문 국가 표준 및 IEC 표준을 엄격히 준수해야 하며, 국가 전력망, 중차(中车, CRRC), 삼협(三峡, CTG) 등 발주처가 지정하는 형식시험 및 전문 신뢰성 검사를 통과해야 한다. 심사를 통과한 후에야 적격 공급업체 명단에 등록되어 합법적인 공급을 실현할 수 있다.
시사점
신에너지차, 스마트 그리드, 산업 자동화가 핵심 성장 엔진이 됐다. 2025년 신에너지차 판매량은 1600만 대를 초과했으며, 차량당 IGBT 가치는 약 1700위안에 달해 차량용 모듈 수요가 급증하고 있다. 태양광 분야에서는 GW당 IGBT 가치가 2100만 위안에 이르며, 2025년에는 시장 규모가 200억 위안을 돌파했다. 또한, 5G 기지국, 데이터 센터 전원 등 고주파 응용 분야에서는 GaN-IGBT 하이브리드 모듈의 수요를 촉진하며, 산업 제어 분야는 스마트 제조 업그레이드(예: 로봇, 서보 시스템)에 힘입어 연평균 15% 이상의 성장률을 유지하고 있다.
오랫동안 중국 IGBT 시장은 주로 해외 기업이 장악해 왔다. 그러나 최근 몇 년간 중국 정책의 지원과 국내 기업의 기술 수준 향상에 힘입어 IGBT 국산화가 가속화되고 있다. BYD 등 중국 국내 기업은 IGBT 분야에서 지속적인 돌파구를 마련하며 시장 점유율이 해마다 높아지고 있으며, 국산화율도 지속적으로 상승하고 있다. 향후 국가 정책의 지속적인 지원과 국내 기업의 끊임없는 기술 혁신을 바탕으로, 국산 IGBT는 더 많은 분야에서 수입 대체를 실현하고, 점차 고급 시장으로 침투하여 국내는 물론 글로벌 시장에서의 점유율을 더욱 제고하며 중국 IGBT 산업의 지속적인 발전을 견인할 것이다.
자료: HS 코드망, 첸잔산업연구원(前瞻产业研究院), 중상산업연구원(中商产业研究), 아이방 반도체망(艾邦半导体网), 한국무역협회(KITA), Wind, 중국세관총서(中国海关总署) 등 자료 KOTRA 상하이 무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 절연 게이트 바이폴라 트랜지스터(IGBT) 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국 외자유치, 양적 성장에서 질적 고도화로 전환
중국 2026-06-30
-
2
미국 전선 및 케이블 시장동향
미국 2026-06-30
-
3
중국의 자동차용 레이저 레이더 산업 동향
중국 2026-06-29
-
4
중국 TV·모니터용 디스플레이 모듈 시장동향
중국 2026-06-29
-
5
더 까다롭지만 더 빠르게, 호주 환경 인허가법 전면 개정
호주 2026-06-30
-
6
AI 시대, 美 캘리포니아를 압박하는 데이터센터 인프라 과제
미국 2026-06-29
- 이전글
- 다음글