













-
일상으로 확산되는 향기, 중국 향수 시장 동향
- 트렌드
- 중국
- 선양무역관
- 2026-04-15
- 출처 : KOTRA
-
Keyword #향수
자기만족 소비 확대…향수, 일상·감정 소비재로 진화
글로벌 브랜드 프리미엄 시장 독점…수입도 증가세
로컬 브랜드 약진…‘동양 문화’로 프리미엄 공략
중국 향수 시장, ‘자기만족 소비’ 타고 고속 성장
최근 중국에서는 향수에 대한 관심이 눈에 띄게 증가하고 있다. 중국 소셜미디어 플랫폼 샤오홍슈(小红书)와 ELLE가 공동 발표한 보고서에 따르면, 현재 샤오홍슈에서 향수에 관심이 있는 이용자는 1억 7000만 명을 넘어섰으며, 지난 1년간 향수 관련 콘텐츠 조회수는 전년 대비 34% 증가했다. 또한 도우인(抖音), 샤오홍슈, 빌리빌리(哔哩哔哩), 웨이보(微博) 등 주요 소셜미디어에서, 뷰티 콘텐츠 중 향수 관련 콘텐츠의 비중도 전년 대비 8%p 상승했다.
<소셜미디어 뷰티 분야 향수 관련 콘텐츠의 비중>
(단위: %)

[자료: Shuying Intelligence(数颖智库)& Deloitte(德勤)]
향수의 소비 성격도 빠르게 변화하고 있다. 과거에는 사교나 외출 중심의 보조적 제품으로 취급된 반면, 현재는 기분 전환과 자기만족을 위한 핵심 소비재로 자리 잡고 있다. iiMedia Research(艾媒咨询)에 따르면, 소비자들이 향수를 구매하는 주요 이유로 ‘자기만족 및 기분 전환’이 59.7%로 가장 높게 나타났다. 향수는 데이트ᆞ모임(59.9%), 여행(46.4%) 등 다양한 상황에서 활용되고 있다.
<중국 소비자의 향수 구매 동기>
(단위: %)

[자료: iiMedia Research(艾媒咨询)]
<중국 소비자의 상황별 향수 활용>
(단위: %)

[자료: iiMedia Research(艾媒咨询)]
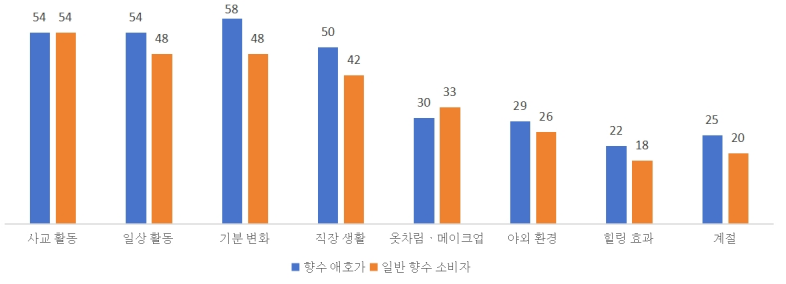
특히 소비자의 40% 이상이 환경이나 기분ᆞ활동 성격에 따라 향수를 골라 쓰고 있으며, 향수 애호가일수록 이러한 경향이 더욱 뚜렷한 것으로 드러났다. 조사에 따르면, 향수 애호가 중 약 60%가 기분 변화에 따라 향을 골라 쓰고, 약 30%가 옷차림ᆞ메이크업ᆞ야외 환경 등에 맞춰 향수를 사용하는 것으로 나타났다.
<중국 소비자 향수 선택 기준>
(단위: %)
[자료: Shuying Intelligence(数颖智库)& Deloitte(德勤)]
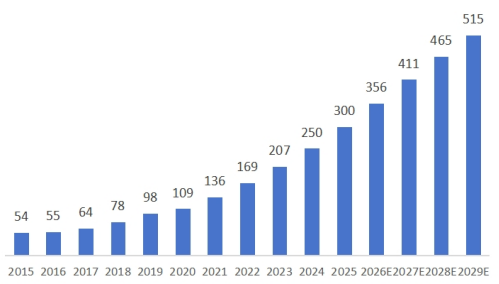
이 같은 흐름 속에서 중국 향수 시장 역시 가파르게 성장 중이다. iiMedia Research에 따르면 최근 5년간 중국 향수 시장은 연평균 20% 이상의 성장률을 기록했으며, 2025년 시장 규모는 약 300억 위안에 달했다. 업계는 2029년 향수 시장 규모가 500억 위안을 넘어설 것으로 전망된다.
<중국 향수 시장 규모>
(단위: 억 위안)
[자료: iiMedia Research(艾媒咨询)]
글로벌 브랜드, 프리미엄 시장 독점
현재 중국 향수 시장은 피라미드 구조를 보이고 있다. 고가의 프리미엄 시장은 여전히 글로벌 럭셔리 브랜드가 장악하고 있는 것이다. 쯔싱컨설팅(知行咨询)가 발표한 자료에 따르면 2025년 기준 티몰ᆞ타오바오 향수 판매 상위 10개 브랜드는 샤넬, 입생로랑, 조말론 등 해외 브랜드가 독점했다.
<2025년 티몰ᆞ타오바오 향수 판매 상위 10개 브랜드>
순위
브랜드
매출액(억 위안)
시장점유율(%)
1
CHANEL
6.24
7.7
2
YSL
3.89
4.8
3
HERMES PARFUMS
3.56
4.4
4
DIOR
3.41
4.2
5
JO MALONE LONDON
3.16
3.9
6
MASION MARGIELA
2.68
3.3
7
TOM FORD
2.07
2.5
8
GIORGIO ARMANI
2.04
2.5
9
DIPTYQUE
1.95
2.4
10
BVLGARI
1.88
2.3
[자료: 쯔싱컨설팅(知行咨询)]
업계 전문가는 명품의 강한 경쟁력은 오래된 브랜드 역사, 고급스러운 이미지 및 높은 신뢰도 등에서 비롯된 것으로 평가했다. 뷰티ᆞ향수 유통 S사의 매니저 Z 씨는 선양무역관과의 인터뷰에서 “글로벌 명품 브랜드는 원료 선택, 조향 기술, 공정 기준 등 에서의 선도적 경쟁력을 바탕으로 우위를 확보했으며, 지속력과 탑ᆞ미들ᆞ베이스 노트의 완성도, 향 조합 등 측면에서 뛰어난 우수성을 보인다”라고 설명했다.
한편, 글로벌 브랜드의 중국 시장 공략도 속도를 내고 있다. 최근 영국 브랜드 Perfumer H, 중동 브랜드 Amouage 등이 상하이에 잇따라 첫 매장을 열며 시장 진출에 나섰다.
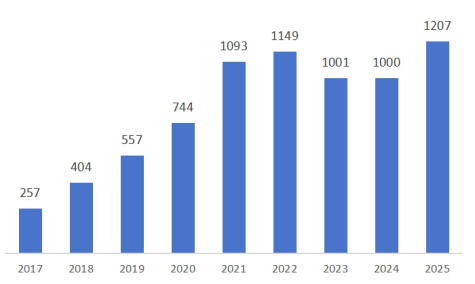
중국의 향수 수입 역시 증가세다. 중국 세관이 발표한 자료에 따르면, 지난해 중국의 향수 수입은 전년 대비 20.7% 증가한 12억 달러로 사상 최대치를 기록했다.
<중국 향수 수입 규모>
(단위: US$ 백만)
[자료: KITA]
로컬 브랜드, 차별화로 프리미엄 시장 도전
시장 성장과 함께 중국 로컬 향수 브랜드들도 빠르게 부상하고 있다. 특히 일부 브랜드는 단순한 가격 경쟁을 넘어 ‘동양 문화’와 ‘스토리텔링’을 앞세워 프리미엄 시장까지 공략하고 있다. 실제로 관샤(观夏), 멜트시즌(Melt Season) 등 일부 제품은 ml당 가격이 샤넬 등 글로벌 브랜드보다 높은 수준을 기록하기도 했다.
대표 사례로 ‘관샤(观夏)’는 동양 식물 향을 기반으로 한 니치 향 브랜드로, 전통문화와 계절ᆞ자연 요소를 결합한 제품 콘셉트를 통해 차별화를 시도하고 있다. 2018년 설립 이후 빠르게 성장해 연 매출 1억 위안을 돌파했으며, 재구매율이 60%에 달하는 등 충성 고객 기반을 확보했다.
관샤는 치자꽃, 백란, 계화, 자스민, 대나무, 소나무 등 동양 식물 원료를 활용해 ‘동양적 향’을 재해석하고 있으며, 제품명 또한 ‘이화원 계화’, ‘곤륜 설경’, ‘서계 복사꽃’ 등 전통적 정서와 시적 이미지를 담아 브랜드 아이덴티티를 강화하고 있다.
유통 전략 측면에서는 초기부터 대규모 광고 대신 위챗, 샤오홍슈 등 소셜 플랫폼을 중심으로 한 DTC(Direct-to-Consumer) 모델을 구축해 소비자와의 직접적인 접점을 확대했다. 한정 수량 판매 및 정기 출시 방식으로 희소성을 강조하는 동시에, 향에 담긴 스토리와 감성적 콘텐츠를 통해 브랜드 몰입도를 높였다.
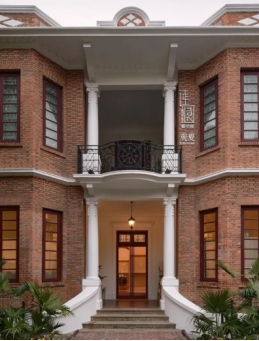
오프라인에서는 베이징, 상하이 등 주요 도시에 플래그십 스토어를 운영하며 ‘체험형 공간’을 강화하고 있다. 매장에서 시향하며 차를 마시는 등 복합적인 감각 경험을 제공하여 단순 판매를 넘어 브랜드의 동양적 미학과 라이프스타일을 전달하는 데 주력하고 있다.
2024년 2월, 글로벌 뷰티 기업 로레알 그룹은 관샤에 대한 일부 지분 투자를 발표했다. 관샤는 글로벌 뷰티 기업의 투자 유치 및 협업을 통해 해외 진출 시도에 나설 계획이다.
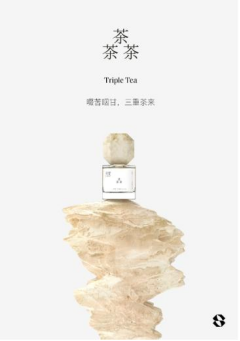
<관샤 제품 및 플래그십 스토어 사진>
[자료: 관샤 홈페이지]
또한 ‘멜트시즌(Melt Season)’은 글로벌 향료 기업과의 협력을 통해 고급 원료와 조향 기술 확보에 집중하며, ‘동양 살롱 향수’라는 새로운 카테고리를 제시하고 있다. 특히 전통적인 상업 향수와 차별화된 ‘살롱 향수’ 포지셔닝을 통해 제품 완성도와 예술성을 동시에 강조하는 전략을 취하고 있다.
멜트시즌은 설립 초기부터 마케팅보다 제품 연구개발(R&D)에 자원을 집중하며, 국제 향료 기업과의 전략적 협업을 통해 원료 및 조향 경쟁력을 강화해 왔다. 이를 통해 글로벌 하이엔드 향수 시장과 유사한 수준의 품질 기준을 구축하고, 브랜드의 프리미엄 이미지를 형성하고 있다.
제품 전략에서도 차별화가 두드러진다. 멜트시즌은 시장 트렌드나 대중적 선호에 맞추기보다는, 창의성과 완성도를 우선시하는 방식으로 제품을 기획한다. 실제로 제품 출시 속도를 의도적으로 제한하고 소수의 SKU만 운영함으로써, 브랜드 정체성을 ‘고급 향수 전문 브랜드’로 집중시키고 있다.
또한 동양적 감성을 브랜드 핵심 요소로 삼되, 단순한 문화 요소 차용이 아닌 ‘정서적ᆞ철학적 해석’을 강조한다. 일부 제품에서는 우롱차(乌龙茶), 사천화초(四川花椒) 등 동양적 원료를 활용하는 한편, 동서양 문화에서 영감받은 스토리텔링을 결합해 차별화된 향 경험을 제공하고 있다.
오프라인 전략 역시 강화되고 있다. 상하이, 베이징, 선전 등 주요 도시에 플래그십 스토어를 확대하며, 고급 쇼핑몰 중심으로 입점해 브랜드 이미지를 제고하고 있다. 매장은 ‘미니멀 동양 미학’을 기반으로 설계되어 소비자에게 몰입형 시향 경험을 제공하며, 브랜드 철학을 공간적으로 구현하는 데 초점을 맞추고 있다.
이와 함께 예술 전시, 호텔 협업 등 다양한 문화ᆞ라이프스타일 영역과의 협업을 통해 브랜드 인지도를 확대하고 있으며, 향수를 단순 제품이 아닌 ‘감각적 경험’으로 확장하고 있다. 멜트시즌은 이러한 전략에 힘입어 중국 프리미엄 향수 시장에서 차별화된 포지션을 확보해 나가고 있다.
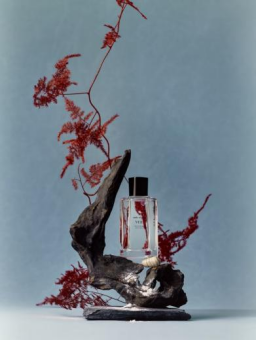
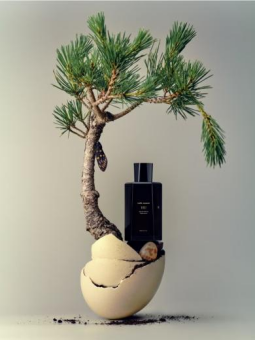
<멜트시즌 제품 사진>
[자료: 멜트시즌 홈페이지]
중저가 시장, 라이브커머스 중심으로 경쟁 격화
중저가 시장에서는 가격 경쟁과 채널 경쟁이 동시에 심화되며 시장 내 경쟁 강도가 빠르게 높아지고 있다. 더우인(抖音) 데이터를 보면 2025년 향수 카테고리 매출은 전년 대비 38.87% 증가했으며, 판매량의 90%가 200위안(원화 약 43,000원) 이하 제품에서 발생한 것으로 나타났다. 이는 향수 소비가 일부 고소득층 중심에서 벗어나 일반 대중으로 빠르게 확산되고 있음을 보여준다.
특히 라이브커머스 채널은 중저가 시장 성장의 핵심 동력으로 작용하고 있다. 실시간 제품 시연, 향에 대한 직관적 설명, 할인 프로모션 등이 결합되면서 소비자의 충동구매를 유도하는 구조가 형성됐고, 이는 가격 민감도가 높은 소비자층과 높은 적합성을 보이고 있다.
브랜드 측면에서는 ‘푸뤄리(拂若里)’, ‘ISGOOGOL(古蔻)’ 등 신흥 로컬 브랜드가 빠르게 부상하고 있다. 이들 브랜드는 합리적인 가격대와 트렌디한 패키징, 그리고 SNS 기반 마케팅을 통해 3·4선 도시를 중심으로 시장 점유율을 확대하고 있다.
또한 이들 브랜드는 짧은 제품 출시 주기와 다품종 전략(SKU 확대)을 통해 소비자의 다양한 취향을 빠르게 반영하고 있으며, ‘가성비’와 ‘트렌드 반영 속도’를 핵심 경쟁력으로 내세우고 있다. 이는 프리미엄 시장과 달리 중저가 시장이 ‘속도 중심 경쟁’ 구조로 재편되고 있음을 시사한다.
<2025년 더우인 향수 판매 상위 10개 브랜드>
순위
브랜드
매출액(억 위안)
시장 점유율(%)
1
푸뤄리(拂若里)
1.89
3.8
2
Ralph Lauren
1.60
3.2
3
ISGOOGOL(古蔻)
1.40
2.8
4
VERSACE
1.40
2.8
5
CHANEL
1.36
2.7
6
JO MALONE LONDON
1.33
2.7
7
YSL
1.33
2.7
8
Maison Margiela
1.30
2.6
9
FOCONIE(法蔻尼)
1.16
2.3
10
후애쉬(槐序)
0.91
1.8
[자료: 쯔싱컨설팅(知行咨询)]
한편, 기존 화장품 기업들도 향수 시장에 적극 진입하면서 경쟁은 더욱 치열해지고 있다. 마오거핑(毛戈平), 화시즈(花西子) 등 로컬 뷰티 브랜드들이 향수 라인을 확장하며 중저가 시장 공략에 나서고 있으며, 이로 인해 제품 차별화보다는 가격, 유통, 마케팅 역량이 주요 경쟁 요소로 부각되고 있다.
유통 구조 변화…온라인 중심 속 오프라인 체험 강화
중국 향수 시장의 유통 구조는 디지털화와 소비 경험 중시 트렌드가 맞물리면서 빠르게 재편되고 있다. 전통적인 오프라인 중심 구조에서 벗어나 온라인 채널이 판매의 핵심 축으로 자리 잡은 동시에, 오프라인은 ‘체험형 공간’으로 기능이 재정의되는 양상이다.
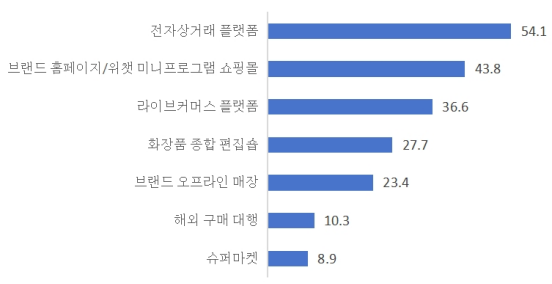
현재 전체 소비자의 54.1%는 티몰(天猫), 징둥(京东) 등 전자상거래 플랫폼을 통해 향수를 구매하고 있으며, 36.6%는 더우인, 콰이쇼우(快手) 등 라이브커머스 채널을 활용하고 있다.
<중국 소비자의 향수 구매 채널 선호도>
(단위: %)
[자료: iiMedia Research(艾媒咨询)]
전자상거래 플랫폼은 안정적인 공급망과 다양한 브랜드 구성을 바탕으로 여전히 주요 판매 채널로 자리 잡고 있다. 특히 가격 비교와 리뷰 기반 소비가 가능하다는 점에서 표준화된 제품 구매에 적합한 채널로 평가된다.
반면 라이브커머스는 최근 가장 빠르게 성장하는 유통 채널로 부상하고 있다. 실시간 방송을 통해 향의 특징, 사용 상황, 브랜드 스토리를 직관적으로 전달할 수 있으며, 할인 및 한정 판매 전략과 결합해 소비자의 즉각적인 구매를 유도하는 구조를 갖추고 있다. 이러한 특성은 특히 중저가 제품군과 높은 시너지를 보이며, 향수 시장의 대중화를 가속화하는 역할을 하고 있다.
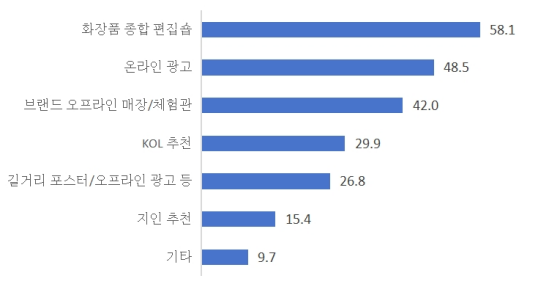
한편, 향수는 후각적 경험이 핵심인 만큼 오프라인 채널의 중요성도 여전히 크다. 조사에 따르면 58.1%의 소비자가 화장품 종합 편집숍을 통해 향수에 관한 정보를 얻고, 42%는 브랜드 오프라인 매장 및 체험관을 통해 관련 정보를 알아보는 것으로 나타났다.
<중국 소비자의 향수 정보 획득 채널>
(단위: %)
[자료: iiMedia Research(艾媒咨询)]
이에 따라 주요 브랜드들은 오프라인 매장을 단순 판매 공간이 아닌 ‘브랜드 경험 공간’으로 재구성하고 있다. 매장 내 시향 공간, 테마별 향 체험, 문화적 스토리텔링 요소를 결합해 소비자가 브랜드 철학과 감성을 직접 체험할 수 있도록 설계하는 사례가 늘고 있다.
특히 프리미엄 브랜드 및 니치 향수 브랜드의 경우, 고급 쇼핑몰이나 플래그십 스토어를 중심으로 몰입형 공간을 구축해 브랜드 이미지를 강화하고 있으며, 이는 온라인에서 구현하기 어려운 차별화 요소로 작용하고 있다.
결과적으로 중국 향수 시장의 유통 구조는 '온라인(판매 중심) + 오프라인(경험 중심)'의 이원화 구조로 발전하고 있으며, 향후에는 두 채널을 유기적으로 결합한 옴니채널 전략이 경쟁력의 핵심으로 부상할 것으로 전망된다.
소비 트렌드: ‘은은함ᆞ개성ᆞ고품질’ 중심
중국 향수 시장에서 소비자의 취향과 구매 기준이 빠르게 변화하며, 전반적으로 ‘은은함’과 ‘개성’, ‘고품질’을 동시에 추구하는 방향으로 진화하고 있다. 이는 향수의 사용 장면이 확대되고 일상화되면서, 과거의 강한 향 중심 소비에서 보다 섬세하고 개인화된 소비로 전환되고 있음을 보여준다.
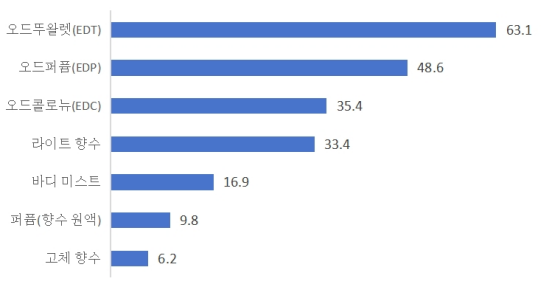
제품 선호도 측면에서는 비교적 가벼운 향이 뚜렷한 우위를 보인다. 소비자의 63.1%는 오드뚜왈렛(EDT) 등 부담이 적고 일상에서 사용하기 용이한 제품을 선호하며, 48.6%는 향 지속력이 상대적으로 높은 오드퍼퓸(EDP)을 선택하는 것으로 나타났다.
<중국 소비자가 선호하는 향수 유형>
(단위: %)
[자료: iiMedia Research(艾媒咨询)]
이는 향수 사용이 특정 상황에 국한되지 않고 출퇴근ᆞ여가ᆞ일상 생활 전반으로 확대되면서 과도하게 강한 향보다는 자연스럽고 편안한 향에 대한 수요가 증가하고 있음을 시사한다. 즉, ‘존재감을 드러내는 향’에서 ‘은은하게 스며드는 향’으로 소비 기준이 변화하고 있는 것이다.
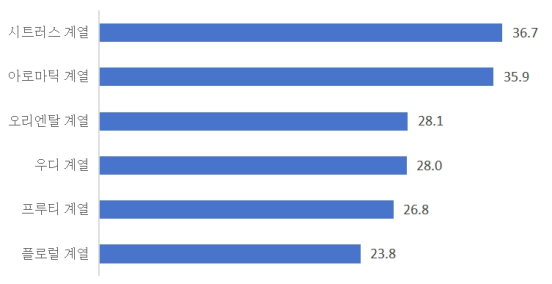
향조 선호에서도 유사한 흐름이 나타난다. 시트러스(36.7%)와 아로마(35.9%) 계열이 가장 높은 선호도를 기록하며, 대중성과 활용도가 높은 향이 주류를 형성하고 있다.
<중국 소비자가 선호하는 향조>
(단위: %)
[자료: iiMedia Research(艾媒咨询)]
다만 최근에는 단순한 단일 향조(Scent Profile)를 넘어, 우디ᆞ동양향ᆞ스파이시 계열이 결합된 복합 향조에 대한 관심도 증가하고 있다. 이는 일부 소비자들이 보다 깊이 있고 차별화된 향을 통해 자신의 개성과 취향을 표현하려는 경향이 강화되고 있기 때문이다.
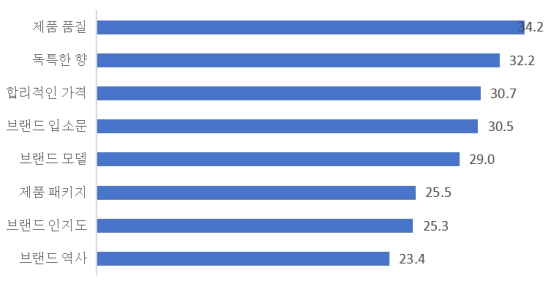
구매 결정 요인에서도 중요한 변화가 나타난다. 소비자들은 더 이상 브랜드 인지도나 가격만을 기준으로 제품을 선택하지 않고, 실제 제품의 품질과 차별성을 중시하는 경향을 보인다. 조사에 따르면 ‘제품 품질’(34.2%)과 ‘독특한 향’(32.2%)이 가장 중요한 구매 요인으로 꼽혔다.
<중국 소비자의 향수 구매 결정 요인>
(단위: %)
[자료: iiMedia Research(艾媒咨询)]
이는 시장이 점차 성숙 단계로 진입하면서 소비자 인식 수준이 높아지고, ‘브랜드 프리미엄’ 중심 구조에서 ‘제품 경쟁력’ 중심 구조로 전환되고 있음을 의미한다.
시사점
중국 소비자들의 향수 소비가 크게 늘면서 중국 향수 시장은 급격히 성장하고 있다. 특히 중국 향수의 시장 침투율은 아직 5% 수준에 불과하다는 점을 감안할 때, 중국은 거대한 성장 잠재력을 가진 시장이라고 할 수 있는 것이다. 이에 해외, 로컬 할 것 없이 수많은 브랜드들이 중국 시장에 새롭게 진출하고 있으며, 앞으로 향수 시장 내 브랜드 간 경쟁은 크게 심화될 것으로 예상된다.
우리나라 기업들은 중국 향수 시장의 잠재력에 주목하고 진출 기회를 적시에 모색해야 한다. 특히 주요 소비층인 MZ세대를 사로잡기 위해서는 우수한 품질을 기반으로 한 차별화된 브랜드 아이덴티티와 독특한 향, 시선을 사로잡는 용기 설계 등에 집중하는 동시에 중국 젊은 소비자의 마음을 움직이는 스토리텔링 전략이 필요하다.
자료: 신화망(新华网), iiMedia Research(艾媒咨询), KITA, Shuying Intelligence(数颖智库), Deloitte(德勤), 쯔싱컨설팅(知行咨询), Morketing Summit(灵眸大赏), ELLE, KOTRA 선양무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (일상으로 확산되는 향기, 중국 향수 시장 동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
미국 캘리포니아 젊은 세대가 선택한 ‘마이크로 어드벤처’ 여행
미국 2026-04-14
-
2
변화하는 우크라이나 통신 산업
우크라이나 2026-04-15
-
3
말레이시아 모디스트 패션 트렌드와 성장 비결
말레이시아 2026-04-13
-
4
카드로 전하는 마음, 영국의 인사 카드 트렌드
영국 2019-06-05
-
5
일본 Z세대, 가상 드라이브를 즐기고 3분 만에 드라마 정주행한다
일본 2025-12-11
-
6
경험·감정·AI·궈차오·중소도시…2026 중국 소비 트렌드
중국 2026-04-08