













-
필리핀 자동차용 휘발유 시장동향
- 상품DB
- 필리핀
- 마닐라무역관 형민혁
- 2026-09-02
- 출처 : KOTRA
-
높은 수입 의존도 속 공급망 불안과 가격 변동성 확대
한국산 점유율 확대, 전기차·바이오연료 전환도 병행
상품명 및 HS Code
HS Code
품명
2710.12
경질유와 조제품
[자료: 관세법령정보포털]
자동차용 휘발유 동향
2026년 필리핀 자동차용 휘발유 시장은 높은 석유제품 수입 의존도와 지정학적 공급 불안이 동시에 부각되는 양상을 보이고 있다. 필리핀의 정제 능력은 약 18만 배럴/일 수준으로 제한적이며, Shell이 정유시설 사용에서 해외 완제품 수입으로 전환한 이후 Petron의 Bataan 정유소가 사실상 유일한 대규모 정제시설로 남아 있다. 이에 따라 국내 소비량의 상당 부분이 완제품 수입을 통해 공급되는 구조가 이어지고 있다. EIU는 필리핀의 석유제품 소비가 2026년 전년 대비 1.9% 증가하고, 2026~2035년에는 경제성장과 상대적으로 더딘 전기차 전환을 배경으로 연평균 2.1% 증가할 것으로 전망했다.
특히 2026년에는 미국·이스라엘·이란 간 중동 분쟁과 호르무즈 해협 폐쇄에 따른 국제 석유 공급 차질이 필리핀 시장의 핵심 변수로 부상했다. 필리핀 정부는 3월 24일 행정명령(EO) 제110호를 통해 국가 에너지 비상사태(State of National Energy Emergency)를 선포했으며, 정부 차원의 연료 확보와 공급 안정, 에너지 절약, 취약계층 지원 등을 추진하고 있다.
국제 공급 불안은 국내 휘발유 가격에도 직접 반영되고 있다. 필리핀 에너지부(DOE)에 따르면 2026년 7월 28일 휘발유 가격은 한 주 만에 리터당 6.80페소(약 150원) 인상됐으며, 연초 이후 누적 순인상 폭은 리터당 56.72페소(약 1248원)에 달했다. 같은 기간 필리핀 페소화도 달러당 61.75페소 수준까지 약세를 나타내면서 수입단가 부담을 가중시켰다. DOE는 중동 정세와 제한적인 호르무즈 해협 운송, 아시아 역내 휘발유 공급 부족이 단기적으로 가격 상승 압력을 이어갈 수 있다고 분석했다.
자동차용 휘발유 수입동향
2025년 필리핀의 경질유 및 조제품(HS Code 271012) 수입액은 약 27억8760만 달러로 전년의 37억6311만 달러 대비 25.9% 감소했다. 국제 석유제품 가격 하락과 공급국별 물량 조정 등의 영향으로 전체 수입액은 크게 감소했으나, 한국산 제품의 수입액은 13억2355만 달러로 전년 대비 0.1% 감소하는 데 그쳤다. 이에 따라 한국의 수입시장 점유율은 2024년 35.2%에서 2025년 47.5%로 크게 상승하며 1위를 유지했다.
한국에 이어 싱가포르가 7억3167만 달러로 2위를 기록했으며, 전년 대비 수입액이 49.0% 증가하면서 점유율도 13.0%에서 26.2%로 확대됐다. 반면 2024년 10억6496만 달러를 기록했던 말레이시아산 수입은 2025년 4억8711만 달러로 54.3% 감소했다. 중국과 대만도 각각 18.9%, 21.9% 감소했다.
<최근 3년간 필리핀의 경질유 및 조제품(HS Code: 271012*) 수입액>
(단위: US$ 천, %)
순위
국가
2023
2024
2025
2025년 점유율
증감률 '24/'25
-
전 세계
3,615,710
3,763,113
2,787,598
100.0
-25.9
1
한국
1,460,022
1,325,197
1,323,546
47.5
-0.1
2
싱가포르
788,872
490,949
731,671
26.2
49.0
3
말레이시아
738,643
1,064,962
487,114
17.5
-54.3
4
중국
162,046
206,547
167,495
6.0
-18.9
5
대만
51,178
58,678
45,825
1.6
-21.9
6
인도
107,629
300,241
25,261
0.9
-91.6
7
일본
33,334
1,031
2,158
0.1
109.4
8
베트남
1
-
1,546
0.1
-
9
에스토니아
-
-
1,521
0.1
-
10
네덜란드
-
4
1,008
0.0
27,348.9
[자료: Global Atlas Trade, 2026.08.24.]
* 주 : HS 271012는 자동차용 휘발유뿐 아니라 일부 경질유 및 조제품을 포함하는 6단위 통계로, 실제 자동차용 무연휘발유 수입은 세부 AHTN 기준으로 구분할 필요가 있다.
특히 2025년 한국과 싱가포르의 합산 비중은 약 73.7%, 상위 5개국의 비중은 약 98.9%에 달해 필리핀의 경질유 수입이 일부 아시아 공급국에 집중된 구조를 보이고 있다. 전체 석유제품 기준으로도 한국은 필리핀의 주요 완제품 공급국으로 자리하고 있으며, 현지 수입업체 입장에서는 중동산 원유보다 상대적으로 가까운 동북아·동남아 정제기지에서 완제품을 조달하는 구조가 중요해지고 있다. 필리핀은 Shell의 정유사업 중단 이후 석유제품 완제품 수입 비중이 확대됐으며, 2025년 상반기 전체 완제품 수입의 주요 공급국은 한국, 중국, 싱가포르 순으로 나타났다.
유통구조
필리핀의 자동차용 휘발유 유통은 크게 해외 정유사·트레이더 및 국내 정제 → 수입터미널·저장시설 → 석유 유통기업 → 주유소 → 최종 소비자로 이어지는 구조다. Petron은 Bataan에서 일일 약 18만 배럴 규모의 국내 유일 정유소를 운영하고 있으나, 나머지 상당 물량은 한국·싱가포르·중국 등 해외 정제기지에서 완제품 형태로 반입된다. Shell Pilipinas는 2020년 정제사업을 중단한 뒤 Batangas의 Tabangao 정유소를 수입터미널인 Shell Import Facility Tabangao(SHIFT)로 전환해 완제품 수입 중심의 공급망을 구축했다.
<필리핀 자동차용 휘발유 주요 유통구조>
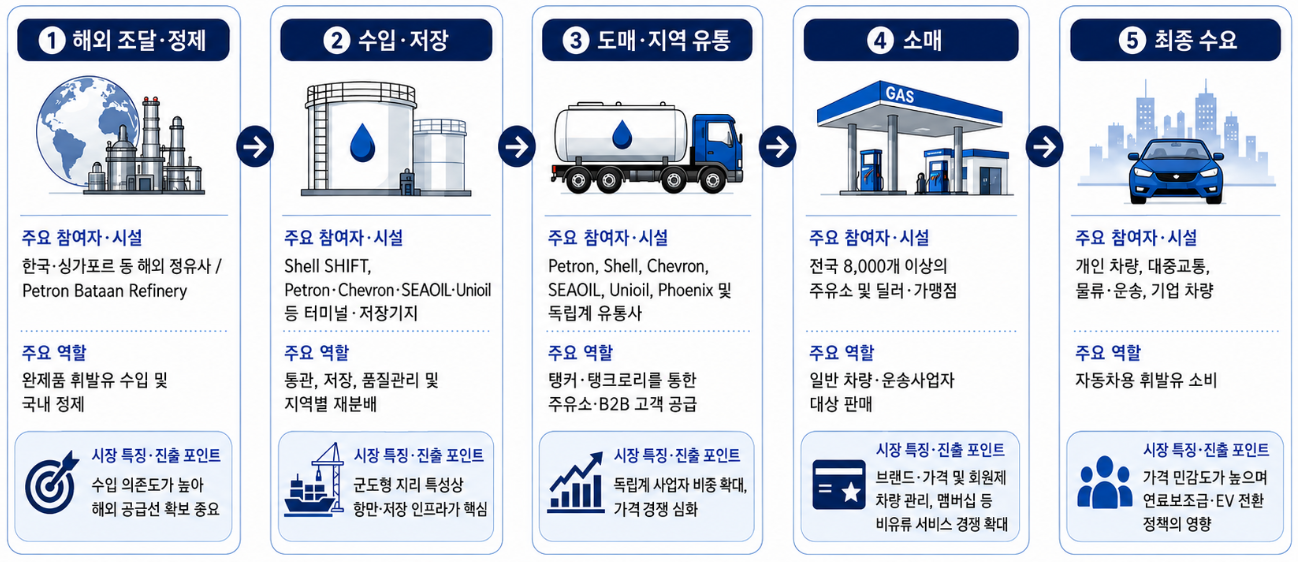
[자료: DOE, Shell Pilipinas, Chevron Philippines, SEAOIL 및 KOTRA 마닐라무역관 자료 종합]
수입된 휘발유는 Luzon, Visayas, Mindanao 각 지역의 수입터미널과 저장기지에서 보관된 뒤 해상운송과 탱크로리를 통해 지역별 주유소와 산업·상업 수요처에 공급된다. 7000여 개 섬으로 구성된 필리핀에서는 항만과 저장기지의 접근성이 공급 안정성과 물류비를 좌우하는 만큼 자체 터미널망 확보가 주요 유통기업의 경쟁력으로 작용한다. Shell은 2025년 기준 25개의 공급거점과 4개 수입시설을 운영하고 있으며, Chevron도 5개의 자체 터미널과 600개 이상의 Caltex 주유소를 운영하고 있다. SEAOIL 역시 2024년 Zamboanga에 13번째 저장기지를 개설하는 등 독립계 사업자들이 저장·물류망을 지속 확대하고 있다.
소매시장에서는 Petron·Shell·Chevron 등 기존 대형 사업자와 SEAOIL·Unioil·Phoenix 등 독립계 사업자가 경쟁하고 있다. DOE 자료를 인용한 2026년 공개자료에 따르면 2025년 상반기 전체 액체석유제품 시장에서 Petron은 27.8%, Shell은 14.1%, Chevron은 3.1%를 차지했으며, 기타 독립계 사업자의 합산 비중은 **51.7%**에 달했다. 이는 과거 대형 3사의 중심 구조에서 독립계 수입·유통업체의 비중이 꾸준히 확대됐음을 보여준다. 필리핀 석유제품 가격은 1998년 석유산업 자유화 이후 시장가격을 기반으로 결정되며, 각 사업자가 국제가격과 환율 등을 고려해 통상 주 단위로 가격을 조정하고 있다.
DOE 산하 Oil Industry Management Bureau(OIMB)는 석유제품의 수입·품질·저장·판매와 주유소 운영에 대한 등록 및 모니터링을 담당한다. 2026년 에너지 비상사태 이후에는 주유소의 가격표시, 재고, 사재기 및 과도한 가격 인상 여부에 대한 현장 점검이 강화됐다. 아울러 정부는 연료보조금 지급망을 전국 주유소와 연계하고 있으며, 2026년 5월 기준 필리핀 내 소매 주유소는 8000개 이상으로 파악되고 있다. 6월 15일 기준 이 가운데 2077개 액체연료 소매점이 연료보조금 프로그램 등록을 완료했다.
경쟁 동향 및 주요 기업
2026년 필리핀 자동차용 휘발유 시장은 Petron의 시장 선두 유지와 독립계 사업자의 확대, 글로벌 석유기업의 재진입이 동시에 나타나는 구조로 변화하고 있다. 2025년 상반기 Petron의 전체 석유제품 시장 점유율은 27.8%로 2024년 약 25%에서 상승했으며, Shell과 Chevron이 뒤를 잇고 있다. 다만 기타 사업자들의 합산 점유율이 50%를 넘어 가격·입지·서비스를 중심으로 한 경쟁은 한층 심화되고 있다.
기업명 및 브랜드 로고
주유소 개수
기업 현황
PETRON Corporation
약 1,800개
설립연도 : 1933년
기업 설명 : 2025년 상반기 시장점유율 27.8%로 1위. 필리핀 유일의 대규모 정유시설인 Bataan 정유소(18만 배럴/일) 운영
*필리핀 유일 자체 정유소 보유 (Bataan 정유소)
Shell Pilipinas
약 1,100개 이상
설립연도 : 1914년
기업 설명 : 2025년 상반기 시장점유율 약 14.1%. 25개 공급거점, 4개 수입시설 및 30개 EV 충전지점 운영
Chevron Philippines
약 600개 이상
설립연도 : 1917년
기업 설명 : 2025년 상반기 시장점유율 약 3.1%. 전국 5개 자체 터미널 및 450개 이상의 자동차 정비거점 운영
Phoenix Petroleum
약 650개
설립연도 : 2002년
기업 설명 : 2025년 V-Green과 협력해 주요 주유소에 EV 충전시설 구축 추진
SeaOil Philippines Inc.
약 800개
설립연도 : 1978년
기업 설명 :필리핀 주요 독립계 사업자. 2024년 847개 주유소를 돌파하고 Zamboanga에 13번째 저장기지 개설
Unioil / Aramco
약 160개
설립연도 : UNIOIL(1966) / Aramco 협업 개시 (2025)
기업 설명 : 2025년 Aramco가 지분 25% 인수. 2026년 7월 최초 Aramco 브랜드 매장 개점 후 추가 출점 추진
[자료: KOTRA 마닐라무역관 자체 정리]
특히 2025년 Saudi Aramco가 Unioil의 지분 25%를 인수한 데 이어 2026년 7월 Parañaque에 필리핀 최초의 Aramco 브랜드 주유소가 문을 열었다. North EDSA, Quezon Avenue, North Luzon Expressway 등에서도 추가 매장이 추진되고 있어 글로벌 기업의 필리핀 소매시장 진입이 다시 확대되는 모습이다.
동시에 기존 석유기업들은 휘발유 판매 외에 편의점·정비·멤버십과 전기차 충전 서비스 등을 결합하는 방향으로 사업을 다변화하고 있다. Shell은 2025년 기준 30개 전기차 충전 지점을 운영하고 있으며, Phoenix도 V-Green과 협약을 맺고 Luzon을 시작으로 Cebu와 Davao의 주요 주유소에 충전시설 설치를 추진하고 있다. 이에 따라 주유소는 장기적으로 단순 연료 판매 거점에서 종합 모빌리티 서비스 거점으로 전환될 가능성이 높아지고 있다.
관세율 및 수입 규제
필리핀의 자동차용 휘발유는 품질과 옥탄가(RON), 납 함유 여부 및 에탄올 혼합 여부 등에 따라 세부 AHTN Code가 구분된다. 필리핀 관세위원회(Philippine Tariff Commission)의 2026년 관세율 조회 결과, AHTN Code 2710.12.11(RON 97 이상)의 경우 최혜국(Most Favored Nation, 이하 MFN), 한-아세안 자유무역협정(ASEAN-Korea Free Trade Area, 이하 AKFTA), 역내포괄적경제동반자협정(Regional Comprehensive Economic Partnership, 이하 RCEP), 한-필리핀 자유무역협정(Philippines-Korea Free Trade Agreement, 이하 PH-KR FTA) 모두 0%의 관세율이 적용되고 있다. 필리핀 관세위원회의 Philippine Tariff Finder는 2024~2028년 MFN 및 주요 FTA 관세율과 원산지 기준을 제공하고 있다.
<자동차용 휘발유(AHTN Code: 2710.12.11) 관세율 조회 결과>
구분
MFN
한-아세안 FTA(AKFTA)
RCEP
한-필 FTA
적용 관세율
0%
0%
0%
0%
원산지 결정기준
-
RVC 40% 또는 CTH
CTH 또는 RVC 40%
RVC 40% 또는 CTH
[자료: Philippine Tariff Commission, Philippine Tariff Finder, 2026년 기준]
* 주: RVC(Regional Value Content)는 역내가치포함비율, CTH(Change in Tariff Heading)는 4단위 세번변경기준을 의미한다.
AKFTA의 경우 역내가치포함비율(RVC) 40% 이상 또는 4단위 세번변경기준(CTH) 가운데 하나를 충족해야 하며, RCEP 역시 CTH 또는 RVC 40%가 적용된다. 한-필 FTA에서도 RVC 40% 또는 CTH 기준이 적용된다. 따라서 세 협정 모두 해당 원산지 기준 가운데 하나를 충족할 경우 원산지 상품으로 인정받을 수 있다. 다만 해당 품목은 MFN 세율 자체가 이미 0%인 만큼, 한국산 제품이 FTA 특혜관세를 적용받더라도 관세율 측면의 추가적인 가격 인하 효과는 제한적이다.
특히 한-필 FTA가 2024년 12월 31일 발효되면서 기존 AKFTA와 RCEP에 더해 한국산 제품이 활용할 수 있는 원산지 제도가 하나 더 추가됐다. 필리핀 정부는 행정명령 제80호(EO No. 80)를 통해 PH-KR FTA상의 관세양허를 시행하고 있으며, 필리핀 관세청(Bureau of Customs)은 CMO No. 11-2024를 통해 특혜관세 신청 및 원산지 증빙 절차를 규정하고 있다.
한필 FTA에 따른 특혜관세 적용을 신청하는 경우 수입자는 적정한 원산지 증빙을 제출해야 한다. 현재 필리핀 관세청은 PH-KR 원산지증명서(Certificate of Origin, Form PH-KR) 또는 인증수출자(Approved Exporter)가 작성한 원산지신고서(Origin Declaration)를 원산지 증빙으로 인정하고 있으며, 제출된 자료의 진위성과 정확성은 각 세관의 Preferential Rate Unit에서 검토한다.
한편 자동차용 휘발유 전체 수입통계는 국제비교를 위해 HS Code 271012를 활용하되, 실제 통관 시에는 제품의 세부 사양에 따라 8단위 AHTN Code를 확인할 필요가 있다. 필리핀 PNTR 기준 2710.12.11~13은 납 함유 자동차용 휘발유를 RON별로 구분하며, 무연 자동차용 휘발유는 2710.12.21 이후 별도 세번으로 분류된다. 따라서 국내 기업은 수출 제품의 RON, 납 함유 여부, 에탄올 혼합 여부를 기준으로 세번과 적용 원산지 기준을 사전에 확인하는 것이 필요하다.
시사점
필리핀 자동차용 휘발유 시장은 전기차 보급과 바이오연료 확대에도 불구하고 단기간 내 수요가 크게 위축되기보다는 자동차 보급 확대와 경제성장에 따라 일정 수준의 성장세가 이어질 가능성이 높다. 특히 차량 보급률이 2025년 기준 인구 1000명당 약 44대에 불과해 동남아시아에서도 낮은 수준이며, EIU는 2026~2035년 필리핀 전체 석유제품 소비가 연평균 2.1% 증가할 것으로 전망하고 있다. 반면 높은 수입 의존도와 환율, 국제 유가, 해상운임 변화가 국내 가격에 빠르게 반영되는 만큼 2026년 중동발 공급 충격과 같은 외부 변수는 시장의 주요 위험요인으로 남을 것으로 예상된다.
또한, 필리핀 정부는 전기차와 신재생 에너지 확산을 위한 적극적인 정책을 펼치고 있으며, 이는 휘발유 수요에 장기적인 영향을 미칠 전망이다. Shell과 SEPH의 협력으로 전기차 충전소 설치가 확대되고 있으며, 신재생 에너지 비중을 2040년까지 50%로 확대하는 목표는 필리핀의 에너지 전환을 가속화할 것이다. 이러한 변화는 휘발유 수입국과 공급망에 큰 영향을 미치며, 필리핀의 에너지 시장 구조를 근본적으로 변화시킬 것으로 보인다.
한국은 2025년 필리핀의 HS 271012 수입시장에서 47.5%의 점유율로 압도적인 1위 공급국을 유지하고 있으며, 전체 시장이 25.9% 감소한 상황에서도 한국산 수입액은 전년 수준을 유지했다는 점에서 현지 정유·유통업계 내 한국산 제품의 공급 기반은 비교적 견고한 것으로 분석된다. 다만 필리핀 시장은 최종 소비자에게 직접 공급하기보다 현지 석유기업과 트레이더, 수입터미널 및 전국 유통망을 거쳐 판매되는 구조인 만큼 국내 기업은 현지 주요 수입·유통기업과의 안정적인 공급계약과 함께 가격 경쟁력, 공급 일정의 유연성, 제품 규격 및 바이오에탄올 혼합 대응 능력을 확보하는 것이 중요할 것으로 보인다.
아울러 2026년 에너지 비상사태는 필리핀 정부와 현지 기업이 공급가격뿐 아니라 공급선 다변화와 비상시 조달 안정성을 한층 중요하게 평가하는 계기가 됐다. 한국은 필리핀의 주요 완제품 공급국이라는 기존 입지와 지리적으로 상대적으로 가까운 정제·수출 기반을 보유하고 있어 이러한 공급망 재편 과정에서 기회를 모색할 수 있다. 반면 장기적으로는 EVIDA에 따른 전기차 보급과 충전시설 확충, E10 의무혼합 및 E20 도입 등 수송에너지 전환이 진행되고 있어 단순 휘발유 공급뿐 아니라 저탄소 연료와 충전 인프라 등 인접 분야까지 시장 변화를 지속적으로 살필 필요가 있다.
자료: Global Trade Atlas(GTA), 필리핀 에너지부(DOE), Philippine Tariff Commission, 필리핀 통계청(PSA), 필리핀 산업부(DTI), EIU, Petron Corporation, Shell Pilipinas Corporation, Chevron Philippines, SEAOIL Philippines, Aramco, PSE 및 KOTRA 마닐라무역관 자료 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (필리핀 자동차용 휘발유 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
우주 발사가 일상이 된 시대, 美 우주 항공 핵심 거점으로 부상하는 콜로라도
미국 2026-09-04
-
2
2026년 2분기 태국 경제성장률 1.9% 기록
태국 2026-09-07
-
3
치킨에서 커피까지, 필리핀 일상 속으로 파고드는 K-프랜차이즈
필리핀 2026-09-03
-
4
미국 다이아몬드 공구 시장동향
미국 2026-09-04
-
5
할리스코, 멕시코 첨단산업 투자거점으로 부상
멕시코 2026-09-02
-
6
2026년 아제르바이잔 물산업 정보
아제르바이잔 2026-09-04
- 이전글
- 다음글