













-
중국 전선·케이블 시장 동향
- 상품DB
- 중국
- 다롄무역관
- 2026-08-13
- 출처 : KOTRA
-
Keyword #전선 케이블 전기차 전력 전기
신에너지·스마트 제조가 고급 수요 고도화를 견인
국산 대체 가속화 속에 고급 제품 수입 의존 여전
상품명 및 HS CODE
전선·케이블은 전기 에너지를 전송하고 정보를 전달하며, 각종 전기기계 및 계측 장비를 제조하여 전자기 에너지 변환을 실현하는 데 없어서는 안 될 전기공학 제품이다. 해당 제품은 전력, 철도 교통, 신에너지, 건축 공사, 해양 공학, 통신, 석유, 화학공업, 자동차, 선박, 항공우주 등 다양한 분야에 널리 활용된다.
그중 HS Code 8544.60은 정격전압 1,000V를 초과하는 절연 전선·케이블(기타 전기 도체)에 해당하며, 고전력 송배전, 해상풍력, 초고압 직류송전(HVDC) 등 고부가가치 분야에서 전략적 중요성이 높은 품목이다.
구분
내역
상품명
절연 전선·케이블 (정격전압 1,000V 초과)
HS CODE
8544.60
주요 용도
전력 송배전, 해상풍력, HVDC 초고압 직류송전, 공업용 고압설비 등
[자료: 중국세관, KOTRA다롄무역관 정리]
세분품목 유형> HS CODE (8자리)
제품 정의
전압 등급
85446012
정격전압 ≤ 35kV 케이블
중압
85446013
35kV < 정격전압 ≤ 110kV 케이블
고압
85446014
110kV < 정격전압 ≤ 220kV 케이블
초고압
85446019
정격전압 > 220kV 케이블
특고압
[자료: 중국세관, KOTRA다롄무역관 정리]
중국 전선·케이블 생산 및 시장 동향
전선·케이블 산업은 국민경제의 기반 산업으로서 전력, 건축, 교통, 신에너지 등 광범위한 분야에 활용되고 있다. 전선·케이블 제품은 용도별로 전력 케이블, 전기 장비용 전선·케이블, 통신 케이블 및 광케이블, 피복 없는 전선 및 권선 등으로 구분된다. 전력, 통신, 건축, 철도, 항공, 가전 등 각 분야에 폭넓게 적용되어 현대 경제·사회의 원활한 운영을 뒷받침하는 핵심 요소이자 일상생활에 필수적인 제품이다.
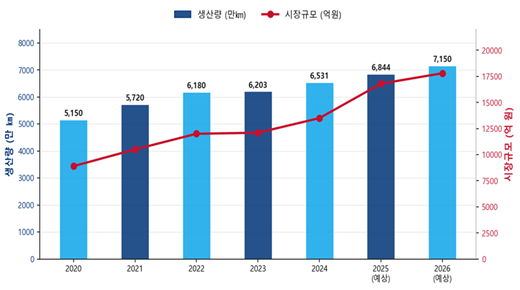
2025년 기준 중국 전선·케이블 산업의 시장 규모는 1조 6800억 위안을 돌파했으며, 최근 5년간 연평균 성장률은 11.26%에 달해 세계 최대 전선·케이블 생산국이자 소비국으로서의 지위를 확고히 하고 있다. 특히 신에너지 케이블 부문은 22% 이상의 성장률을 기록하며 산업 성장의 핵심 동력으로 부상했다. 2026년에는 '제15차 5개년 계획'에 따른 신형 전력망 투자(5조 위안 초과)에 힘입어 산업 생산액이 1조 7800억 위안에 달할 것으로 전망되며, 2027년에는 약 2조 200억 위안에 이를 것으로 예상된다.
전선·케이블은 전력 전송 및 배분을 담당하는 핵심 구성 요소로서, 전 세계적으로 수요가 지속적으로 증가하고 있다. 2023년 중국 전선·케이블 생산량은 6203만 km로 전년 대비 4.7% 증가했으며, 재생에너지 설비 규모 확대와 스마트 전력망 구축 가속화에 따라 향후 수요는 계속 늘어날 전망이다. 2024년 중국 전선·케이블 생산량은 6531만 km를 기록했으며, 2025년에는 6844만 km에 달하고, 2026년에는 7150만 km로 한층 더 증가할 것으로 전망된다. 중국의 전선·케이블 생산량은 세계 총생산량의 약 3분의 1을 차지하며, 국제 공급망에서 중추적인 지위를 점하고 있다.
<2023년-2026년 중국 전선·케이블 시장 규모 추이>
[자료: 첸잔산업연구원(前瞻产业研究院)]
중국 전선·케이블 산업의 기업 수는 2만 1000개 사를 상회하고 있으나, 상위 10개 기업의 시장 점유율은 약 30%에 불과하여 '대산업·소기업(산업 규모는 크나 기업 규모는 영세함)' 구조가 뚜렷하게 나타나고 있다. 이에 따라 산업 집중도 제고가 시급한 과제로 대두되고 있다. 지역별 분포를 살펴보면 업계는 뚜렷한 클러스터화 특징을 보인다. 장쑤성(이싱·우장), 광둥성(둥관·포산), 저장성(린안·푸양), 안후이성(우웨이), 산둥성이 5대 산업 기지를 형성하고 있으며, 이들 지역의 합산 생산량은 전국 생산량의 72% 이상을 차지한다.
<중국 주요 전선·케이블 생산 업체 현황>
구분
회사명칭
취급품목
비고
1
宝胜科技创新股份有限公司
Baosheng Science & Technology
전력케이블
국내 인프라
설립연도: 2000년
종업원수: 6,346명
주소: 장쑤성 바오잉현(江苏省宝应县)
홈페이지: www.baoshengcable.com
2
江苏亨通光电股份有限公司
Hengtong Optic-Electric
광섬유광케이블
해저케이블
설립연도: 1993년
종업원수: 17,124명
주소: 장쑤성 우장구
(江苏省吴江区)
홈페이지: www.htgd.com.cn
3
远东电缆有限公司
Far East Cable
가공도선
전력케이블
특수케이블
설립연도: 1992년
종업원수: 2,016명
주소: 장쑤성 우시시
(江苏省无锡市)
홈페이지: www.fe-cable.com
4
江苏上上电缆集团有限公司
Shangshang Cable
신에너지
송배전
해양공정
설립연도: 1999년
종업원수: 5,208명
주소: 장쑤성 창저우시
(江苏省常州市)
홈페이지: www.fe-cable.com
5
江苏中天科技股份有限公司
Zhongtian Technology
전력케이블
해상풍력케이블
설립연도: 1996년
종업원수: 17,200명
주소: 장쑤성 난통시
(江苏省南通市)
홈페이지: www.ztt.cn
6
起帆电缆股份有限公司
Qifan Cable
전력케이블 전기설비용 케이블
설립연도: 1994년
종업원수: 4,302명
주소: 상하이 진산구
(上海市金山区)
홈페이지: www.qifancable.com
7
特变电工股份有限公司
TBEA
전력케이블
변압기
설립연도: 1993년
종업원수: 31,806명
주소: 신장 창지저우
(新疆昌吉州)
홈페이지: www.tbea.com/600089.com.cn
[자료: 중상산업연구원, 치차차(企查查), KOTRA 다롄무역관 정리]
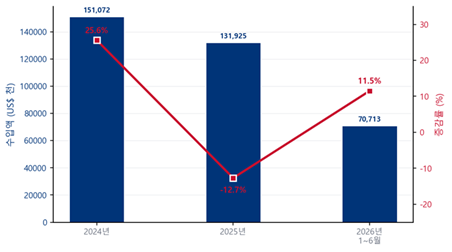
수입동향 및 대한국 수입 규모중국은 세계 최대의 전선·케이블 생산국임에도 불구하고 고성능 특수 케이블 분야에서는 여전히 수입 의존도를 보이고 있다. 화징산업연구원이 발표한 중국 해관총서 통계 데이터(전선 및 케이블 HS Code 8544호 기준)에 따르면, 2024~2025년 중국 전선·케이블 수입은 '물량 감소·단가 상승'의 특징을 보였다.
2026년 1~6월 수입액은 7071만 달러로 전년 동기 대비 11.5% 증가하며 회복세를 보이고 있다. 이 중 한국으로부터의 수입액은 2026년 1~6월 548만 달러에 달해 전년 동기 대비 228.9% 증가하는 등 대폭적인 성장세를 기록했다. 중국의 주요 전선·케이블 수입 대상국은 독일, 미국, 스위스, 한국, 일본 등이다.
<2024~2026년 중국 전선·케이블 수입액 현황>
(단위: USD 천, %)
[자료: 한국무역협회, HS CODE 8544.60기준]
<2024년~2026년 중국 전선·케이블 수입 현황>
(단위: USD 천, %)
국가명
2024년
2025년
2026년1~6월
수입액
증감률
수입액
증감률
수입액
증감률
독일
29,037
23.3
30,100
3.7
14,271
-8.1
미국
30,692
40.3
2,1064
-31.4
9,745
9.3
스위스
22,915
176.2
29,952
30.7
6,319
-62.2
한국
10,329
16.3
3,768
-63.5
5,481
228.9
필리핀
5,524
-5.0
5,805
5.1
3,698
22.0
사우디아라비아
528
-39.8
28
-94.7
3,060
28,726.7
네덜란드
1,631
-4.1
1,645
0.9
2,820
249.9
인도
743
75.4
3,873
421.6
2,588
280.8
이탈리아
5,091
-47.4
7,202
41.5
2,318
-35.2
일본
9,174
22.8
6,585
-28.2
2,163
-35.4
총계
151,072
25.6
131,925
-12.7
70,713
11.5
[[[[자료: 한국무역협회, HS CODE 8544.60기준]
수요 및 경쟁동향
중국에서 정격전압 1,000V 이상의 전선·케이블 수요는 주로 다음과 같은 분야에 집중되어 있다.
(1) 전력 인프라: 가장 핵심적인 수요처로서 장거리 전력 송전 및 도시 배전에 중압~초고압 전력 케이블을 주로 사용하며, 전압 등급은 1kV부터 220kV 이상까지 포괄한다. 주요 제품으로는 가교폴리에틸렌(XLPE) 절연 케이블, 충전식 케이블 등이 있다.
(2) 산업 및 제조업: 대형 공장 및 광산에서는 각종 중장비 연결에 사용되는 정격전압 1kV~35kV급 중압 케이블 수요가 집중되어 있다. 광산용 견인 케이블, 잠수 펌프용 케이블, 제철소·발전소 등 산업 환경용 특수 케이블 등이 대표적이며, 신고 사례에 따르면 전력 송전용 무조인트 구조 케이블도 이에 해당한다.
(3) 신에너지 분야: 수요가 빠르게 증가하고 있는 핵심 하류 응용 분야이다. 풍력발전기에서 나셀과 타워 하부를 연결하는 3.3kV급 고압 전력 인출선 어셈블리, 태양광 발전 프로젝트의 전력 집전 및 송전 분야 등에 활용된다.
(4) 교통·운송: 전기 기관차, 고속철도차량 등 궤도교통 설비 내부의 고압 배선 시스템, 선박의 전력·신호 송신시스템에 고전압 등급 케이블이 대량으로 사용된다.
(5) 건축 및 인프라: 상업·사무용 건물, 변전소 등에서 주회로 및 피더회로에 사용되어 건물 전체 또는 대형 설비에 전력을 배분한다.
글로벌 기업 중 프라즈만(Prysmian, 이탈리아), 넥상(Nexans, 프랑스), NKT(덴마크), 벨덴든(Belden, 미국), 후지쿠라(일본), 후루카와(일본), 스미토모전기(일본) 등은 이미 중국시장에 진출했고 한국 기업으로는 LS전선이 핵심 참여자로서 중국시장에서 활동하고 있다. 이들 수입 브랜드는 주로 초고압 케이블, 해저 케이블, 원자력 발전용 케이블 등 기술 집약적 특수 케이블 분야에서 경쟁 우위가 있다.
<중국시장내 중, 고압 전선·케이블 주요업체 현황>
구분
주요 업체
국산화율
중압 (≤35kV)
1) 远东电缆有限公司(Far East Cable)
2) 宝胜科技创新股份有限公司(Baosheng Science & Technology)
3) 江苏上上电缆集团有限公司(Shangshang Cable)
높음
고압(35~110kV)
일부 중국업체+LS Cable 등
중간
초고압(110~220kV)
1) 江苏中天科技股份有限公司(Zhongtian Technology)
2) 无锡普睿司曼电缆有限公司(Prysmian Wuxi Cable Co.,Ltd.)
3) 耐克森(山东)电缆有限公司(Nike (Shandong) Cable Co., Ltd.)
낮음
특고압 (>220kV)
1) 无锡普睿司曼电缆有限公司(Prysmian Wuxi Cable Co.,Ltd.)
2) 耐克森(山东)电缆有限公司(Nike (Shandong) Cable Co., Ltd.)
3) NKT
매우 낮음
해저 케이블
1) 江苏中天科技股份有限公司(Zhongtian Technology)
2) 江苏亨通光电股份有限公司(Hengtong Optic-Electric)
3) 宁波东方电缆股份有限公司(Ningbo Orient Wires&Cables Co.,Ltd.)
높음
원자력 발전용 케이블
耐克森(山东)电缆有限公司(Nike (Shandong) Cable Co., Ltd.)
매우 낮음
[자료: 중상산업연구원]
유통구조
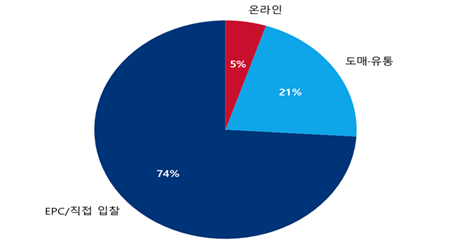
중국 전선·케이블 산업의 유통 채널은 주로 직판, 대리점·판매, 전자상거래, 입찰 등 네 가지 유형이다. 각 채널은 서로 다른 제품 유형과 고객층에 적합하며, 다원화된 유통 체계를 형성하고 있다.
(1) 직판 채널은 주로 전력회사, 대형 공학 프로젝트 발주처, 대형 제조 기업 등 B2B 고객을 대상으로 한다. 헝퉁그룹, Yuandong Group, Baosheng Group 등 주요 기업들은 자체 영업팀을 구축하여 고객 대응하며, 의사결정 주기는 길지만 건당 거래 금액이 크다. 일반적으로 기술 파라미터 심사, 프로젝트 예산 평가, 장기 공급 계약 등의 절차를 거친다.
(2) 대리점·유통 채널은 지역 대리점 및 대리상 네트워크를 통해 중소형 공사업체와 소매 고객을 포괄한다. 중소기업은 자원이 제한적이어서 대리점 네트워크에 더 많이 의존하는 경향이 있다. 각 지역에서는 보편적으로 지역 총대리점 제도를 채택하고 있으며, 대리점이 현지 시장 개척 및 애프터서비스를 담당한다.
(3) 전자상거래 채널은 최근 몇 년간 침투율이 빠르게 상승하고 있으나, 민수용 등 저압 전선·케이블에 국한되어 있다.
(4) 입찰 채널(EPC)은 중·고압 케이블의 가장 주요한 판매 채널이며, 전력망 시스템의 집중 입찰이 중·고압 케이블 판매의 대부분을 차지하고 있다.
<중국 시장 전선·케이블 유통 채널 비율>
[자료: 쳰잔산업연구원]
관세율
HS CODE
MFN(%)
FTA(%)
RCEP(%)
감독조건
85446012
8
0
5
-
85446013
8
0
4.2
-
85446014
8
0
0
-
85446019
8
0
-
-
<자료: 2026년 중국 세관세칙>
인증 제도
전선·케이블은 중국 강제성 제품 인증(CCC 인증) 대상 품목에 포함되어 있으며, 인증을 획득하지 못한 제품은 출고·판매·수입 또는 기타 경영 활동에 사용할 수 없다. CCC 인증은 중국 시장 진입을 위한 가장 기본적인 요건이자, 외자 기업이 중국 시장에 진출하기 위해 넘어야 할 첫 번째 관문이다. 인증 신청 주체는 생산자, 제조사, 판매상 또는 수출상이 될 수 있으며, 대리점을 통한 신청도 가능하다. 신청 내역은 다음과 같다.
제도명
CCC(China Compulsory Certification)
인증구분
강제
적용대상품목
전선·케이블
인증절차
자료 준비→ 인증 신청→ 자료 검토 → 샘플검사→ 공장 검사→ 심사 완료→ 인증서 발급
인증기관
중국품질인증센터(CQC) (中国质量认证中心(CQC))
시험비용
2000위안
초기공장심사 비용
2500위안/일/인
인증비용
- 신청비용: 500 위안(외국어 자료일 경우, 번역비용 1,000위안 별로 수취)
- 인증서 발급 비용: 800 위안
- 공장검험비용: 2,500 위안/인/일
- 연금: 100 위안
* 대행회사를 통해 인증 신청할 경우, 대리신청 비용은 2,000-6,000 위안 정도임(자사 상황에 따라 대행회사 의뢰 여부 결정)필요서류
- 3C 인증 신청서
- 신청인, 제조사, 생산회사의 사업자등록증
- 상표(있을 경우) 등록 증명서나 사용수권서
- 생산공장 검사조사표
- 인증신청 제품의 공정도
- 제품 샘플 외관 사진(사이즈, 내부구조 등 포함)
- 제품 조립도, 전기전압 도면
- 인증서 신청 제품 중문 설명서[자료: 중국품질인증센터]
시사점
중국 전선·케이블 시장은 방대한 내수 규모를 보유하고 있으며, 동시에 스마트 전력망·신에너지·AI 데이터센터 등 고부가가치 분야의 수요가 급증하고 있다. 현재 중국시장은 중·저가 제품의 과잉 경쟁 및 동질화 문제에 직면해 있으며, 이는 기술 차별화 역량을 갖춘 특수 케이블 분야에 새로운 성장 기회를 창출하고 있다.
수입 데이터 및 세분 품목 경쟁 구도 분석에 근거할 때, 한국산 전선·케이블 수요는 주로 다음 분야에 집중되어 있다.
(1) 110kV 등급 XLPE 절연 전력 케이블(세번 85446013) : 해당 등급 케이블은 주로 도시 전력망 및 산업용 전력 공급에 사용되며, 중국 '제15차 5개년' 기간 4조 위안 전력망 투자가 해당 등급 케이블 수요를 지속적으로 견인할 전망이다.
(2) 초고압 및 해저 케이블(세번 85446014/85446019) : 중국 해상풍력은 2025년 약 5GW의 신규 설비용량을 기록하여 해저 케이블 수요가 지속적으로 증가하고 있다.
(3) 특수 용도 케이블(원자력·선박용) : 원자력 케이블 시장은 현재 넥상이 80~90%의 점유율을 차지하고 있으며, 선박용 케이블은 넥상이 약 50%를 점유하고 있다. 한국기업은 원자력 발전소 건설 및 조선 분야의 국내 경험을 바탕으로 해당 특수 용도 분야에서 차별화된 돌파구를 모색할 수 있다.
중국 정부는 수입 전선·케이블의 국산 대체를 적극적으로 추진하고 있다. 한국기업은 단순한 가격 경쟁보다는 초고압·해저 케이블, 원자력 케이블 등 고급 특수 제품에서의 기술 우위와 품질 관리 역량을 통해 대체 불가능한 시장 지위를 확립해야 한다.
자료: 첸잔산업연구원(前瞻产业研究院), 중국 해관, 중국 상무부, 남방전망, 중상산업연구원, 지연자문, 국가에너지국, 국가전망, 중국전선케이블협회, KOTRA 다롄무역관 종합
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (중국 전선·케이블 시장 동향 )의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
중국 경질유 시장 동향
중국 2026-08-13
-
2
중국 탄산음료 시장동향
중국 2026-08-13
-
3
말레이시아 해상 항법 솔루션 시장 동향
말레이시아 2026-08-12
-
4
미국 '2026 메모리와 스토리지의 미래(FMS)' 행사 참관기
미국 2026-08-13
-
5
미국 트랜지스터 시장동향
미국 2026-08-10
-
6
벨라루스, 건강한 식생활 관심 증가
벨라루스 2026-08-14
- 이전글
- 다음글