













-
이집트 인체용 백신 시장동향
- 상품DB
- 이집트
- 카이로무역관 문숙미
- 2026-07-14
- 출처 : KOTRA
-
이집트 공공 중심 백신 시장 구조와 예방접종 수요 기반 성장 요인
이집트 백신시장, 글로벌 제약사에서 아시아 공급국 중심의 시장 재편 흐름
이집트 공공 중심 백신 시장 구조와 예방접종 수요 기반 성장 요인
품목명 및 HS 코드(6단위) : 인체용 백신(HS Code 300241)
시장 동향
현지 특수성: 이집트 보건의료 시장은 최근 수년간 꾸준한 성장세를 보이고 있으며, 백신 시장은 이러한 성장에 크게 기여하는 분야 중 하나이다. Worldometer에 따르면, 2026년 중반 기준 이집트의 총인구는 약 1억 2010만 명으로 세계에서 13번째 인구 대국이다. 대규모 인구를 보유한 이집트에서는 간염, 장티푸스, 수막염과 같은 감염병의 발생률이 높다. 이에 정부는 특히 아동을 대상으로 이런 질병의 확산을 방지하기 위해 예방접종 프로그램을 적극 추진하고 있다.
이집트 백신 시장은 최근 감염병 발생 증가, 정부의 예방접종 프로그램 확대 정책, 그리고 국민 가처분소득 증가 등의 요인에 힘입어 상당한 성장세를 보이고 있다. Statista에 따르면, 이집트 백신 시장의 매출 규모는 2026년 1억3902만 달러에 이를 것으로 전망된다. 또한 2026년부터 2030년까지 연평균 성장률(CAGR) 4.3%로 성장해, 2030년에는 시장 규모가 1억6418만 달러에 달할 것으로 예상된다.
<연도별 이집트 백신 시장 매출 규모>
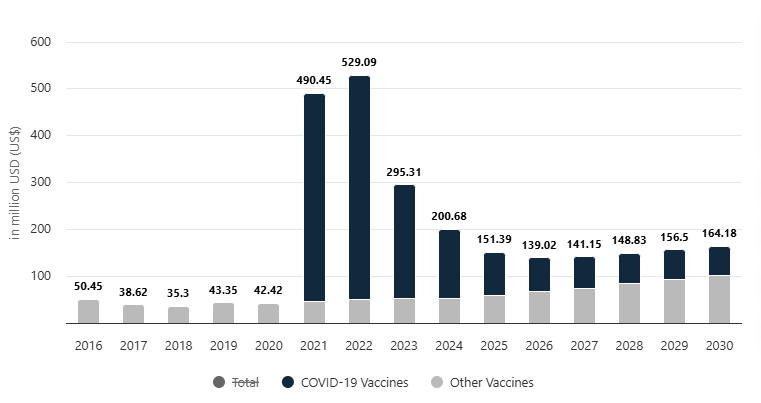
[자료: Statista]
이집트의 백신 시장은 다국적 제약기업들이 주도하고 있으며, 이들 기업은 증가하는 백신 수요에 대응하기 위해 연구개발(R&D)에 적극적으로 투자하고 있다. 또한 백신 생산 분야에서는 재조합 DNA 기술(Recombinant DNA Technology)과 같은 새로운 기술 도입이 확대되고 있다.
의료 지출 및 백신 조달 구조: 이집트 백신 시장은 민간 의료보다는 공공 보건의료 비중이 높고 중앙 정부가 입찰을 통해 조달하고 있다. 국가 예방접종에 사용되는 백신은 공공 보건 예산으로 조달한 뒤 국가 의료 네트워크를 통해 공급 및 배포된다. 이러한 구조적 특성으로 인해 이집트 백신 시장의 수요는 대부분 정부에 의해 결정되고 있으며, 정부의 조달 규모에 따라 수요가 변화하고 있다.
이집트 정부는 보건의료 부문에 대한 지출을 확대하며 백신 수요와 예방접종 역량을 확대하고 있다. 2025/26년 보건 부문에 2462억 EGP(약 52억 달러) 규모의 예산을 편성해 2024/25년 2001억 EGP(약 42억 달러) 대비 23%를 늘렸다. 또한 보건 부문 투자에 535억 EGP(약 11억 달러)를 배정해 전년 대비 87.7%를 확대했다. 아울러 2026/27년에는 의약품 및 의료제품 공급 지원을 위해 통합조달청(UPA)에 905억 EGP(약 19억 달러) 규모의 예산을 배정했다.
정부의 백신 구매를 담당하는 기관은 이집트 통합조달·의료공급·의료기술관리청(UPA, Egyptian Authority for Unified Procurement, Medical Supply and Technology Management, 이하 UPA)이다. UPA는 2019년 법률 제151호에 따라 공공 보건기관을 대신하여 의약품, 혈청, 백신 및 의료용품을 일원화하여 조달하고 있다. UPA는 매해 회계연도별 혈청 및 백신 조달을 위한 입찰을 시행하고 있다. 일원화된 조달 구조는 구매 절차의 표준화와 투명성을 높이고 대규모 구매를 통해 공급 안정성을 확보하고 비용 효율성을 높이는 데 기여하고 있다.
백신 유통은 국가 예방접종 프로그램을 중심으로 공공 부문이 주도하고 있으며, 매년 약 200만 명의 신생아에 백신 서비스를 제공하고 있으며, 전국 약 5000개의 보건소 및 의료시설 네트워크를 통해 연간 약 4000만 회분의 백신을 공급하고 있다.
한편, 이집트 정부는 백신의 수입 의존도를 줄이기 위해 현지 제조 역량 강화를 추진하고 있다. 정부는 이 정책의 일환으로 국영 백신 생산기업인 VACSERA를 육성하고 있다. 정부의 백신 제조 현지화 전략은 UPA가 주도하고 있으며, 현지 생산 파트너십 확대, 기술이전, 백신의 국내 생산에 대한 정책적 지원을 하고 있다.
수입동향
이집트의 백신 수입은 최근 3년간 큰 변동성을 보였다. 총수입액은 2023년 1억3600만 달러에서 2024년 1억6410만 달러로 증가했으나, 2025년에는 1억450만 달러로 급감하며 전년 대비 23.2% 감소했다. 또한 2026년 1~2월 누적 수입액은 1350만 달러를 기록해 전년 동기(1770만 달러) 대비 23.7% 감소했다. 주요 수입국은 인도, 중국, 미국, 프랑스, 벨기에 순으로 전통적 수입 강국이었던 프랑스, 벨기에, 독일은 수입이 감소한 반면, 가격 경쟁력이 높은 인도, 중국산 백신은 수입이 급증하고 있다.
인도와 중국은 최근 이집트 최대 백신 공급국으로 부상했다. 1위 대인도 수입은 2024년 1680만 달러, 2025년 2260만 달러로 증가했으며, 2025년에는 시장점유율 21.0%를 차지하며 최대 백신 공급국이 됐고, 2026년 1~2월 간 710만 달러를 수입해 점유율 52.6%로 입지를 강화했다. 2위 중국 또한 2024년 1890만 달러, 2025년 1930만 달러로 수입이 확대됐으며 2025년 18.0%의 점유율을 차지했다. 2026년 1~2월에는 260만 달러를 수입해 점유율이 19.3%로 소폭 상승했다.
최근 대프랑스 수입은 감소세이나 여전히 이집트의 주요 백신 공급국이다. 프랑스산 수입액이 2024년 3330만 달러에서 2025년 3010만 달러로 감소했으나, 수입시장 점유율은 2024년 31.9%, 2025년 28.0%로 높은 수준을 유지했다. 벨기에산 수입은 2024년 1630만 달러, 2025년 1370만 달러로 감소했고 점유율도 2023년 15.8%에서 2025년 12.8%로 축소됐다. 3위 독일산 수입액은 2023년 4110만 달러로, 30.2%를 점유하며 이집트의 제1위 공급국이었으나, 2024년 수입이 30만 달러 수준으로 급감한 데 이어 2025년에도 90만 달러에 그쳤다. 독일산 백신의 수입이 크게 축소되었다.
<최근 이집트 백신(300241)의 수입 동향>
(단위: 백만 달러, %, %)
순번
국가
2023년
2024년
2025년
2026년 1~2월
금액
증감률
점유율
금액
증감률
점유율
금액
증감률
점유율
금액
증감률
점유율
0
전 세계
136.0
164.1
100.0
104.5
-23.2
100.0
107.4
2.8
100.0
13.5
-23.7
100.0
1
인도
10.6
3433.3
7.8
16.8
58.5
16.1
22.6
34.5
21.0
7.1
57.8
52.6
2
중국
11.8
353.8
8.7
18.9
60.2
18.1
19.3
2.1
18.0
2.6
100.0
19.3
3
미국
6.3
-74.3
4.6
7.8
23.8
7.5
6.2
-20.5
5.8
2.0
-56.5
14.8
4
프랑스
26.2
49.7
19.3
33.3
27.1
31.9
30.1
-9.6
28.0
1.1
-45.0
8.1
5
벨기에
25.8
892.3
19.0
16.3
-36.8
15.6
13.7
-16.0
12.8
0.5
-89.6
3.7
6
네덜란드
4.3
437.5
3.2
4.8
11.6
4.6
2.4
-50.0
2.2
0.1
-
0.7
7
스위스
1.1
-
0.8
0.6
-45.5
0.6
0.3
-50.0
0.3
0.1
-
0.7
8
한국
4.1
57.7
3.0
0.3
-92.7
0.3
0.4
33.3
0.4
0.0
-
0.0
9
호주
0.0
-
0.0
0.0
-
0.0
0.0
-
0.0
0.0
-
0.0
10
독일
41.1
20450.0
30.2
0.3
-99.3
0.3
0.9
200.0
0.8
0.0
-
0.0
* 주: HS 300241은 인체용 백신 제품
[자료: GTA(‘26.6.17.)]
한국산 백신 수입도 지난 4년간 감소해 왔다. 수입액은 2023년 410만 달러를 기록한 후, 2024년 30만 달러, 2025년 40만 달러로 급감했고 2026년은 2월까지 의미 있는 수입이 없는 상황이다. 이러한 감소는 조달 계약 만료 등으로 한국산 백신에 대한 수요가 감소했고, 최근에는 아시아 공급국과의 가격 경쟁 심화 등으로 수요가 감소한 것으로 보인다.
이집트의 백신 수입·유통업체인 G사 의장인 B씨에 따르면, 한국산 백신의 이집트 시장 내 경쟁력은 일부 품목에 국한되어 있다. 한국 기업은 주로 계절성 인플루엔자 백신인 GC Biopharma는 GC FLU Quadrivalent를 수출했다. 또한 콜레라 백신에서는 EuBiologics의 Euvichol이 WHO 사전적격인증(WHO PQ) 및 국제 조달 대응 생산 역량을 갖추고 수출해 왔다. 한국 제품은 품질 기반 생산 역량, 공공 조달 대응 능력, 국제 입찰 경험이 요구되는 백신 분야에서 경쟁력을 확보하고 있으나 미국, 유럽산 백신 대비 시장 내 입지가 제한적이며, 가격 경쟁력을 보유한 중국 및 인도 기업과의 경쟁이 심화되고 있다. 최근 현지 생산 및 기술 협력을 강화하며 수출을 확대하는 기업들이 있어 외국 기업 간 경쟁이 심화되고 있다. 한국은 이집트 백신 시장에서 일부 품목에 특화된 공급자이며, 시장 주도 기업보다는 제한적인 시장 지위를 보유한 비주요 플레이어로 평가된다.
경쟁 동향
백신 수입·유통업체인 G사 의장인 B씨에 따르면, 이집트 백신 시장의 경쟁은 전체 백신 시장 차원보다는 인플루엔자, 폐렴구균, 로타바이러스, 수막구균, 간염, 콜레라 등 질병별 백신이 경쟁하는 구조이다. 각 세부 분야에서는 브랜드 인지도가 중요 경쟁 요소로 작용한다. 특히 민간 의료시장에서는 다국적 제약사의 기존 브랜드들이 의료진의 높은 인지도와 제품 신뢰도를 바탕으로 경쟁 우위를 확보하고 있다. 원산지도 의미 있는 경쟁 요인이다. 특히 공공 조달 시장에서는 원산지가 가격 경쟁력, 품질에 대한 인식, 기술이전 또는 현지 생산 협력 가능성 등에 영향을 미칠 수 있다고 평가되고 있다.
한편, 최근 이집트 정부가 현지화(Localisation) 및 현지 생산 협력을 적극 장려함에 따라 경쟁 구도에도 변화가 나타나고 있다. 이에 따라 경쟁은 더 이상 수입 가격이나 브랜드 인지도에만 국한되지 않고, 공급업체가 백신의 현지 생산 및 국가 보건 안보 전략에 얼마나 부합할 수 있는지도 중요한 요소로 부상하고 있다. 이에 따라 아래 표에서는 질병별 이집트 주요 백신 브랜드 현황을 정리했다.
<이집트 질병별 주요 백신 브랜드>
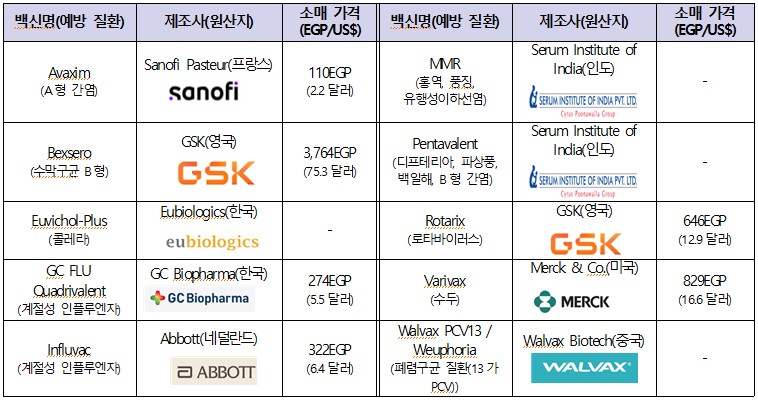
[자료: KOTRA 카이로 무역관 인터뷰(적용환율: 1.00USD=50.0EGP(’26.6.23일))
이집트 백신 시장의 브랜드별 시장점유율은 신뢰성 있는 데이터가 없는 상황이다. 백신 수요는 질병별 및 백신 종류별로 매우 세분화돼 있어 각 백신은 서로 다른 의료 수요, 대상 인구, 조달 경로를 기반으로 소비되고 있다.
위에 제시된 가격은 공개적으로 접근 가능한 이집트 시장 자료를 기반으로 한 참고용 소매/약국 기준 가격이다. 이집트 내 백신 가격은 약국, 재고 상황, 수입 배치, 시점 등에 따라 달라질 수 있으며, 공공 조달 가격은 민간 소매 가격과 차이가 발생하는 경우가 많다. 또한 일부 백신 가격이 제공되지 않는 경우는 공공 보건 프로그램 또는 기관 조달 채널을 통해 공급되는 품목일 가능성이 높다.
<주요 수입국별 백신 선호 사유 인터뷰>
순번
원산지
선호 이유
1
인도
‧ 인도산 백신은 이집트에서 높은 인지도와 선호도를 보이며, 이는 이집트 백신 시장 구조와 밀접하게 연관되어 있음. 이집트 시장은 공공 조달 중심, 정기 예방접종 수요, 높은 가격 민감도가 특징이며 Serum Institute of India 및 Biological E 등 주요 인도 기업들은 pentavalent, B형 간염, MMR, BCG, TD 등 기본 예방접종 백신을 공급하며 이집트 시장에서 강한 입지를 확보하고 있음.
‧ 이들의 경쟁력은 대규모 생산 역량, WHO 사전적격 인증(WHO PQ) 제품 보유, 가격 경쟁력, VACSERA를 포함한 기관과의 장기 공급 및 기술이전 협력에 기반하고 있으며 그 결과 인도산 백신은 단순 수입 제품을 넘어 이집트의 백신 보건 안보 및 현지화 전략에 통합된 핵심 공급원으로 자리잡고 있음.
2
중국
‧ 중국산 백신은 높은 브랜드 프리미엄보다는 공공 조달 중심 구조에 맞춘 공급 전략을 통해 이집트 시장에서 점차 입지를 확대하고 있음. 경쟁력은 상대적으로 낮은 가격, 기술 이전 및 현지 생산 협력 의지, COVID-19, A형 간염, 폐렴구균 등 전략 백신 분야 참여 확대에 기반함.
‧ 중국 기업들은 VACSERA, GenVax 등 현지 기관과의 협력을 통해 백신 접근성 확대, 생산 현지화, 수입 의존도 감소라는 이집트 정책 방향에 부합하는 파트너로 자리잡고 있음.
3
미국
‧ 미국산 백신은 Pfizer, Merck & Co. 등 주요 글로벌 제약사의 높은 브랜드 신뢰도와 임상 데이터, 안전성 및 의약 감시 체계에 기반하여 이집트 시장에서 인지도가 높음. 특히 폐렴구균, 수두 등 고부가가치 백신 영역에서 강점을 보이며, 가격보다 브랜드 신뢰성과 전문 의료진 추천이 중요한 시장에서 경쟁력을 가짐.
‧ 또한 COVID-19 백신 공급 및 일부 현지 생산 협력 논의를 통해 공공 보건 협력 측면에서도 존재감을 지니고 있음. 다만 미국산 백신의 경쟁력은 주로 민간 및 프리미엄 시장과 일부 전문 백신 분야에 집중되어 있으며, 전체 공공 예방접종 시장에서는 가격 경쟁력이 높은 아시아 공급업체 대비 제한적인 성향이 있음.
* 주: 국가별 순위는 통계 기준 시장점유율을 바탕으로 작성됐음.
[자료: KOTRA 카이로 무역관의 바이어 인터뷰]
유통 구조
이집트의 백신 유통 시스템은 공공 조달 채널과 민간 의약품 유통 채널을 통해 운영되고 있다. 공공 부문의 영향력이 큰 구조를 보이고 있다. 국가 예방접종사업 및 공공보건 프로그램에 사용되는 백신은 주로 이집트 UPA와 AUPP가 국영 백신 기관인 VACSERA 등 정부 연계 기관을 통해 조달되며, 이후 공립 병원 및 예방접종 센터로 공급된다.
민간 제약회사와 공인 수입업체도 이집트 의약품청(EDA)의 승인, 제품 등록 또는 수입 허가, 통관 절차 등을 완료하고 냉장유통망(Cold Chain) 및 의약품 유통 역량을 확보한 경우 인체용 백신 수입이 가능하다. 따라서 이집트의 백신 수입은 정부 기관에만 독점적으로 허용되는 구조는 아니지만, 실제 민간 수입업체의 사업 기회는 백신의 종류, 최종 수요 시장, 그리고 해당 제품이 국가 예방접종 사업을 통해 조달되는지 또는 민간 의료 채널을 통해 판매되는지 여부에 따라 크게 달라진다.
따라서 소아용 백신이나 국가 예방접종 사업 대상 백신과 같은 전략적 백신의 경우, 시장은 일반적인 민간 소매시장보다는 국가 조달시장 성격이 더욱 강하다. 국가 예방접종 사업에 사용되는 백신의 일반적인 유통 구조는 다음과 같다.
<국가 예방접종사업용 백신 유통구조>
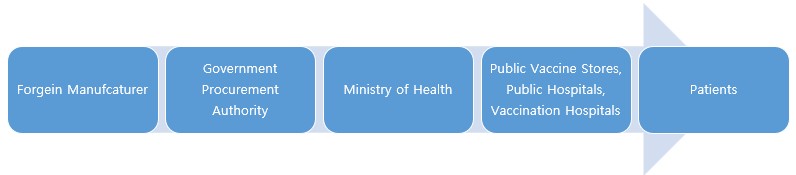
[자료: 카이로 무역관 자체 편집]
백신은 냉장유통(Cold Chain), 배치(batch) 관리, 규제 당국의 감독이 요구되는 바이오의약품이기 때문에 이를 취급할 수 있는 수입·유통업체의 수가 일반 의약품에 비해 제한적이다. 따라서 정부 조달 채널이 아닌 민간 시장에서 유통되는 백신의 경우 일반적인 유통 구조는 다음과 같다.
<정부 조달 채널 외 백신 유통구조>
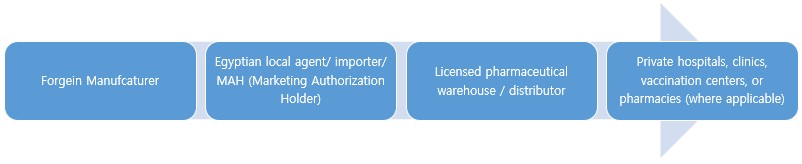
[자료: 카이로 무역관 자체 편집]
아래 표는 현재 이집트 시장에서 활동 중인 주요 인체용 백신 수입업체 및 유통업체를 알파벳 순으로 정리한 것이다.
<이집트의 주요 백신 수입유통업체 및 특성>
기업명(웹사이트)
특징
Biovac Egypt
(www.biovacegypt.com)
‧ WHO 사전적격인증 백신 및 전략 의약품 수입을 전문으로 하며, 이집트 백신 시장의 주요 기업 중 하나로 소개하고 있음.
EVA Pharma
(www.evapharma.com)
․ EVA Pharma는 백신 제조 및 현지화 사업에 참여하고 있는 이집트의 주요 제약기업이며, 이집트 백신 제조업체 연합(Egyptian Vaccine Manufacturers Alliance)의 회원사임. 다만 ITO나 Biovac과 같이 순수 백신 수입업체로 분류되기보다는, 백신 산업 전반에서 중요한 역할을 수행하는 주요 기업으로 평가됨.
GENNVAX
(www.evma-egypt.org)
․ 이집트의 바이오의약품 및 백신 제조기업으로, 이집트 내 백신 생산 역량 확대와 아프리카 및 중동 시장 공급을 목표로 하고 있음.
․ 아인소크나(Ain Sokhna) 수에즈운하경제구역(SCZone)에 아프리카 최대 규모 중 하나로 평가되는 통합 백신 생산단지를 개발 중임.
Int‘l Trading Office (ITO)
(www.itoegypt.com)
․ 약 20년간 이집트 보건부에 필수 백신 및 면역억제제를 수입·공급해 온 기업으로, 이집트 내에서 가장 명확하게 식별 가능한 민간 백신 수입업체 중 하나로 평가됨.
VACSERA
(www.mohp.gov.eg/vacsera)
․ VACSERA는 이집트의 핵심 백신 기관 중 하나로, 공중보건 프로그램에 대한 주요 공급자 역할을 수행하고 있음. 또한 전략적 백신 생산·공급 주체로서 이집트 백신 인프라 내 핵심 플레이어로 평가되고 있음.
[자료: 각 기업 홈페이지 자료 종합, KOTRA 카이로 무역관 편집]
관세
관세율: Nafeza 공식 웹사이트에 따르면 인체용 백신 수입은 무관세가 적용된다. 다만, 이집트 의약품청(EDA)의 사전 수입 승인은 필수이다.
인증
주요 규제기관: 이집트 의약품청(EDA)이 백신을 포함한 인체용 의약품 및 생물학적 제제의 등록, 수입 허가, 통관(반출) 절차를 총괄한다. EDA의 수입 및 통관 기능은 수입·통관 총괄부서(General Administration for Importation & Customs Release)에서 담당한다.
인체용 백신은 생물학적 제제로 분류: 인체용 백신은 생물학적 제제 규제 체계에 따라 관리되며, 혈청, 혈액제제, 바이오 기술 기반 의약품과 함께 동일한 범주에 포함된다. 이와 관련된 이집트의 핵심 규제는 EDA 의장 결정 제343/2021호이다.
제품 등록/판매 허가 요건: 상업적 수입의 경우 백신은 일반적으로 이집트 의약품청(EDA)에 등록해야 하며, 미등록 제품의 경우 EDA가 승인한 특정 예외 수입 경로를 통해서만 수입이 가능하다. 백신 등록은 EDA 생물학적 제제 등록 가이드라인을 적용받으며, 해당 규정은 다음 링크에서 확인할 수 있다: https://edaegypt.gov.eg/en/the-regulatory-reference-of-the-egyptian-drug-authority-eda/regulatory-guidelines/regulatory-guide-line-for-central-administration-for-biological-innovation-products-and-clinical-studies/?utm
이 가이드라인은 수입 및 현지 생산 생물학적 제제 모두에 적용되며, 3가지 방법으로 등록한다.
일반 심사 경로(Normal track)
패스트 트랙(Fast-track): 필수 백신, 긴급 백신, 공급 부족 품목 등 공중 보건 우선 제품
리라이언스 경로(Reliance pathway): 참고 국가에서 허가된 제품에 대해 EDA가 기존 평가를 활용하는 방식
수입 백신의 경우 일반적으로 해외 허가 또는 참조국가(Reference Country) 판매 필요: EDA 가이드라인에 따르면 수입 생물학적 제제는 다음 요건을 충족해야 한다. 한국의 경우 2025년 7월 1일자로 이집트 참조국가에 포함되었다.
EDA 등록이 가능한 생물학적 제제일 것
원산지 국가에서 시판 중일 것
최소 1개 이상의 승인된 참고국가에서 시판 중이거나 WHO 사전적격인증(WHO prequalification)을 획득
미등록 백신의 수입은 제한적인 경우에만 허용: 이집트는 특정 상황에서 미등록 의약품 및 생물학적 제제의 수입을 허용하고 있다. 예외 적용은 현지 시장에 대체 가능한 등록 제품이 없는 경우, 등록된 동일 제품의 공급이 충분하지 않은 경우로 제한하고 있다.
EDA를 통한 수입 허가 및 통관 승인 필요: 제품 등록이 완료된 이후에도 수입업자는 이집트 의약품청(EDA)의 수입 승인 및 의료용 통관(의약품 반출) 절차를 반드시 이행해야 한다. 이집트 EDA는 의료 제품에 대한 별도의 수입 및 통관 절차를 운영하고 있으며, 인체용 백신은 일반 통관 절차가 아닌 EDA의 통제된 반출 체계 하에서 관리된다. 관련 규정은 EDA의 수입 및 통관 관련 고시 및 수입 승인 절차에 근거하며, 자세한 내용은 다음 링크에서 확인할 수 있다: https://www.edaegypt.gov.eg/en/the-regulatory-reference-of-the-egyptian-drug-authority-eda/notice-to-applicant/central-administration-of-pharmaceutical-policies-and-market-access/?utm
시사점
이집트 정부는 적극적인 예방 접종 프로그램을 시행하고 있으나 아직까지는 국민 인식 부족, 미흡한 의료 인프라, 재원 부족 등으로 예방 프로그램 시행에 어려움이 있다. 이에 따라 정부의 예산 상황에 따라 질병에 따라 수요가 달라지는 바, 면밀한 모니터링이 필요하고 입찰에 필요한 절차와 현지 유능한 파트너 설정이 필요하다.
그러므로 한국 백신 기업은 이집트 시장에 진출할 때 광범위한 수출 중심 전략보다는 질병별 타깃을 기반으로 파트너십을 형성하여 전략으로 접근하는 것이 바람직하다. 가장 현실적인 초기 진입 방식은 생물학적 제제 등록, 콜드체인 유통, 공공 및 민간 백신 채널 접근 경험을 보유한 이집트 현지 의약품 수입·유통업체 또는 규제 대응 파트너를 활용하는 것이다.
반면 공공 조달, 국가예방접종 지원 또는 기관 단위 보건 프로그램을 목표로 하는 경우에는 EDA 등록을 기반으로 한 규제 대응 체계 구축과 함께 통합조달청(UPA), VACSERA 등 공공 조달 기관과의 연계가 필수적이다.
민간 병원을 목표로 하는 경우(예: 계절성 인플루엔자 백신, 일부 특수 백신)는 민간 병원, 클리닉, 약국, 예방접종 센터에 공급망을 보유한 유통업체와의 협력이 가장 빠르고 리스크가 낮은 진입 경로가 될 수 있다.
이집트 정부의 보건 안보 강화 및 바이오의약품 현지화 정책 방향에 맞춰 단순 수출보다는 현지 파트너십, 완제 충전(fill-finish) 협력, 또는 기술이전 기반의 현지 생산을 확장하는 것이 현지 시장 확대에 경쟁력 있는 전략으로 평가된다.
자료: GTA, Nafeza, 바이어 인터뷰, Statista, 이집트 의약품청(EDA) 공식 웹사이트, 이집트 온라인 뉴스, 그 외 KOTRA 카이로 무역관 보유 자료 종합.
<저작권자 : ⓒ KOTRA & KOTRA 해외시장뉴스>

KOTRA의 저작물인 (이집트 인체용 백신 시장동향)의 경우 ‘공공누리 제4 유형: 출처표시+상업적 이용금지+변경금지’ 조건에 따라 이용할 수 있습니다. 다만, 사진, 이미지의 경우 제3자에게 저작권이 있으므로 사용할 수 없습니다.
-
1
의료데이터와 AI가 이끄는 인도네시아 디지털 헬스케어 시장 트렌드
인도네시아 2026-07-13
-
2
중국 헤이룽장성 '4567 현대산업체계'와 우리 기업의 투자진출 기회
중국 2026-07-14
-
3
태국, 원격 약료 서비스 제도 도입… 디지털 헬스케어 서비스 제도화
태국 2026-07-15
-
4
인도 폴리프로필렌 시장 동향
인도 2026-07-13
-
5
중국 의료 개방의 '테스트베드', 상하이 린강신구 정책 동향
중국 2026-07-13
-
6
네덜란드, 2026년 하반기 기업 환경 변화 본격화
네덜란드 2026-07-13
- 이전글
- 다음글